美国跨国公司或许乐见迫使中国改变各项政策和做法的设想,这些做法包括对国有企业的补贴,以及要求外国企业以共享专有技术为条件换取进入中国市场的机会,它们使美国企业处于竞争劣势。然而,随着美国总统唐纳德·特朗普发动的贸易战持续升级,值得追问:这些企业真正愿意付出什么代价?
二战后的世界秩序由三个相互交织的全球交流网络所支撑,即贸易、投资与金融以及信息,而美国跨国公司在这些网络的发展中发挥了主导作用。2017年,全球货物和服务贸易额为46万亿美元,占全球GDP的57%。全球外汇的年交易额为22倍之多,部分原因在于交易成本较低。
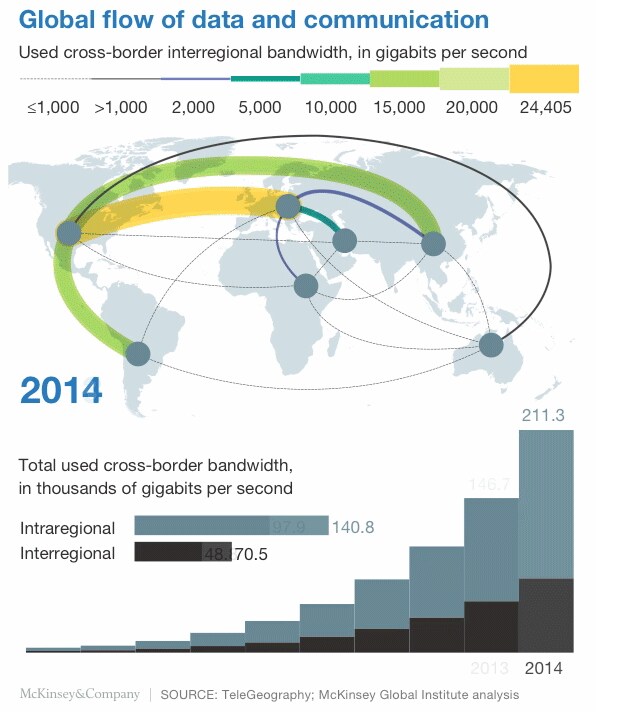
然而,近来真正激增的是数据和信息的流动。据麦肯锡全球研究院研究显示,到2016年,数字流动对GDP增长的影响已超过货物贸易。这类流动既包括信息和观点本身,也包括涉及货物、服务或金融的跨境交易中的数字组成部分。
然而,许多美国人认为,这些流动对美国不利,且失衡。他们指出,只需看看美国庞大的贸易赤字即可明白,该赤字达到2018年超过6220亿美元,其中中国约占3780亿美元。
但是,以跨境贸易赤字这一简单指标衡量存在严重问题,其中最主要的是它未能计入在外国境内开展的业务。2016年(这是可获得数据的最近年份),美国跨国公司(包括其海外子公司)在外国市场实现了5.8万亿美元的销售额。
这一数字不仅远超美国2016年2.2万亿美元的直接出口额,也超过了所有外国跨国公司在美国市场4.1万亿美元的销售总额。因此,就海外市场销售而言,美国在2016年拥有1.7万亿美元的“顺差”,是当年5020亿美元美国贸易赤字的三倍多。这为美国跨国公司带来了可观利润:海外销售额与对外直接投资(FDI)的比率表明,企业的投资基本可翻一番。
从地域看,美国跨国公司的销售额和对外直接投资主要集中于欧洲。2016年,美国跨国公司在欧洲的销售额达2.8万亿美元,约占全球总额的一半(略低于一半)。但对外直接投资为3.3万亿美元,这意味着每一美元的对外直接投资只产生0.85美元的销售额。因此,欧洲对美国跨国公司而言是一个低于平均水平的市场。
亚太地区(APAC)在美国贸易和美国跨国公司销售额方面均排名第二,但其市场更具利润空间。2018年,亚太地区占美国出口的比重略高于29%,但占进口的39.5%,由此产生的整体贸易赤字为5068亿美元。不过,回到2016年的数据,美国跨国公司在亚太地区实现销售额15.8万亿美元……
有一个国家拉高了这一平均值:中国。2016年,美国跨国公司在中国的销售额为3453亿美元,同期投资额为973亿美元。由此得出的销售额与对外直接投资比率高达355%,高于2009年的267%。(欧洲的比率则低得多,2016年为85%,反映出下降趋势,较2009年的123%有所回落。)
美国企业在中国的销售额远超中国企业在美国的销售额,后者在2016年仅为350亿美元。事实上,按此衡量,美国拥有3100亿美元的“顺差”。这比美国对中国的双边贸易赤字多出20亿美元,意味着若将跨境贸易与海外销售合并考虑,美国与中国的地位大致保持平衡。与此同时,美国跨国公司在中国持续获得巨额利润,只要不出现不明智的干预,这些利润还将持续增长。
问题在于,特朗普的贸易战恰恰就是这样一种不明智的干预。如果它继续升级,美国跨国公司正如特朗普可能会说的那样,将成为最大的输家。
这些损失将远不止于在中国销售额的下降。旷日持久的中美贸易战将削弱全球经济增长和资产价格,因为价格上涨与贸易量下降相结合,实际上会逆转规模经济效应,形成利润和投资持续下滑的自我强化循环。
与特朗普的期望相反,美联储降息也无法抵消上述各种发展所带来的影响。美国跨国公司将被迫削减股票回购,而这类回购近年来大幅增长,2018年超过8060亿美元。由此引发的股市下跌将伤害包括大量投资于美国股票的美国退休人员在内的众多人群。
从长远看,世界两大经济体之间筑起壁垒,很可能导致全球交流网络中出现更多摩擦和瓶颈。这些网络对繁荣(以及美国跨国公司的利润)乃至和平与合作都至关重要。互联网对所有这些网络的运行至关重要,甚至可能被分割成四个或更多模块化系统,每个系统遵循不同的规则和原则,并以防火墙相互隔离。
意识到前方的危险,已有500多家美国企业以及140个代表制造商、零售商和其他行业的团体联名签署了一封公开信,恳请特朗普不要对中国商品加征额外关税,转而与全球增长最快的消费市场谈判达成贸易协定。若有人能说服特朗普改变方向,很可能是美国企业界。但在特朗普问题上,没有任何事情是板上钉钉的。


