本文最初由麦肯锡公司发表,www.mckinsey.com。版权所有 (c) 2021。保留所有权利。经许可转载。
新冠疫情、地缘政治事件和气候事件正在影响全球粮食系统的韧性。
麦肯锡分享了其对这场不断发展、持续变化的危机四个方面的看法。
发生了什么?接下来可能会怎样?谁受影响最大?可以采取哪些措施?
这家咨询公司预测,明年可能会更加艰难,但迅速采取缓解措施有助于避免最坏的结果。
新冠疫情、供应链压力、气候事件。在俄罗斯于2月下旬入侵乌克兰时,这些冲击已在推高粮食价格。如今,世界六大粮仓产区之一及黑海地区——小麦和化肥的重要供应与运输枢纽——正遭受战争影响,使全球粮食安全陷入高风险状态。
7月22日签署的一项协议旨在释放滞留在黑海港口的约2,000万吨谷物,为市场带来了一些缓解,使部分谷物价格回落至入侵前水平。尽管事态出现这一乐观转折,眼前的担忧与长期的复杂因素交织,仍表明风险水平居高不下。眼前的担忧包括:尽管粮食协议可能缓解港口的一些物流问题,但结果尚不确定,内陆存在严重瓶颈,还有其他复杂因素,可能继续妨碍谷物运抵客户手中。此外,如果相关约2,000万吨谷物在乌克兰筒仓中存放的五至六个月里未得到妥善储藏,其品质可能已经下降,甚至不适合人类食用。另一个严峻问题是,由于播种面积减少、投入品供应减少(而且部分谷物可能无法收获),我们预计乌克兰2022—23年度收成将比正常水平少逾3,000万吨。
这些眼前的担忧与长期复杂因素交织在一起。后者始于2020年初新冠疫情暴发,并使全球供应链陷入剧烈动荡。此后,为减轻疫情影响而采取的货币和财政政策从2020年年中开始推高大宗商品价格。甚至在入侵发生之前,小麦和玉米价格就已比过去十年的平均价格高出40%至50%。到了2022年,乌克兰战争导致黑海港口遭封锁,严重限制了供应渠道。这促使许多国家试图通过限制谷物出口来保障粮食供应。此外,印度近期的热浪和西欧当下干燥的夏季合在一起,可能使全球市场的谷物供应减少逾1,000万吨,鲜明地展现了气候变化给粮食大宗商品带来的风险正在上升。最后,尽管谷物价格已经回落,化肥价格仍然高企;随着谷物大宗商品价格显现下行迹象,一些农民因此减少化肥用量。
即将到来的粮食危机所造成的后果,可能比2007—08年全球粮食危机和促成阿拉伯之春的2010—11年粮价上涨更为严重。当前较为悲观的前景最终可能导致2022年全球出口谷物供应中小麦和玉米短缺约1,500万至2,000万吨。根据我们的最坏情景假设,如果近期签署的协议未能奏效且危机持续,2023年的缺口可能达到约2,300万至4,000万吨。
这一较大的缺口相当于多达2.5亿人一年的营养摄入量,相当于全球人口的3%。除了这意味着人类遭受苦难之外,根据近期粮食危机的经验,还可能造成一系列其他破坏稳定的后果。
以下是我们对这场不断发展、持续变化的危机四个方面的看法:
今年,由于乌克兰的物流限制以及其他国家的出口限制,出口量有所下降。
明年情况可能会更糟。我们估计,在7月开始的下一季收获季,乌克兰作物产量将下降35%至45%。
一些国家可能比其他国家受到更大冲击,整体后果可能比近期类似危机更为严重。
迅速采取缓解措施或有助于避免最坏结果,而采取行动的机会窗口正在收窄。
在全球粮食系统本已岌岌可危的背景下,乌克兰冲突正在撼动其重要支柱。要理解发生了什么、接下来可能会怎样、谁受影响最大以及可以采取哪些措施,并非易事。应对当前局势并促成尽可能好的结果,可能需要果断行动与协作。
由于乌克兰的物流限制以及其他国家的出口限制,出口量有所下降
如今,全球粮食供应面临两个关键障碍:乌克兰出口量下降(俄罗斯出口在一定程度上也有所下降),以及可能进一步限制全球供应的连锁影响。目前的出口缺口主要是由于黑海地区筒仓储粮外运能力下降。如果签署的协议能够充分兑现承诺,许多短期问题可能得到缓解,不过这一理想结果远未确定。
全球出口量已经下降
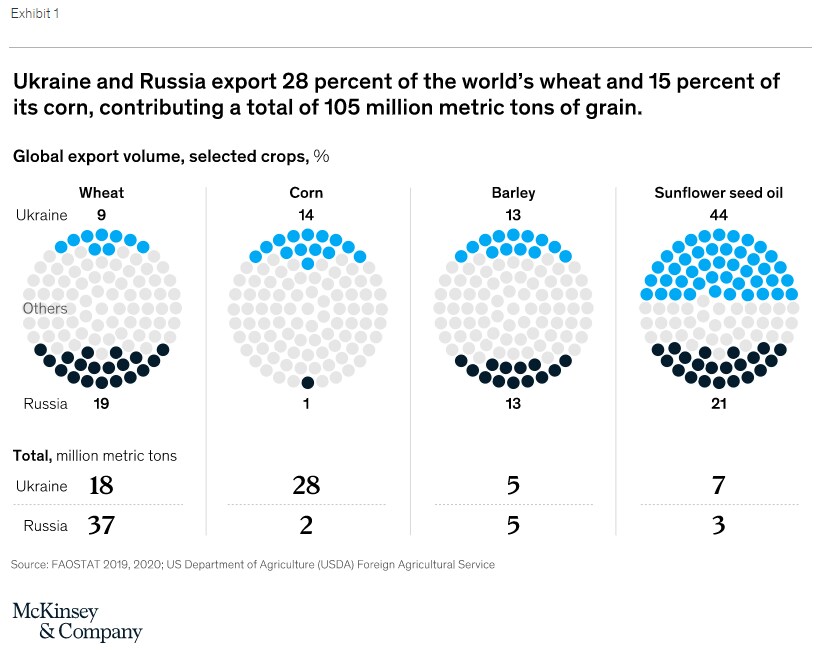
全球谷物主要来自六大种植区,其中包括乌克兰和俄罗斯;两国合计生产全球出口小麦的约28%和玉米的15%(图表1)。黑海港口遭封锁、航运线路上布设水雷以及替代路线有限,已立即造成出口量下降。原本需要通过铁路或卡车运出乌克兰的小麦和玉米供应面临物流瓶颈,包括乌克兰与邻国采用不同的铁路轨距、铁路货车短缺,以及波兰和罗马尼亚港口的运输能力有限。尽管近期达成的协议旨在允许乌克兰通过三座主要黑海港口出口谷物,但局势可能仍将充满不确定性且十分脆弱。
仅海上物流限制一项,就使乌克兰出口量估计减少1,600万至1,900万吨(不过,如果谷物很快开始大批量从黑海港口运出,出口量可能会更高),俄罗斯出口量则减少200万至300万吨。全球贸易量为4亿吨,其中约5%看起来似乎不多。然而,这可能足以严重扰乱为期两年的大宗商品周期,因为市场需要签订新合同,市场流动性的信心也会受到侵蚀,从而可能促使一些国家增加储备。
在下一播种季,战争扰乱乌克兰的播种与收获,加上俄罗斯、巴西及其他种植国作物投入品不足,这些因素可能共同导致供应进一步收紧。我们估计,这些影响可能使2023年全球谷物贸易出现2,300万至4,000万吨的缺口(图表2)。如果各项协议得到遵守,乌克兰黑海出口量大幅增加,缺口就可能较小。更悲观的情景则反映了以下情况可能造成的后果:乌克兰港口仍大面积受阻,农民流动资金及获取农业投入品的能力受到限制,播种面积减少。
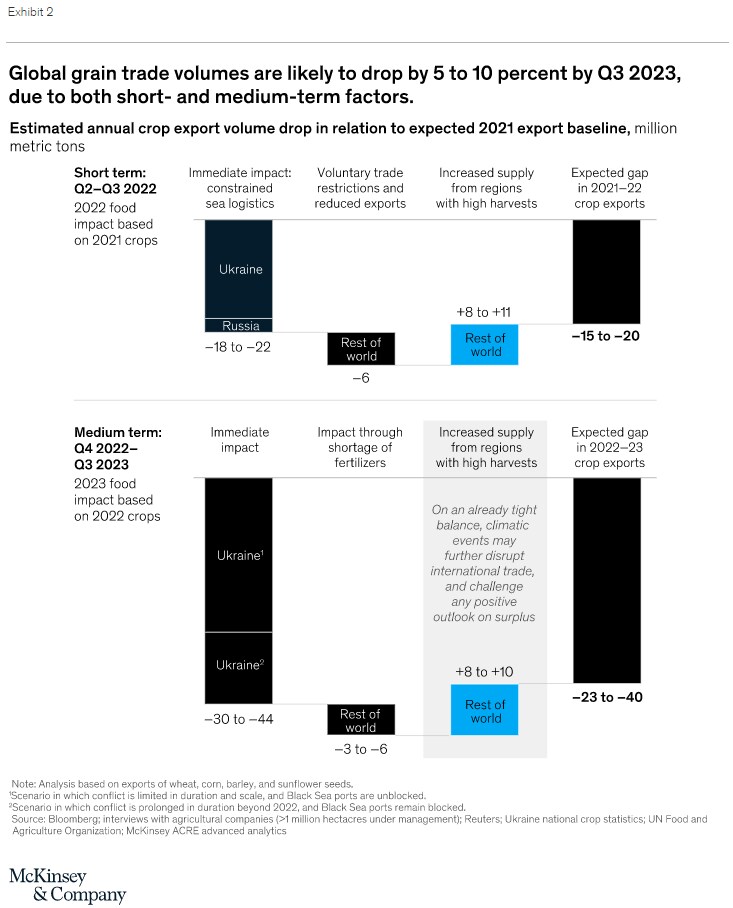
一些国家试图通过贸易限制保护国内市场,令供应进一步收紧。从战争开始到2022年5月,各国新增了约40项出口禁令和出口许可要求。尽管采取这些措施的国家可能认为此举对本国有利,但历史表明,这些措施会进一步挤压可用粮食库存、推高价格,并进一步威胁世界贫困人口的粮食安全。
负面影响在一定程度上有所减轻,还可能因出口增加而进一步缓解——新增出口部分来自预计将迎来创纪录收成的地区,部分来自正在释放谷物储备以期从价格上涨中获益的国家。这些措施能带来多少缓解尚不明确,因为相关行动是自愿的,且无疑会受到市场动态和政治因素的驱动。
明年情况可能更糟
令人遗憾的是,今年年底前及整个2023年,全球粮食供应可能还会遭受更多损失。截至本文撰写时,今年的物流问题已导致乌克兰和俄罗斯的谷物出口量合计减少多达1,800万至2,200万吨。持续的冲突妨碍农民整地、播种以及保护和施肥作物,下一收获季的产量可能因此进一步下降。黑海出口协议能否成功、物流是否改善以及其他干预措施能否奏效,都可能决定部分缺口能否弥补。然而,全球各粮仓地区的干旱影响等因素令前景蒙上阴影,而干旱趋势预计会随着时间推移而加剧。
截至本文撰写时,今年的物流问题已导致乌克兰和俄罗斯的谷物出口量合计减少多达1,800万至2,200万吨。
麦肯锡公司
乌克兰即将到来的收成和出口量可能是过去十年来最低的
根据对种植者的访谈和当地数据,我们对乌克兰各州(行政区划)的潜在收成进行了建模。总的来说,我们估计,乌克兰作物产量在下一季收获季将下降35%至45%。主要原因包括:持续的军事行动和地雷导致收获面积减少;农民缺乏流动资金(因为去年大部分收成无法运出);化肥获取受限导致单产下降;农事时序受到干扰;作物保护措施不够先进;以及柴油和化肥成本上涨带来的连锁影响。
除了农业生产面临的挑战,出口物流可能也会继续构成难题。由于这些因素共同作用,按战前基准计算,乌克兰在2022—23市场年度的出口总量可能减少3,000万至4,400万吨。
其他国家的情况也可能进一步减少全球贸易量
尽管今年夏秋两季可能迎来丰收,但由于全球贸易限制,俄罗斯未来几个种植季的单产可能下降。杂交种子、作物保护产品,以及在较小程度上的机械和软件,可能受到进口禁令影响,首当其冲的是小麦产量。
化肥短缺和化肥价格上涨也预计会降低严重依赖化肥进口国家的单产,例如巴西。这可能进一步减少世界市场上的谷物数量。
其他出口国的做法既可能增加全球供应的谷物,也可能使供应进一步减少。一方面,继续实施甚至加码贸易限制可能加剧全球短缺;另一方面,丰收和释放储备则可能减轻影响。气候事件也可能打破脆弱的平衡。目前尚不清楚哪种情景会成为现实。
整体后果可能比近期类似危机更为严重
我们所处的环境正经历消费行为的渐进式转变:全球对蛋白质和生物燃料的需求不断增加,同时气候变化给农业部门带来了更多风险。粮食供应链日益互联,对贸易的依赖程度很高,而库存水平偏低且集中在少数国家。石油和化肥价格、物流成本以及现行贸易限制的数量都接近过去十年来的最高水平,气候变化也在对作物造成负面影响。
一些国家有能力抵御这个需要精细平衡的系统所遭受的冲击,另一些国家则没有这种能力:高度脆弱国家的人口占全球人口的18%,却占全球营养不良人口的41%。2020年,全球有8.11亿人遭受严重营养不良或食物不足。
各国受到的影响不一,一些国家可能遭受毁灭性冲击
全球粮价高企会影响所有国家,但一些国家受到的冲击比其他国家更大(图表3)。包括中国、美国和欧盟成员国在内的一些国家受到的保护相对较好。这些国家本地粮食产量高、库存充足,购买力也较强。
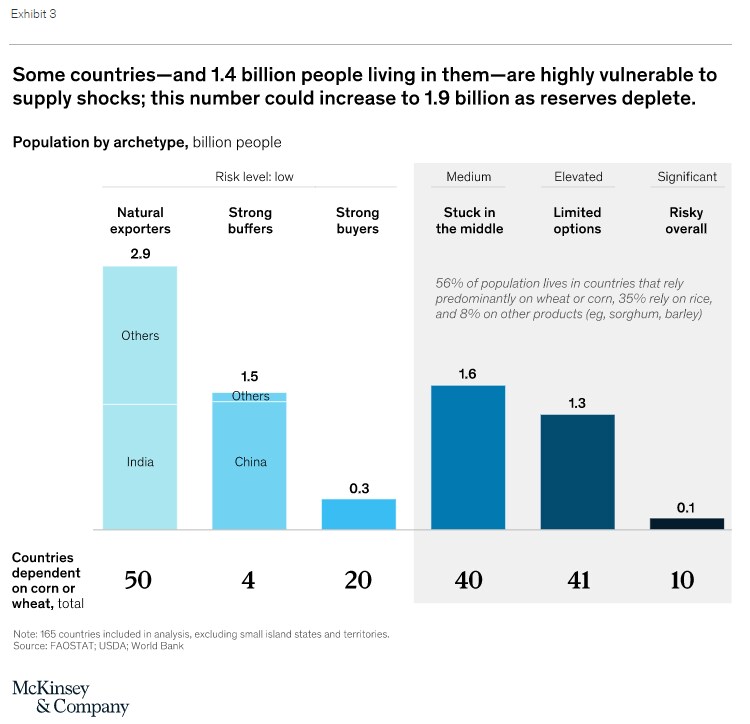
但包括孟加拉国、埃塞俄比亚、索马里和也门在内的许多国家都极为脆弱。这些国家严重依赖谷物进口,库存有限,购买力也较低,可能受到价格上涨的沉重打击。此类地区居住着逾14亿人,主要分布在非洲和亚洲;如果全球短缺持续且各国耗尽储备,这一数字可能增至约19亿人。
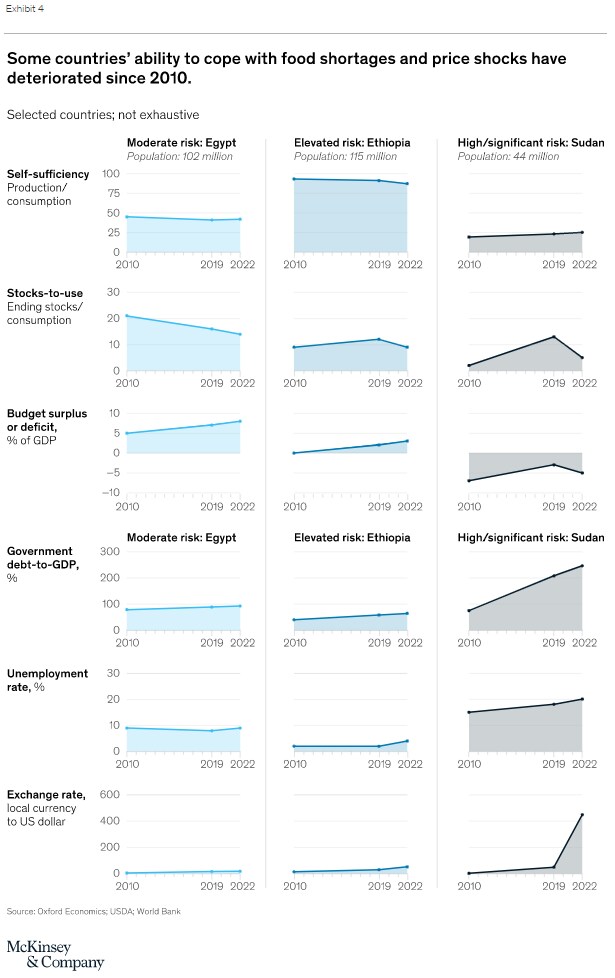
考虑到一些国家应对其脆弱性所带来的财政和社会后果的能力,情况就更加严峻。2022年,许多国家的本币大幅贬值,导致小麦和石油等以美元计价的进口商品对当地居民来说更加昂贵。主要受新冠疫情影响,这些国家的预算赤字和失业水平已经高于通常水平。随着粮食供应收紧,这些国家将面临更高的通胀;在努力保护民众免受粮价上涨影响时,预算压力也会加剧。如果它们无力应对,营养不良水平可能会上升。
可能造成的后果
过去的粮食短缺曾导致以下后果:
通货膨胀:供应收紧、投入品和运输成本高企以及投机效应会推高消费价格。
预算和财政压力:金融和财政体系面临更大压力,必须应对通胀、确保贸易充足,并向最需要帮助的人提供补贴。这些努力往往受到外债增加和GDP增长放缓的阻碍。
营养不良和饥饿:由于价格上涨,以及在较小程度上实际供应短缺,人类苦难加剧,尤其是最脆弱群体。
当前局势可能出现类似影响,以及其他经济和社会困难。但这一次,一些脆弱国家的政府应对供应受限的能力可能不如以往面对其他危机(包括阿拉伯之春和新冠疫情)时强(图表4)。
粮食系统的总体风险可能超过当代危机时期
疫情耗尽了各国的预算和外汇储备,并使其债务升至创纪录水平,令它们面对价格上涨时的韧性降低。食品支出占消费者开支的比重高于往常,许多国家的失业率也居高不下;如果政府无法缓和冲击,家庭将别无选择,只能把更多预算用于购买食物。在这种情况下,即使供应受到轻微干扰,也可能显著扰乱全球粮价以及社会应对粮价波动的能力。
考察2007—08年全球粮食危机和促成阿拉伯之春的2010—11年粮价上涨之前的种种条件,我们发现,如今全球粮食系统面临的风险更高。
迅速采取缓解措施或有助于避免最坏结果
世界各地的利益相关方或许能够采取行动,避免最悲观的情景成为现实。短期内,以下三项基本措施有助于降低风险:
疏通黑海物流通道并降低其风险。
减少贸易限制并释放缓冲库存;为重新平衡全球供应,各国需要增加在世界市场上交易的谷物供应。
向受影响最严重的地区和人群提供财政援助。
在思考如何缓解当前危机时,利益相关方也应规划如何避免下一场危机。各国政府和粮食农业价值链上的参与者都需要改进管理供需冲击的方式。面对这里强调的多种风险,增强韧性至关重要,尤其是在气候变化正引发更多极端事件(如干旱)的时代。此类冲击或许发生在世界某个特定地区,却可能导致全球价格飙升,黑海局势已充分证明了这一点。
来自公共和私营部门的全球行为根本性转变,有助于提升全球粮食系统的透明度和韧性。可采取的措施包括:
以可持续方式转型农业,提高产量,尤其是在人口快速增长的粮食进口国。
从历史上看,粮食系统中的供应冲击会导致通胀、财政实力减弱和营养不良;在某些情况下,还会引发政治动荡和暴力。战争持续时间和严重程度不同,全球供应可能无法满足2.5亿人的热量需求。这些令人警醒的数据凸显了局势的严重性和紧迫性。