现代食品生产中存在许多未计入市场定价的隐性成本。
食品真实价值框架可以揭示我们不可持续的食品体系所产生的这些隐性成本。
它将帮助企业和政府管理必要的权衡,推动食品体系更好地服务于人类和地球。
工业化全球食品体系是人为温室气体(GHG)排放、农业废弃物和生物多样性丧失的最大来源之一。当前体系的系统性失灵既导致肥胖和营养不良,也造成许多其他与饮食相关的疾病。与不可持续、不健康的食品相比,环境可持续且健康的食品往往对消费者来说更难负担,对企业来说利润也更低。许多为全球生产食品的农民,所得收入不足以维持自己及家人的生活。这些只是食品生产和消费中未计入市场定价的一部分隐性成本。
全球许多最大的食品行业企业正努力解决与特定环境、社会经济和健康挑战相关的市场失灵。然而,随着时间推移,大型企业的小规模试点项目不断增多,形成了由各自独立的举措构成的组合,这些举措彼此之间难以关联、整合或协调。更关键的是,尽管已有多种用于公共报告的框架,但目前仍没有一种广受认可的方法,能够计算那些有助于让全球食品体系更可持续地服务于人类和地球的商业决策所产生的真实成本与收益。
食品真实价值(TVoF)框架有望改变这一现状。TVoF 正在建立适用于各行业、价值链和地域的标准术语与分析方法。联合国粮食体系峰会科学小组已正式认可 TVoF;政府、金融机构和大型食品企业等关键变革推动者也日益接受并采用这一框架。
在与企业合作的过程中,我们看到了 TVoF 的潜力:它能让高管更准确地评估选择与权衡,并推动企业战略和流程进行更大胆且必要的变革。这有助于改善与外部利益相关方的沟通与协作。
下文展示了我们波士顿咨询公司(BCG)团队针对一种食品——巧克力豆曲奇——完成的 TVoF 分析。尽管这并非详尽分析,但这一示例确实表明,即使是简单的产品层面分析,也能成为一种强有力的新方法,帮助人们在复杂的食品体系中寻找解决方案并应对挑战。
一块巧克力豆曲奇的真实价值
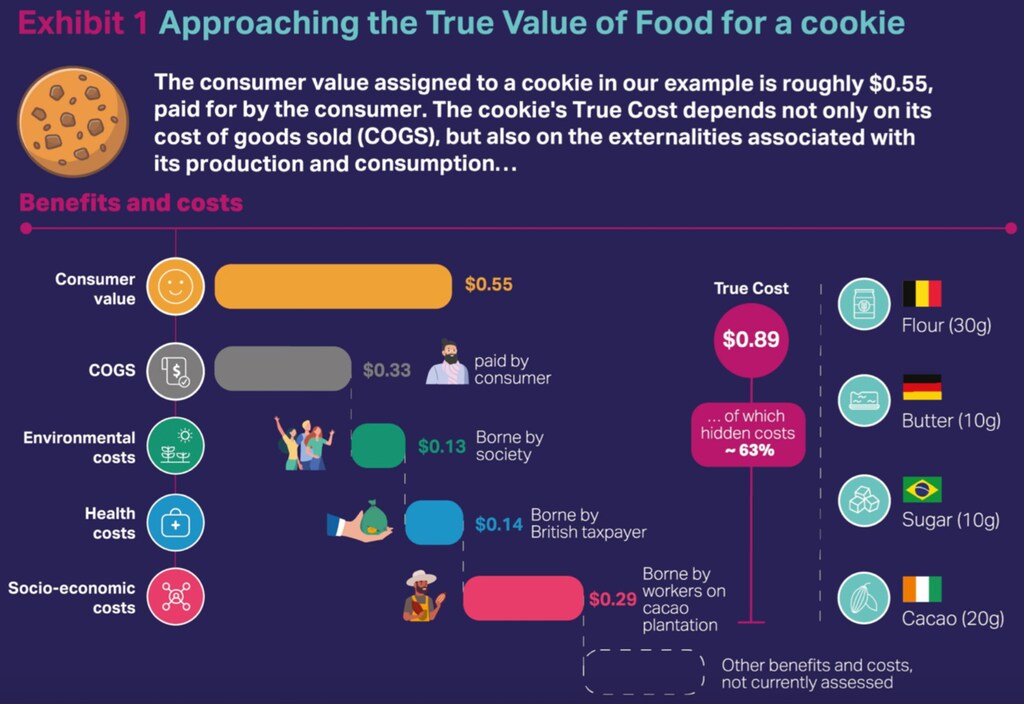
在这一示例中,我们追踪了一块曲奇的真实价值:它使用来自多个国家的原料制成,并在英国销售。如图所示,这块曲奇的零售价约为 0.55 美元,销售成本(COGS)为 0.33 美元。这个价格反映了消费者对曲奇价值的看法(即他们愿意支付的价格),但没有计入许多隐性成本。例如,我们计算了六种外部性:温室气体排放、水资源短缺、食物浪费、空热量带来的健康影响、空气污染,以及可可种植园工人报酬过低所造成的社会成本。按 TVoF 计算,这块曲奇的成本为 0.89 美元,其中 63% 是隐性成本。
在产品层面开展完整的 TVoF 分析可能较为复杂,因为不同外部性分析方法的成熟程度各不相同。尽管如此,对于曲奇制造商而言,这项分析仍可影响价值链中的重大决策,例如原料采购、供应商关系和产品配方。
建立共同语言
这种对曲奇相关直接与间接、正面与负面影响进行的“从农场到餐桌”分析,适用于任何类型的产品。TVoF 为揭示隐性成本建立了全面基准,也为开展成本效益分析提供了共同语言。进一步完善 TVoF 方法后,企业将更容易在日常工作中把经济、社会、健康和环境因素纳入商业机会与风险的战略和运营评估,以及绩效审查。
每家大型企业的首席执行官都面临压力,需要证明企业制定了食品体系可持续发展战略和执行计划。在企业内部使用 TVoF 的多维分析,将促使高管转变思维,并与不同职能部门的同事更有效地协作。TVoF 可用于构建企业可持续发展议程的广泛综合视图,并帮助首席财务官作出投资决策。它能为研发负责人提供评估未来产品组合调整的框架,也能为董事会提供简明却关键的分析。
在企业外部,投资者、倡议组织和媒体都十分关注企业创造价值的潜力及其风险状况。TVoF 是一种新的数据来源,可用于公开报告和沟通。
企业、联合国、各国政府和非政府组织在努力实现各自及共同的可持续发展目标时,TVoF 对于构想所需的系统性变革并评估进展至关重要。共享一种通用分析工具能够加快进展。不过,企业领导层对于推动 TVoF 的应用和提升其效用至关重要。在此阅读完整报告。