一项新研究表明,年仅5岁的孩子可能已经对花钱和存钱形成了截然不同的情绪反应。
研究显示,这些反应会转化为实际生活中的消费行为。研究结果还表明,这些情绪反应和消费行为并非模仿父母而来。
研究主要作者、密歇根大学人类成长与发展中心研究员克雷格·史密斯说,长期以来,人们一直使用“挥霍者—吝啬者量表”来衡量成年人的消费情绪反应。
他说,吝啬者在消费时会感到情绪上的痛苦,而挥霍者缺乏这种情绪上的刹车机制,因此往往会过度消费并背负更多债务。
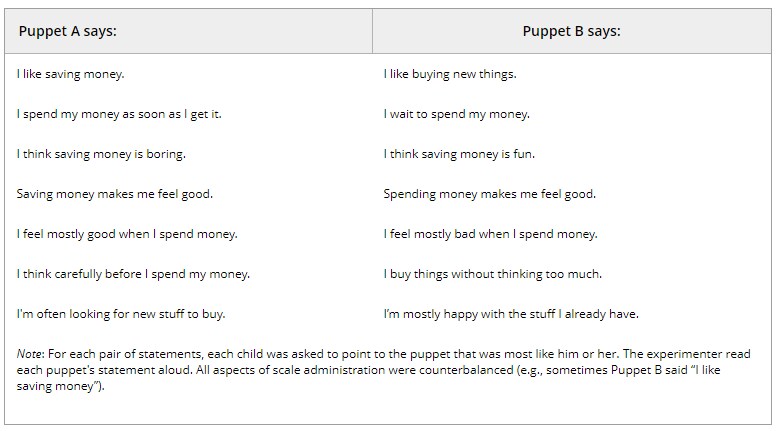
在这项研究中,史密斯及其同事编制了儿童版“挥霍者—吝啬者量表”,并向225名儿童提出各种问题,以了解他们对储蓄和消费的情绪反应。
研究人员根据孩子们的回答,确定他们在量表上的位置;随后,在研究结束时,研究人员给孩子们1美元,让他们用来买玩具或存起来,并据此考察这些情绪反应是否会转化为实际消费行为。
史密斯说,倾向挥霍的孩子更可能购买玩具,而倾向吝啬的孩子更可能存钱。父母另行提供了孩子对消费和储蓄的反应数据,这些数据证实了孩子自我报告的准确性。
史密斯说:“我们发现,在5至10岁的孩子中,一个人对消费和储蓄的情绪反应,是预测其如何使用金钱的有效指标;即使控制了孩子对商店商品的喜爱程度,这些情绪反应仍能预测实际行为。”
换句话说,即使倾向挥霍的孩子并不特别喜欢某件商品,他们仍更可能买下它。
史密斯说:“这与成年人相似:除了他们有多喜欢某件商品之外,对消费和储蓄的情绪倾向也能独立预测他们会消费还是存钱。”
此外,被归类为吝啬者的孩子人数是挥霍者的4倍;成年人中也存在同样的情况。
史密斯对年纪这么小的孩子能够准确报告自己的情绪反应感到惊讶。
他说:“我们原本并不一定认为非常年幼的孩子也会如此,这也引出了各种发展方面的问题。……这些倾向是如何形成的?它们与气质有关,是自然产生的,还是从模仿行为中习得的?”
那么,如果孩子几乎没有购买能力,为什么要关注他们对消费和储蓄的态度?史密斯解释说,因为早期的消费行为可能预示着他们日后会作出不理性的财务决策,因此及早干预、帮助人们走上正确的财务轨道至关重要。
过去十年间,面向低龄儿童的金融素养课程日益普及,课程内容包括了解支票账户和储蓄账户,以及金钱和商品的价值。如果能及早发现倾向挥霍的孩子,特别干预措施就能帮助他们认识过度消费的负面后果。
父母填写了成人版吝啬者—挥霍者量表,研究人员没有发现父母与孩子在量表上的位置之间存在显著关联。史密斯说,这可能是因为儿童版量表提出了不同的问题。目前正在开展一项研究,以更仔细地检验这种关联。
未来,他们计划把孩子的消费经历作为一个可能很重要的变量进行衡量。
研究人员在《行为决策期刊》中报告了他们的研究结果。