几乎所有发达经济体的利率都处于过去150年来的最低水平。本文认为,这种前所未有的局面反映了长期性全球力量的作用;过去30至40年间,这些力量使世界实际利率的趋势水平降低了约两个百分点。未来若有力量推高实际利率,也必然是全球性的,例如世界经济持续加速增长,或全球对安全、流动资产的需求与供给更加匹配。
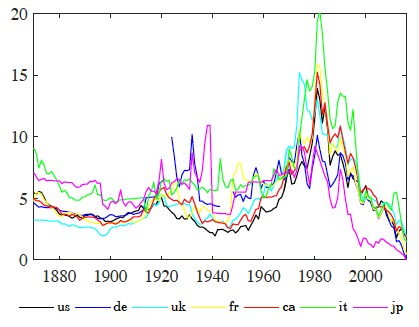
如图1所示,几乎所有发达经济体的利率都处于过去150年来的最低水平。这一现象是否仅仅反映了全球金融危机遗留、最终会逐渐消退的逆风,还是与长期发展趋势有关?利率下降的驱动因素又是什么?这些问题是美国及其他国家货币政策的核心,也是日益丰富的相关文献所关注的重点(例如 Holston 等,2017;Gourinchas 和 Rey,2016)。
图1。过去150年长期政府债券的名义收益率
本文认为,这种前所未有的低利率环境反映了长期性全球力量的作用;过去30至40年间,这些力量使世界实际利率的趋势水平降低了约两个百分点。所有发达经济体的降幅几乎相同,因为这一时期各经济体的实际利率趋势趋于一致。这一变化是由安全性和流动性的便利收益上升以及全球经济增长放缓所推动的。这些结论基于一篇近期论文(Del Negro 等,2018)的研究结果。该论文利用始于1870年的短期和长期利率、通胀及消费数据,对七个发达经济体的实际利率趋势进行联合估计。我们采用灵活的时间序列模型——带有共同趋势的向量自回归模型(VAR)——完成这一估计。借助这一计量经济学工具(我们曾在先前的研究中使用,见 Del Negro 等,2017),我们可以从大量变量中提取趋势,而不必预先判断其周期性部分之间的动态相互依赖关系。因此,我们可以运用经济理论对这些趋势进行建模和解释,同时不必假定理论在其他频率上也成立。例如,长期不存在套利机会,这意味着我们可以将跨国实际利率的估计共同趋势解释为世界实际利率趋势。同一理论框架还表明,可以将这一趋势分解为若干潜在驱动因素,例如全球消费增长。
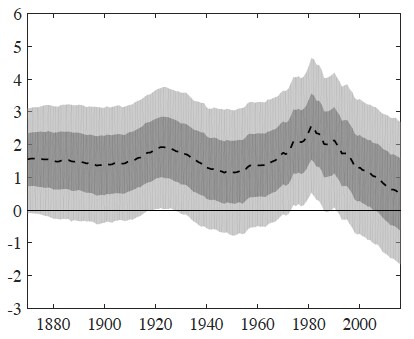
我们的实证分析得出的第一个结果见图1。图中显示了估计的世界实际利率趋势的后验中位数(虚线),以及68%(深灰色)和95%(浅灰色)的后验覆盖区间。根据这些估计,直至20世纪40年代,世界实际利率趋势一直稳定在略低于2%的水平。二战后,该趋势逐步上升,在1980年前后达到接近2.5%的峰值,此后持续下降,到数据所覆盖的最后一年——2016年——降至约0.5%。估计趋势的确切水平存在相当大的不确定性,但过去几十年的降幅估计得相当准确。其幅度也与 Holston 等(2017)对美国、加拿大、欧元区和英国按 GDP 加权估算的 r* 相符。在我们的样本中,如此幅度的下降前所未有,甚至在20世纪30年代的大萧条期间也未曾出现。
图2。世界实际利率趋势
考虑到大萧条和两次世界大战期间世界经济经历的剧烈动荡,这一发现或许相当出人意料。例如,Jordà 等(2017)也记录了自20世纪80年代中期以来实际安全利率的下降,但他们发现,两次世界大战前后以及20世纪70年代的降幅更大。他们的结论是:“真正令人费解的或许是安全利率为何在20世纪80年代中期如此之高,而不是此后为何大幅下降。”
图3。世界实际利率趋势与十年移动平均值
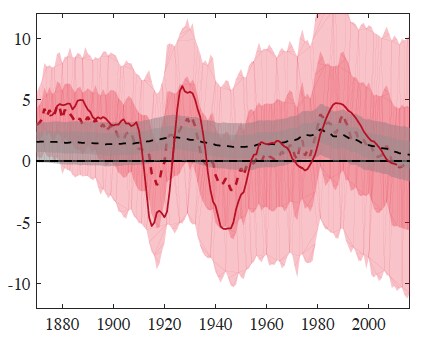
这些差异从何而来?图3通过比较我们衡量的世界实际利率趋势(带灰色区间的黑色虚线)与 Jordà 及其合作者采用的各国事后实际利率十年移动平均值的跨国平均(红色实线),回答了这一问题。显然,移动平均法得出的实际利率全球趋势指标比我们的指标波动大得多,而且在两次世界大战前后都深跌至负值区间。为何如此?我们认为,这是因为十年移动平均值将趋势与周期性波动混为一谈。图中的红色虚线说明了这一点:如果允许趋势逐年大幅波动,所得结果就会与十年移动平均值更为接近。允许趋势如此大幅波动的后果是,周期与趋势无法区分,导致趋势估计极不确定。红色虚线对应的后验不确定性很大(红色阴影区间),清楚地体现了这一点:在样本期末,世界利率的50%后验覆盖区间宽达10个百分点!
我们对何为趋势的先验判断相当保守:在我们的模型中,趋势的预期变化在一个世纪的时间跨度内,其标准差为1。然而,只要不采用红色虚线所隐含的极端取值(即一年),即便将时间跨度从一个世纪缩短至半个世纪、四分之一个世纪,甚至十年,我们的结果也不会发生很大变化。总之,我们关于过去二十年全球利率趋势下降幅度前所未有的结论,经得起对趋势构成的多种先验看法的检验,前提是不能让趋势受到周期性发展的过度影响。
图4。各国实际利率趋势
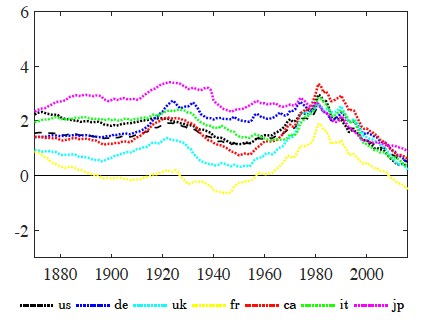
图4显示,过去30至40年间,世界实际利率的趋势性下降在各发达经济体之间高度同步。图中报告了我们样本中七个经济体实际利率趋势的估计值(后验中位数,以点线表示)。在此期间,各国特有的趋势基本消失,因此如今世界实际利率趋势与所有国家的趋势都极为接近(法国可能例外)。实际利率趋势趋同,与这一时期全球资本市场日益融合的充分文献记录相符。因此,过去三至四十年实际利率的长期下降显然是一种全球现象:所有发达经济体的实际利率趋势降幅都非常相近。实际利率的“全球趋势”日益盖过各国特有趋势,这一发现与近期研究的结果颇为相似;那些研究强调,“全球周期”——或全球因素——正在成为推动全球风险资产回报率共同变动的重要力量(例如 Gerko 和 Rey,2017)。
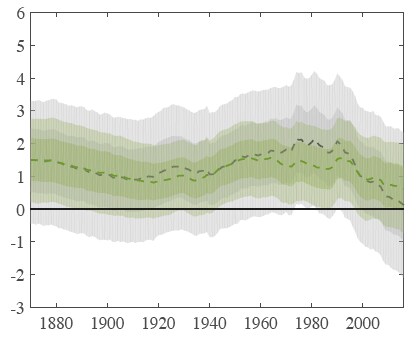
最后,图5展示了若干基本组成部分对我们估算的世界实际利率走势所作的贡献。我们重点考察两个常被提及、且可利用数据衡量其贡献的低利率环境潜在驱动因素:便利收益和全球经济增长。便利收益是指投资者为获得高质量(主权)证券的流动性和安全性而愿意放弃的利息收入。便利收益可能是我们数据集中的重要因素,因为其中的利率对应政府证券或其紧密替代品;与其他私人发行的资产相比,这些证券相对安全且流动性较高。因此,我们的世界实际利率反映了安全且流动的证券的实际利率趋势。为了衡量便利收益,我们在估算中纳入了美国穆迪 Baa 级公司债券收益率,与 Krishnamurthy 和 Vissing-Jorgensen(2012)的做法一致。根据我们在论文中讨论的若干假设,这一信息足以捕捉便利性对世界利率的长期影响。
图5。便利收益、经济增长与世界实际利率的趋势
a)世界实际利率与便利收益
b)世界实际利率与全球经济增长
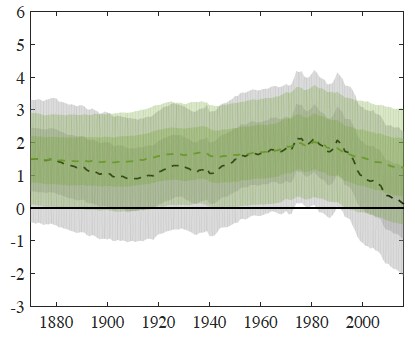
图5上图报告了估计的便利收益因素对世界实际利率趋势变动的贡献。这一分解表明,过去几十年世界实际利率的趋势性下降,在很大程度上是由世界便利收益趋势成分上升所推动的(绿色虚线表示其负值,绿色阴影区域表示68%和95%的后验覆盖区间)。便利收益上升表明,全球对安全性和流动性的需求与供给之间的失衡日益加剧。这一因素的影响尤其集中在20世纪90年代中期以来,支持了这样一种观点:1997年亚洲金融危机和1998年俄罗斯违约,以及随后长期资本管理公司(LTCM)的倒闭,是全球失衡开始形成过程中的关键转折点;Bernanke(2005)、Bernanke 等(2011)、Caballero(2010)、Caballero 和 Farhi(2017)、Gourinchas 和 Rey(2016)等人均提出过这一观点。下图展示了全球增长趋势所作的贡献。我们根据样本中七个经济体人均消费增长率趋势的共同成分估算全球增长趋势,这一做法由消费资产定价模型所启示,并在我们的论文中作了进一步说明。全球人均消费增长率下降可能与人口结构变化有关,也是推动全球实际利率走低的另一个重要因素。自1980年以来,其贡献幅度与便利收益相当,但在过去20年里仅约为后者的一半(且估计精确度较低)。
综合来看,我们的结果表明,发达经济体的低利率是一种长期现象,由早在大衰退之前就已出现的全球力量所驱动,不太可能与各国政策或其他国内发展等国家特有因素有关。因此,未来若有力量推高实际利率,也必然是全球性的,例如世界经济持续加速增长,或全球对安全、流动资产的需求与供给更加匹配。




