近期全球经济和金融市场的走势为拉丁美洲带来利好。全球增长和贸易势头向好,我们预计这一势头将延续至2018年。大宗商品价格走强也助力该地区经济反弹。
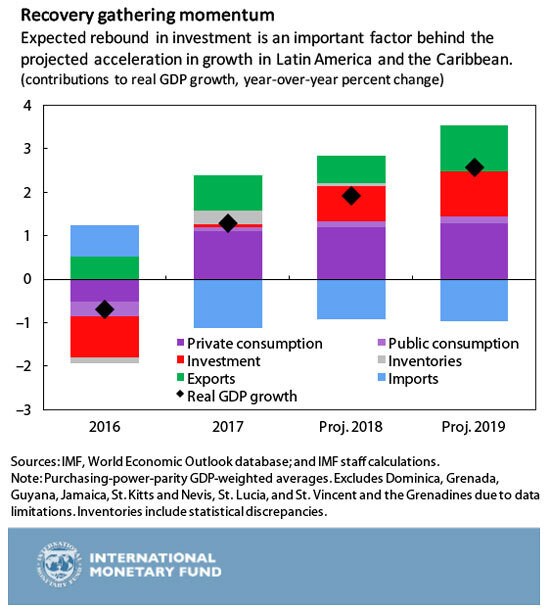
受益于全球环境改善,拉丁美洲经济复苏也在加快步伐,巴西、阿根廷和厄瓜多尔等少数国家的衰退已接近尾声。我们目前估计,地区经济2017年增长1.3%(高于我们10月的预测中的1.2%),并预计经济活动将进一步加速,2018年增长1.9%,2019年增长2.6%。

去年,消费和出口是经济增长的主要驱动力。令人鼓舞的是,投资不再拖累经济,预计将成为推动今年和明年产出加速增长的重要因素。2017年,许多国家的通胀显著回落,为放宽货币政策提供了一定空间。
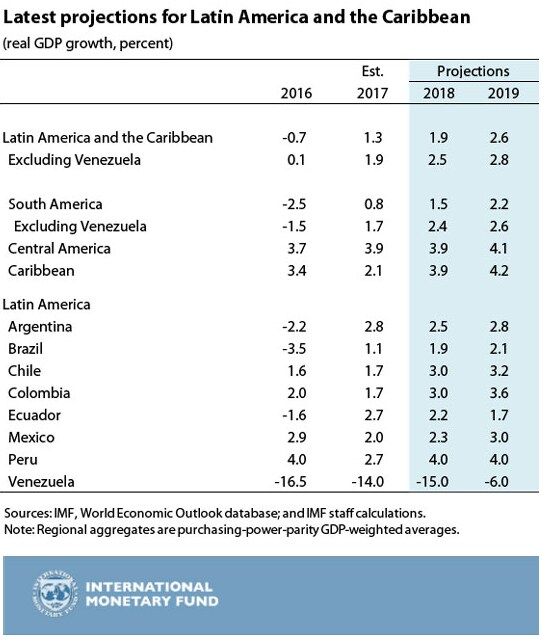
该地区各地普遍实现复苏。墨西哥、中美洲和加勒比地区部分地区受益于美国经济增长加快;南美洲的增长则主要得益于巴西、阿根廷和厄瓜多尔结束衰退,以及大宗商品价格走高。
北美
在美国,2017年12月通过的美国企业所得税和个人所得税改革,短期内可能会提振私人投资和私人消费,使经济增速在2018年升至2.7%,2019年升至2.5%,高于2017年估计的2.3%。
这使加拿大2018—2019年的增长前景有所改善,2017年的增长估计仍为3%。即使受益于美国经济提振,随着利率上升以及为缓解住房和抵押贷款市场金融风险而收紧的宏观审慎政策持续发挥作用,预计加拿大经济增速仍将放缓至2018年的2.3%和2019年的2%。
墨西哥的前景预计将受益于美国经济增长加快,但《北美自由贸易协定》重新谈判的结果存在不确定性,加上墨西哥7月总统选举,将在短期内对增长造成压力。因此,预计产出增速将从2017年估计的2%加快至2018年的2.3%。随着去年国内管制燃油价格上涨的影响消退,预计2018年通胀将大幅回落。继续实施旨在降低公共债务比率的审慎财政政策,是维护宏观经济和金融稳定的关键。
中美洲和加勒比地区
在中美洲和多米尼加共和国,汇款流入强于预期、金融状况改善以及收成良好,助力产出继续稳健增长。
经济前景加勒比地区整体正在改善。预计该地区2018年和2019年均将实现温和增长,近期美国税改后美国经济增长加快将为其提供支撑。不过,2017年飓风季遭受重创的部分岛屿,复苏之路仍将漫长。在多米尼克,预计2018年国内生产总值将下降16%,随后随着重建步伐加快,2019年有望反弹。
南美洲
在阿根廷,预计2017年经济活动增长2.8%,高于《2017年10月世界经济展望》中的2.4%。消费受益于实际工资上涨,投资也有所加速,包括私营部门投资。受财政和货币紧缩影响,预计2018年经济增速将小幅放缓至2½%。假设工资涨幅温和,通胀预计将继续回落。降低基本财政赤字有助于遏制比索升值压力和经常账户恶化。
在巴西,经历2015年和2016年的严重衰退后,私人消费和投资带动经济复苏势头增强。受异常丰收推动,食品价格大幅下降,2017年通胀率降至3%。与《2017年10月世界经济展望》相比,我们大幅上调了巴西2018年的经济增长预测。不过,2018年大选结果存在不确定性,可能会拖累经济增长。为确保财政可持续性,巴西当局计划进行长期财政整顿,其中包括力度颇大的社会保障改革。
在智利,2017年开局缓慢,但下半年经济增长提速,预计这一势头将延续至2018年,全年增速预计为3%。铜价走高、商业信心改善,尤其是2017年总统选举相关政治不确定性消除后,均为经济增长提供了支撑。
在哥伦比亚,随着2014—2016年油价大幅下跌带来的负面影响逐渐消退,经济增长逐步回升。通胀下降为支持增长的货币宽松政策创造了空间。在全球增长改善、油价上涨的背景下,预计复苏势头将增强,通胀率也将继续向目标水平靠拢。出口增长和基础设施投资有助于中期增长前景保持良好。
厄瓜多尔经济2017年的复苏速度快于预期,增长估计为2.7%。油价部分回升、国际金融市场融资渠道拓宽,为复苏提供了支撑。新一届政府正努力与私营部门沟通并打击腐败,这些举措可能有益于经济的长期发展。不过,短期内经济仍易受外部冲击,因此需要削减财政赤字,并通过结构性改革恢复竞争力。
在秘鲁,2017年下半年经济增长显现复苏迹象。2018年,预计国内需求将全面扩张,推动经济增长达到约4%。出口应会保持稳健,但由于新的采矿项目在2017年已接近产能上限,其贡献预计将低于过去两年。在政策方面,当局仍专注于实施逆周期财政和货币政策以及结构性改革。计划于2018年实施的财政刺激,对实现经济增长反弹至关重要。
在委内瑞拉,危机仍在持续。预计2018年实际国内生产总值将下降约15%,自2013年以来累计降幅将接近50%。这一趋势源于显著的微观层面扭曲和宏观经济失衡,并受到石油出口崩跌的加剧:起初是2014年年中油价急剧下跌所致,近来则是国内石油产量骤降所致。预计2017年通胀率已超过2,400%,2018年将升至约13,000%;巨额财政赤字的货币化融资以及民众对本国货币信心丧失,进一步推高通胀。
经济复苏面临的风险
多种风险可能损害该地区的复苏。许多国家即将举行选举,未来一年经济和政策的不确定性将随之增加。发达经济体的内顾型政策倾向——包括退出跨境一体化——以及全球地缘政治紧张局势、极端天气事件等因素,都可能加剧这些不确定性。
此外,如果美国通胀升幅超过预期,或在长期处于极低利率、资产价格波动较低的时期过度承担风险,导致全球金融脆弱性累积,金融市场状况可能会收紧。
当前是重建缓冲、提升中期增长的良机
展望近期之外,该地区仍面临严峻的中期挑战。正如我们一直强调的,尽管当前经济正在加速增长,拉丁美洲的产出增长仍在回归一个表现平平的均值。潜在增长乏力、中期下行风险加大,因此需要进一步努力重建缓冲,并实施结构性政策以解决增长瓶颈、增强韧性。
对于需要降低财政赤字的国家,应注意在两者之间取得微妙平衡。




