科学家一致认为,气候变化将带来负面后果,但损害程度存在巨大不确定性。诸如失控的全球变暖或海平面极端上升等威胁文明的气候事件,在下个世纪发生的可能性或许不高,但也无法排除。然而,经济学家估算气候政策的货币收益时,通常会忽略气候政策所发挥的保险作用,即防范灾难性事件发生的可能性。
想想个人购买人寿保险时获得的好处。如果他去世,家人便可免于陷入财务困境。他很可能会在这份保单上亏钱——事实上,他 希望 亏钱——但他仍然认为购买保单值得,因为一旦他去世,保单就能带来巨大利益,而且知道届时家人会得到保障,也让他感到安心。
当然,几乎所有类型的保险都具有类似的好处,而价值数十亿美元的保险行业之所以存在,正说明人们愿意付费保护自己免受灾难性后果的影响。从经济学角度看,购买保险的人是“风险厌恶者”。如果不考虑投保人的风险厌恶程度,就估算人寿保险的货币收益,显然荒谬,因为这 正是 人寿保险所带来的好处。
现在来看看气候变化政策对社会的好处。降低大气中的温室气体浓度,必然能够避免气温升高和海平面上升造成的损害,但也可能避免更为严重、并可能威胁世界部分地区人类文明的灾难性事件。我们无法为潜在的灾难性气候事件准确赋予概率,但在缺乏有力政策应对的情况下,对于威胁文明的事件, 1%至5% 或许是目前最接近共识的估计。
个人购买人寿保险,与社会中的一大群人购买“气候保险”(以政策和法规的形式)之间有明显的相似之处。正如个人会因自身生活中的灾难性风险降低或消除而受益,社会也会因灾难性气候事件发生的可能性降低或消除而受益。如果人寿保险确实带来真实而可观的好处,那么气候政策也必然具有类似的好处,只不过这些好处是数百万人累积起来的。
从某种意义上说,气候政策就是为你所在的整个社区购买的人寿保险。
气候政策具有保险效益这一观点绝非新鲜事——从《里约宣言》到《京都议定书》,国际协议都提到了“预防原则”,即科学上的不确定性并非推迟行动的理由,因为行动可以避免对社会造成潜在的严重或不可逆转的损害。正因如此,我们在估算气候政策的收益时,通常忽视其保险作用,这就更加令人费解。
风险厌恶与碳的社会成本
气候变化政策的收益,是通过将减排量乘以 碳的社会成本(SCC)来估算的;这一数值代表某一年排放量小幅增加所造成的损害。本文将重点讨论美国政府认可的SCC估值,因为自 2010年首份“跨部门工作组”报告发布以来,这些估值已得到广泛采用。
美国政府制定SCC数值,旨在让政府机构对减少二氧化碳排放的货币收益采用统一估值,以便在评估法规时使用,例如美国环保署最近提出的《清洁电力计划》。美国政府的SCC估值也已用于无数其他场合,包括 明尼苏达州政府最近 用其制定“太阳能价值”电价,该电价将支付给生产太阳能的公用事业客户。
在估算SCC时,美国政府假设“风险中性”(即风险厌恶程度为零),这意味着分析没有纳入人们倾向于购买保险以防范灾难性后果这一偏好。但如果人们倾向于为防范灾难性风险购买保险,而气候政策能够降低灾难性风险,为什么还要假设风险中性?
一种可能是,人们混淆了两种听起来相似、但几乎完全相反的情形:(1)一项法规的效果不确定;(2)一项法规降低既存的不确定性。对于效果不确定的法规,根据经济学中的一项“著名”结论( 阿罗—林德定理),政府往往可以不考虑其成员的风险厌恶偏好,因为政府项目的风险分散到庞大人口中后,会变得极其微小,几乎消失。或许正因如此, 美国政府 和 英国政府 都建议在政策评估中默认采用风险中性假设。
然而,对于威胁文明的气候事件风险等既存的不确定性,即使由庞大人口共同承担,风险也绝不会因此消失。相反,所有风险厌恶者都会因既存不确定性降低而受益,而这些收益应纳入政策评估。
换句话说,邻居也受到威胁,并不会让我们对保险的偏好消失。
风险中性假设的另一个可能原因,是它避免了复杂计算。计算SCC需要估算二氧化碳排放量小幅增加给整个世界造成的数百年损害。这是一项艰巨的任务,因此任何简化假设的机会都很诱人。试图将风险厌恶因素纳入SCC估值也面临相当大的困难。没有市场数据能够说明,为降低未来各种威胁文明事件的发生概率,我们愿意支付多少;因此,要考虑人们对这类事件的风险厌恶,就必须采用某些假设,而这些假设难免有些武断、存在争议,也容易受到批评。完全避开这些复杂问题要容易得多。
但只有在简化假设不太可能影响结果可靠性时,它们才是合理的。多项经同行评审的研究表明,纳入风险厌恶的影响后,SCC会大幅上升(见 此处、 此处或 此处)——气候政策的保险效益完全可能与所有其他收益之和相当。
事实证明,为防范人类文明毁灭而购买保险,确实能给人们带来真实而可观的好处。
政府的解决方案带来的问题多于解决的问题
公平地说,美国政府明确承认,在SCC计算中忽视风险厌恶存在弊端,并在其2010年报告中指出:“这些计算没有考虑到这样一种可能性:与降低预期成本相同、但发生概率较高且影响较小的损害相比,人们可能更愿意付费降低发生概率较低、但影响较大的损害。”报告解释说,出于这一考虑,政府还公布了一个针对气候变化损害“高于预期”情景的额外SCC估值。由于避免高于预期损害所带来的收益更大,该情景预测的SCC显著更高。
但这种“解决方案”有两个主要问题。首先,尽管政府建议使用其SCC估值的完整范围,实际做法却往往是忽视这一范围,只关注被称为“中心值”的估值。例如,明尼苏达州在制定其 “太阳能价值”电价时,只采用了美国政府的“中心”SCC估值。高于预期损害情景看起来像是可以忽略的离群情景,但实际上,风险厌恶是一种普遍的偏好特征,应纳入所有SCC估值。
其次(也是问题更严重的一点),假设气候损害“高于预期”,并不是将风险厌恶(进而将保险效益)纳入SCC估值的概念上有效的方法。一旦假定了某个损害结果,分析中的不确定性就被消除了。不确定性一旦从分析中消失,风险厌恶就不会产生影响。
要理解这一点,不妨想想你的医疗保险带来的好处。美国政府的方法就像是先准确告诉你未来的健康状况(比如结果会比预期更糟),然后再根据这一结果计算保险的好处。这些事后收益几乎完全无法反映你在得知健康状况之前愿意支付的保费。气候政策类似的是这些保险保费,而不是事后收益。
目前还不清楚,在考虑潜在损害的完整分布时,美国政府的“高于预期”SCC估值会高估还是低估SCC。但从公共政策角度看,由此得到的SCC数值毫无意义。
这并不是说政府的SCC估值毫无用处。政策评估通常发现,即使不考虑保险效益,减缓气候变化行动带来的收益也大于成本。这是支持该政策的有力证据。
但在相反的情况下,也就是政策估算成本高于收益时,政府的SCC估值就不那么有用了。由于被遗漏的保险效益可能是最大的收益类别,政策净收益的正负仍然无法确定。
并非只有“危言耸听者”希望避免灾难
“气候危言耸听者”是一个常见的贬义称呼,用来指倡导减缓气候变化的人;批评者认为他们关注的是最坏情况,而非可能发生的结果。当然,不应误导公众,使他们误判灾难性气候事件发生的可能性。但这些批评者往往忽略了一点:灾难性事件不必是确定的——甚至不必是可能性较高的——才足以证明采取重大行动减缓气候变化是合理的。作为风险厌恶的社会,我们或许有必要降低甚至消除哪怕发生概率很低的事件的可能性。
我们能从人寿保险、医疗保险、汽车保险等中受益。我们不应再假装气候保险政策不会带来类似的好处。
本文与 The Energy Collective合作发表。发表本文并不意味着世界经济论坛认可其中观点。
关注Forum:Agenda, 订阅我们的每周简报。
作者:Noah Kaufman是NERA经济咨询公司环境经济业务部的高级顾问
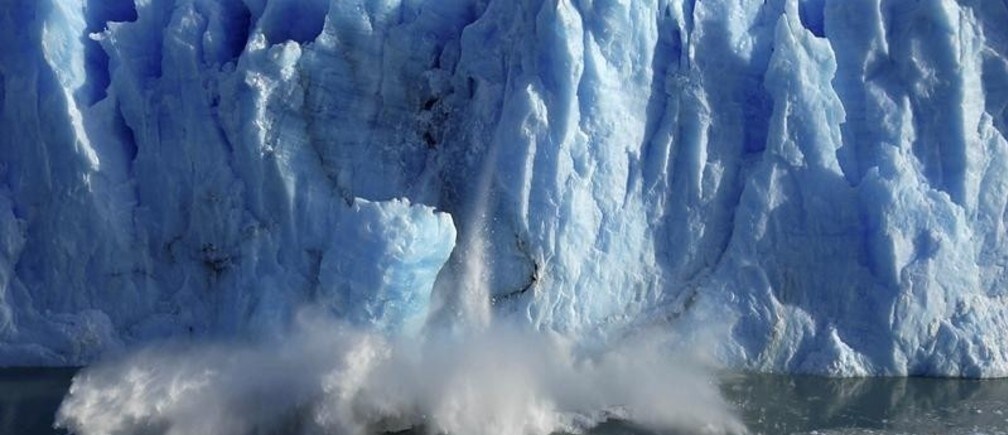
图片:2008年7月7日,南半球冬季期间,阿根廷南部圣克鲁斯省巴塔哥尼亚地区埃尔卡拉法特市附近,佩里托莫雷诺冰川一侧的冰块在一次意外断裂过程中剥落。路透社/Andres Forza。