使经济体适应气候相关影响已成为一项重大优先事项。
参数保险——根据事件严重程度进行赔付——可能带来颠覆性变革。
以下是其运作方式,以及它为何尤其适合发展中经济体。
极端天气事件会对电网、天然气管道及其他能源基础设施造成压力和考验,并暴露其脆弱性。无论发达国家还是发展中国家都面临这一考验,尤其是那些在基础设施升级与加固方面投入不足的地区。
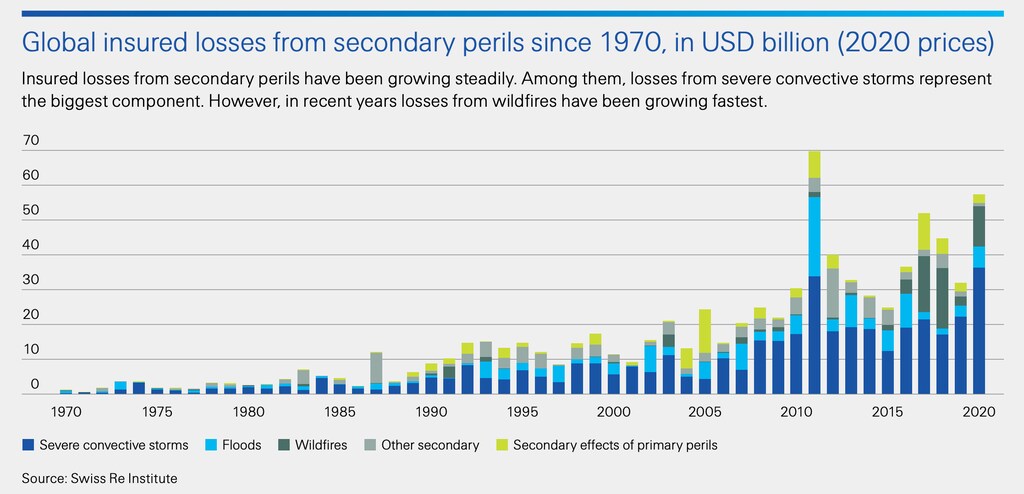
2020年全球自然灾害共造成 2680亿美元的经济损失(2020年)。保险仅覆盖了其中的一小部分。2020年主要自然巨灾的承保损失估计 约为780亿美元。由于巨灾造成的经济损失增速快于承保损失,使经济体适应气候相关影响已成为一项重大社会优先事项。
瑞士再保险估计, 2020年全球保障缺口为1130亿美元 (低于10年平均值的1430亿美元),这凸显了巨灾事件造成的未投保损失规模之大。
风险最高的行业
极端天气会影响众多行业,导致收入波动、成本上升、盈利不及预期,甚至资不抵债和破产。与天气相关风险较高的行业包括:
农业
寒潮、热浪、洪水、冰雹和野火均可能摧毁农作物。约 全球农业生产中有75%未投保,尽管天气风险与近60%的产量波动相关,因此是影响粮食生产和农民收入的关键因素。
建筑业
建设项目面临多种天气风险,如飓风、雷暴、强降雨、龙卷风以及热浪或寒潮。即便项目本身未遭受实体损失,也可能出现严重延误,进而导致重大经济损失。
旅游业
旅游业对飓风、洪水和龙卷风尤为敏感。风暴的影响可能在天气事件结束后持续数月乃至数年。例如,旅游业占 波多黎各经济的6.5%;该地区在2016年迎来创纪录的810万游客。2017年10月飓风玛丽亚登陆,给该岛带来毁灭性打击。2019年,到访该岛的游客数量 仍比2016年水平低36%。对于投保的人群而言,财产保单响应缓慢,理赔往往需要数年才能完成。
可再生能源
随着能源生产大幅转向风能、太阳能和水能,天气风险成为关键因素。可再生能源产出可能受到飓风、冰雹、干旱、洪水等即时事件的重大影响,也可能受到风型退化等长期事件的影响。此外,还存在风力或太阳能资源长期不足的风险。
潜在的经济变革力量
尽管极端天气无法控制,企业仍可通过保险减轻其财务影响。增长最快的形式之一是参数保险。参数保险最初作为一种巨灾保险形式而创设,如今正被用于应对极端天气、其他自然灾害风险、网络风险和恐怖主义。
参数保险可保护企业免受预先定义事件所造成的财务损失。在发达经济体中,参数型方案并非传统保险的替代品,而是补充;它们填补了传统保险方案中的保障缺口。但在传统保障甚至可能并不存在的发展中经济体,参数保险可能带来颠覆性变革。
参数保险并非根据所发生损失的价值进行理赔,而是在触发事件发生时支付预先确定的金额,通常赔付金额会随事件强度的增加而提高。对于极端天气事件等巨灾,典型参数可能包括风速、温度、降水量、冰雹直径、野火过火面积,甚至与运输或生产延误相关的指标。在与多个触发事件相关时,也可使用行业指数,如每间可售客房收入(RevPAR)、每乘客公里收入(RPK),或简单的客流量或载客率。
例如,新泽西州很少出现持续超过每小时60英里的风速。2012年10月,超级风暴桑迪在大西洋城附近登陆,持续风速达每小时80英里。若该州海岸线上一家遭受桑迪重创的企业持有一份在风速达每小时75英里时触发的参数保单,那么它本可在该周结束前获得赔付,因为风暴于一个周二登陆。(若其保单以中心气压为触发条件,由于桑迪具有三级飓风的中心气压特征,该方案本会支付更多赔款。涌浪高度对该地区而言也是合适的指标。)
参数保险在市场上的竞争日益激烈。通过广泛利用数据进行定价,参数保险从根本上简化了核保流程。它节省了内含成本,并缩短了报价和签发保单所需的时间。参数触发条件透明、客观且无歧义,因此无需任何传统的理赔核损流程,总体而言,它提高了效率,并降低了保险方案的成本。
但在极端天气事件后,参数保险最大的益处或许在于潜在赔付的速度。现金流中断往往是自然灾害后企业面临的最大挑战,并可能决定其是陷入资不抵债还是得以持续运营。参数保险能够快速提供现金。由于参数保险赔付事先约定,并基于美国国家飓风中心等独立数据提供方,理赔按事先商定的时间表支付(通常在数日内),而传统保险的理赔则可能在数月乃至数年间按不确定的进度进行。与应急信贷额度等其他灾害融资机制相比,参数保险赔付可迅速支付,且无需偿还。
为发展中经济体提供的解决方案
此外,参数保险非常适合发展中经济体。由于无需高成本的实地走访即可评估损失(我们可以使用各国气象局的数据或卫星数据),赔付可迅速支付给偏远地区难以到达的被保险人。关键在于,针对不可预测但可能造成毁灭性影响的风险的保障(此前在传统保险下难以想象)如今已成为可能,且覆盖范围更广。相比之下,在保险市场艰难的发达经济体中,参数保险为那些因保费过高而被传统保险市场排除在外的机构提供了某类保障选择。
参数保险对资本提供方也更具吸引力,因为它提供了更高的透明度和合同确定性。投保企业与保险公司在承保和理赔结算时可获取相同的数据。这消除了因信息不对称而导致的逆向选择、道德风险问题,以及保险公司与投保人之间的纠纷。
无论是缩小保障缺口、为有韧性的基础设施提供融资,还是改善整个金融领域的风险管理与回报优化,保险科技与创新在应对气候风险和推动全球平稳转型方面都发挥着决定性作用。
尽管由于更多成本需由未投保者承担,保障缺口仍是一个问题,但这些缺口正在缓慢收窄。以参数触发条件为基础的创新风险转移结构和新产品具有核心作用,并将继续帮助提升企业和经济体应对日益严峻气候风险的韧性。




