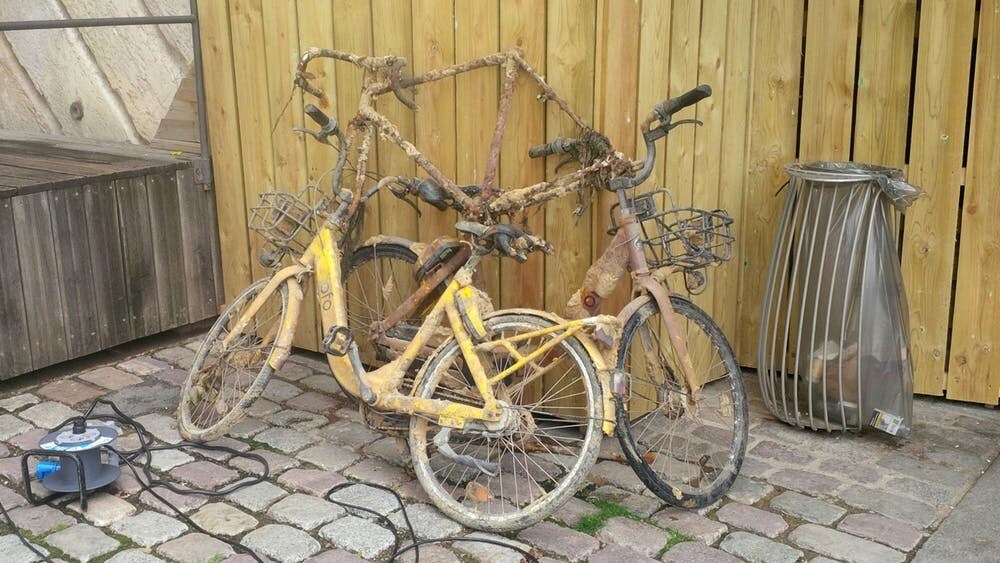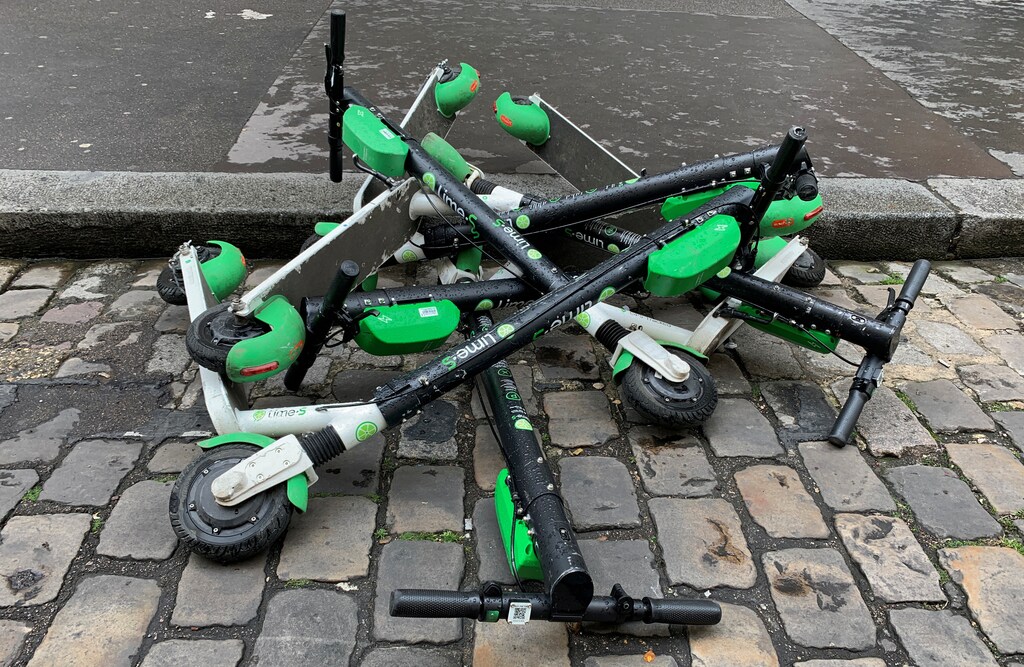
无桩共享单车和电动滑板车已由初创企业引入全球各地的城市,旨在减少排放并促进出行
但在巴黎,许多初创企业如今已退出市场
而电动滑板车已被发现具有高昂的环境成本
出行是21世纪全球城市面临的一项关键挑战。气候变化的日益加深的影响和巨大风险正日益清晰地显现,城市正处于第一线。在全球范围内,交通运输产生的温室气体占14%,其中大部分来自个人出行。
为减少碳足迹并增加出行选择,许多城市一直在投资共享单车系统。其中规模最大的之一是巴黎的Velib’,拥有超过14,000辆自行车。该系统于2007年启动,以停靠点为基础运营——用户在此取还自行车,停靠点同时也是电动车型的充电站。
自2017年以来,大量初创企业在全球各地城市涌现,提供无桩自行车和电动滑板车车队服务。其理念十分简单:用户下载应用程序并付款,取用自行车或滑板车,骑行后可将其停放在任何想停放的地方。在风险投资的汪洋大海中漂浮的这些企业,利用了一个法律空白,在全球大大小小的城市中投放了数以千计的自行车和滑板车。
目的地:光之城
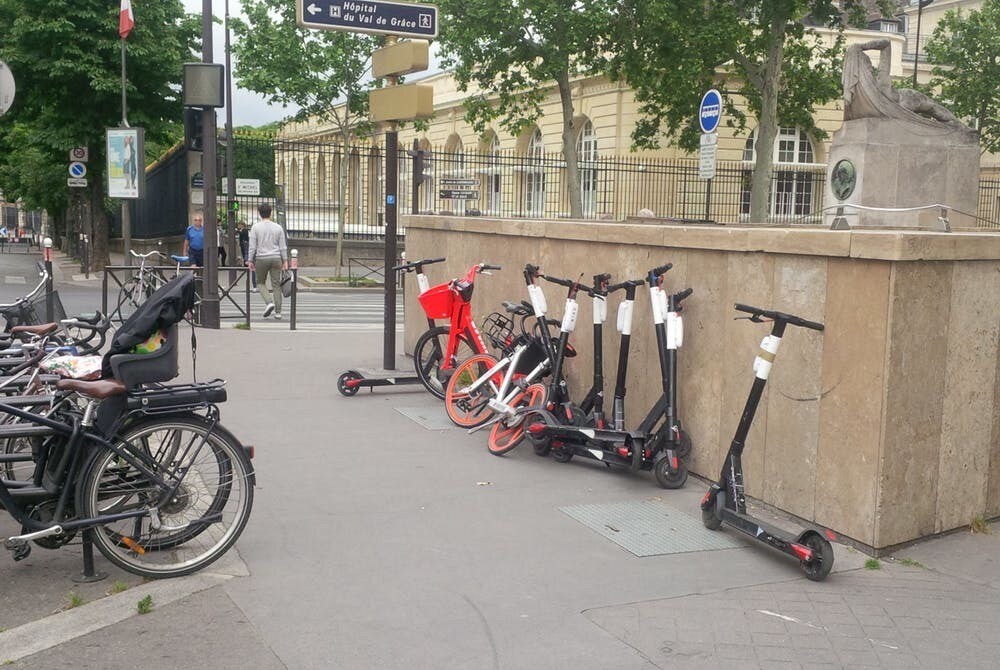
对于出行初创企业而言,巴黎是一个难以抗拒的目标。该地区人口超过1200万,并于2017年吸引了约4000万名游客,每一位都是潜在客户。无论好坏,该市领导层最初对自由漂浮式单车和滑板车采取了放任不管的态度,结果不出所料:一片混乱。
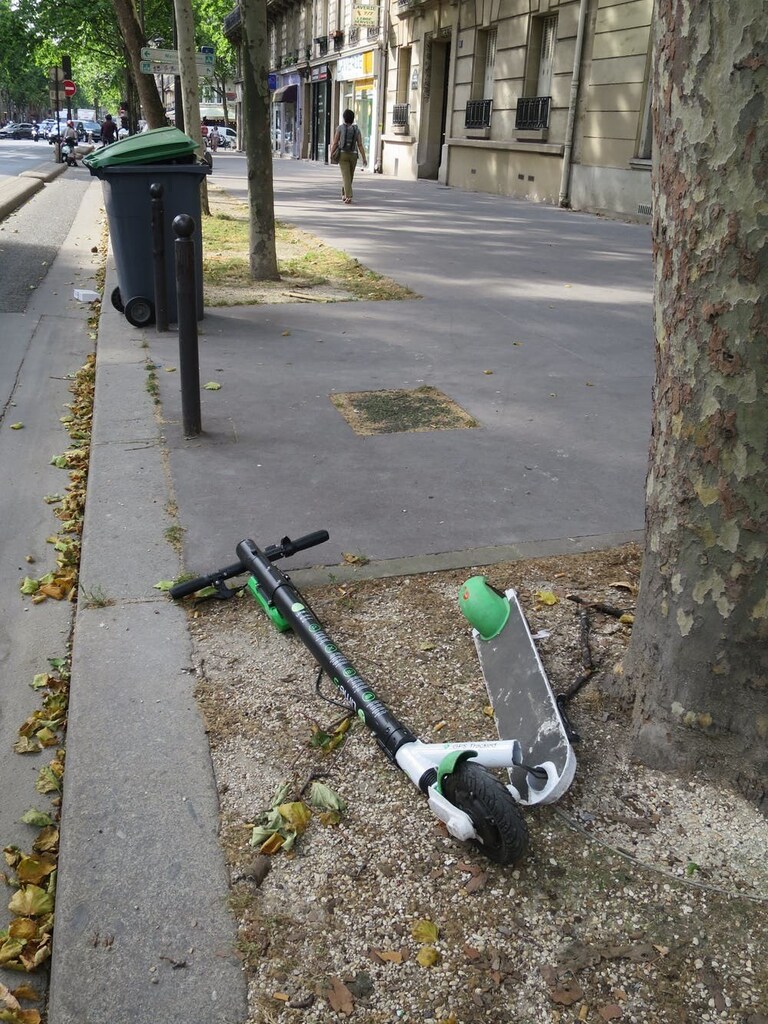
2019年夏季热潮达到顶峰时,超过十几家企业在巴黎街头投放了各类车辆。这种放任自流的状况不仅对居民和游客而言十分糟糕,对初创企业本身也十分残酷。尤其是电动滑板车,事实证明其成本远远超过其在极短的使用寿命内所带来的收入,企业因此耗尽了现金。
结果是人员更替频繁,企业退出市场的速度几乎与进入市场的速度一样快。巴黎至少有六家电动滑板车运营商已“暂停运营”“暂停运营”(实际上即放弃经营),而这之后又有自由漂浮式单车从Gobee、Obike和Ofo撤离。
尽管屡屡失败,且该市要求企业承担更大的责任,由风险投资驱动的乐观情绪依然持续。Jump、Wind和Donkey Republic等新进入者都希望打破无桩单车的魔咒,而且必将有更多企业加入。这使巴黎成为一个值得研究的案例:监管漏洞与赤裸裸的资本逐利在此交汇,而城市街道则成为了战场。
来得容易,去得也容易
一个关键疑问在于,为何最先进入巴黎的企业也几乎同样迅速地退出。它们难道不应拥有“先发优势”,从而能够阻止他人进入吗?遗憾的是,微出行领域存在强大的经济现实因素,使这些企业的统治期十分短暂,而且很可能同样会淘汰许多新进入者。
进入门槛低:新企业进入某一行业时,通常存在保护现有经营者的因素,例如专利、雄厚资金或监管规定。但电动出行初创企业所需的,仅是少量资金、一个网站和一款应用程序。滑板车在海外以尽可能低的成本制造,分销至目标城市,此后便由用户和自由职业的“充电员”负责维持车辆运转。运营商可以前往任何其认为有吸引力的地方,这对现有运营商而言是个坏消息。
转换成本几乎不存在:例如,当客户在智能手机之间切换时,通常会产生金钱、时间或精力方面的成本。然而,就电动滑板车或无桩单车而言,除了标志之外,它们几乎完全相同。应用程序和定价亦是如此——在欧洲,解锁费用一般为1欧元(1.14美元),每分钟计费约为0.25欧元(30欧分)。因此,除了安装应用程序所花费的时间外,客户没有理由忠于任何一家运营商。
替代方案丰富:如今,大多数城市中心为解决最后一公里问题提供了大量选择。其中首要的是共享单车系统,这类系统通常得到城市支持,配备专门的维护团队以及可自动为电动车型充电的停靠点。其他选择还包括大众交通、出租车、拼车服务、私人自行车、滑板车或平衡车等,不胜枚举。事实上,一项2019年6月的调查显示,若没有电动滑板车可供使用,巴黎47%的电动滑板车用户会选择步行。
利益不一致:电动出行运营商的优势在于不受固定基础设施的束缚,但这也造成骑行者和“充电员”实际上成为服务提供者的局面。这就产生了“分散代理”问题,即这些个体的利益未必与企业的利益一致——例如,用户可能将滑板车停放在不太可能被租用的位置,甚至将其毁坏。
归根结底并非那么环保
除了这些残酷的经济现实之外,目前无桩电动滑板车和单车运营商所采用的商业模式还带来了一系列负外部性,即强加于未直接参与双方交易之人的成本——例如,骑行后随意丢弃的电动滑板车便是一个简单的例子。城市被迫不得不维持秩序、清理损坏车辆并处理事故,包括轻微事故和有时致命的事故。
虽然电动滑板车常被宣传为一种“绿色”出行方式,但研究表明,总体而言,无桩系统具有高昂的环境成本。在某些情境下,其每公里的全生命周期碳排放量与中型燃油汽车相当。
滑板车企业和用户并不承担这些外部成本,但这些成本会损害企业的公众形象,而在一个竞争者众多、利润几近为零的市场中争夺份额,这一点绝非小事。
战场上的一些希望
所有这些使得任何现有无桩电动出行服务运营商的处境都十分堪忧,也使任何希望推出竞争服务的初创企业的任务变得异常艰巨。以下是一些可能的路径:
1)新的、最好是获得专利的创新,可以使本质上可互换的服务产生差异化,并由此建立进入壁垒——例如,电池性能显著更优或具备独特安全功能的滑板车。例如,Wind近期推出了可更换电池的滑板车,从而加快充电速度。
2)相关服务的互联互通(或范围经济)。Uber已开始通过同一款应用程序提供电动自行车和滑板车,该应用程序同时可用于叫车或订餐。从某种意义上说,巴黎长期以来采用的也是同样的一站式模式,通过同一张Navigo卡将该市的区域铁路和地铁与Velib’共享单车系统连接起来。
3)互补合作。Lime现已可在谷歌地图上使用,从而增加了寻找最佳可用路线的用户选择它的几率。
4)改变价值主张和服务交付方式,以形成锁定效应。例如,企业可以把企业客户作为目标,或提供更长租期的服务,Bird已在部分城市推出了这一做法。这对运营商的好处在于,客户须自行负责充电,理论上还可促使其更负责任地使用。
5)协商合同。许多城市已实际禁止滑板车运营,包括纽约和伦敦,但这也创造了一个机会,使企业能够获得官方合同。旧金山便是如此,尽管车队规模仍受到严格控制,但对运营商而言,这总比在“全输”式的混战中被逐出市场要好。
没有简单的答案
很难预测电动出行行业将如何发展,但低进入门槛、几乎不存在的转换成本、丰富的替代方案、分散代理问题以及负外部性,都不会在短期内消失。这使得任何一家运营商都极难维持地位,更遑论主导市场。
更糟糕的是,由于不存在进入壁垒,新企业可能一夜之间出现,对那些迄今仍得以存活的企业构成新的威胁。尽管一些企业正试图应对这些不利条件,但阻力极大,目前的情况远非令人安心。
那么,哪家初创企业将赢得城市出行之战?很可能,以上都不是。