Getting to Zero Coalition 已推出一项 《零排放航运转型战略》。
该战略明确了实现从化石燃料向零排放转型所需的关键要素。
报告还分析了国家、区域和全球层面的政策制定,在推动净零航运转型中所发挥的关键作用。
国际航运和航空的排放未在 2015年《巴黎协定》中被明确提及。该协定是一项具有法律约束力的气候变化国际条约,于2015年在COP21上签署。但自国际海事组织(IMO)《温室气体减排初步战略》 于2018年通过。国际海事组织的温室气体(GHG)战略要求至少 50%(与2008年相比)的航运CO2排放减幅,目标期限为2050年。
在衡量《巴黎协定》和国际海事组织温室气体战略进展的过程中,Getting to Zero Coalition ——该组织由全球海事论坛、海洋行动之友和世界经济论坛发起——已发布 《向零排放航运转型战略》,该分析由University Maritime Advisory Services(UMAS)编写,探讨航运业如何摆脱化石燃料的使用。
该分析明确了实现转型所需的关键要素,包括政治和经济因素如何影响航运业在商业和技术层面部署零排放船舶及燃料的能力。该转型战略还分析了国家、区域和全球层面的政策制定如何在推动净零航运转型中发挥关键作用。
近期由行业主导的 《航运脱碳行动呼吁》,由Getting to Zero Coalition牵头协调,目前已汇集约200个签署方。行业成员承诺迅速扩大零排放船舶和燃料的部署规模,使其占比在2030年达到5%,并于2050年实现零排放。
现在的问题是,如何推进这一转型,并确保行业与政府在实现目标方面开展协作。
向净零转型
我们的分析借鉴了其他技术和供应链转型中的关键成果与经验教训,以形成关于航运能源转型可能样貌的见解。尽管已发生的转型之间可以得出若干相似之处,但航运业特有的一些细微差别同样不容忽视。
首先,当前的政策和行业行动不足以支持航运业的转型,因为这需要大规模、快速且具有变革性的部署。政策制定者需要从今天开始做好准备,以避免日后出现中断。一些关键准备工作包括提高能效和优化风力辅助推进。这将有助于降低未来零排放航运的燃料成本,而这对转型的经济可行性至关重要。
实现净零目标所需的跨领域行动之迫切性不容低估。尽管国际海事组织已迈出重要的第一步,但推动转型启动的下一步——测试、合作、早期投资——很可能将由各国政府和行业参与者采取。
随着零排放解决方案在全球范围内扩大规模,国际海事组织将在推动转型后期阶段发挥另一项关键作用。但要使这一点有效实现,各国政府和行业参与者需要立即开始行动。
国际海事组织的温室气体战略将公平与减排置于同等重要的位置,从而支持零排放供应链上的每一个参与者。行业参与者和各国政府有能力提出富有创意的方式,使转型既公平又具有影响力。
零排放航运
替代燃料路径可能会随时间逐步显现,但可规模化的零排放燃料才是管控温室气体、为日益变暖的地球降温的关键。
航运业的相关方一直在努力寻找替代燃料,以从高碳能源转向其他能源。在此过程中,燃料成本是一项重要考量,但并非唯一考量。虽然技术经济分析显示,绿色氨目前是最便宜的替代方案,但未来可能有更便宜的选择主导转型。
不依赖碳投入的燃料(例如绿色氢)在快速扩大规模的阶段将具有优势。
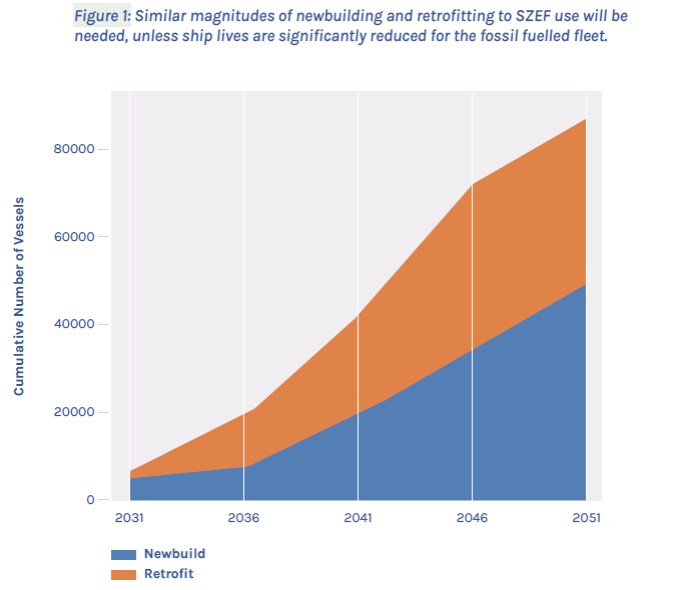
就船舶投资而言,我们的分析发现,在转型过程中需要改装以使用零排放燃料的船舶数量,可能与新建零排放船舶的数量大致相当。如上图所示,船东和投资者需要在2030年代初期扩大改装力度,而这是他们今天就应当规划的事项。
近期投入船队的船舶可以改装,以使用可规模化的零排放燃料(SZEF)。这将有助于在过渡阶段降低风险。综合考虑,要在2030年前扩大零排放船舶规模,我们必须立即行动。需要尽早采取行动,以实现 到2030年,国际航运中SZEF的使用比例达到5%,这是到2050年实现零温室气体排放的前提条件。
我们的分析发现,在本十年内转向SZEF的船舶,很可能会沿特定地理航线定期航行。这些早期采用者船舶包括渡轮、集装箱船、油轮和散货船。它们最可能的航线,是运行模式简单且可预测、往返于两个或以上具备低成本绿色氢生产能力的国家之间的航线。
鉴于这些船舶将仅在少数国家之间运营,国家或多边(plurilateral)层面的行动或许能够创造出加快向绿色能源转型所需的激励。我们的分析指出,日本、中国、美国、欧盟和挪威等行为体,可能成为国家和区域行动的领导者。
携手合作
尽管转型需要各方付出大量努力,但我们的分析表明,这种合作行动并非前所未有,而是完全可行的。工业界、金融界和政府的利益相关方需要在力所能及的范围内主动作为,以促使其他各方做出相互回应的行动。
将我们分析的各个方面综合起来后,最终战略提供了从现在到2040年所需行动的详细分解。尽管仍存在诸多不确定性,但随着各方共同迈向零排放之路,本指南可以成为行业和政府的有用工具。




