投资者必须评估气候变化对投资的影响,并确定提升投资组合韧性的恰当策略。
GIC及其合作伙伴已开发出一套气候情景,用于描绘潜在未来路径并对投资组合进行压力测试,同时还开发了一套气候信号指标,用于评估每种情景的可能性。
基于最新情景集和信号指标的分析结论清晰明确:未来将面临更大的波动性、持续的不确定性、加剧的转型风险和物理风险,以及即将到来的颠覆性变化。
联合国政府间气候变化专门委员会(IPCC)在其近期发布的报告中发出的严峻警告十分明确:虽然目前已有诸多气候减缓和适应方案,但要实现《巴黎协定》目标,即将全球变暖幅度限制在远低于2ºC的水平,这一时间窗口正在迅速关闭。
若不立即大幅削减排放,我们将面临对地球以及栖息于其上的社区和生物多样性造成不可逆损害的风险。
作为长期投资者,我们认识到气候变化对投资组合具有实质性影响。然而,确定提升投资组合应对气候变化韧性的恰当策略并非易事。气候风险如何演变,以及其对宏观经济和市场状况的影响存在不确定性,使情况更加复杂。
气候情景分析为长期投资者提供了应对这一不确定性的系统性方法。GIC与Ortec Finance及Cambridge Econometrics合作,共同开发了一套气候情景,用于描绘潜在未来路径并对我们的投资组合进行压力测试。
除代表净零成功或转型失败两种二元结果的两种情景外,我们还设计了两种定制情景,以体现气候政策制定和市场对气候风险反应中的细微差别。
与大多数传统气候情景相比,我们的定制情景更进一步,它关注市场是否以颠覆性方式对未来气候风险进行定价,并纳入市场可能过度反应从而引发情绪冲击的可能性。
此外,我们还创建了一套气候信号指标,用于评估不同情景的可能性。基于最新情景集和信号指标的分析结论清晰明确:未来将面临更大的波动性、持续的不确定性、加剧的转型风险和物理风险,以及即将到来的颠覆性变化。
GIC气候情景
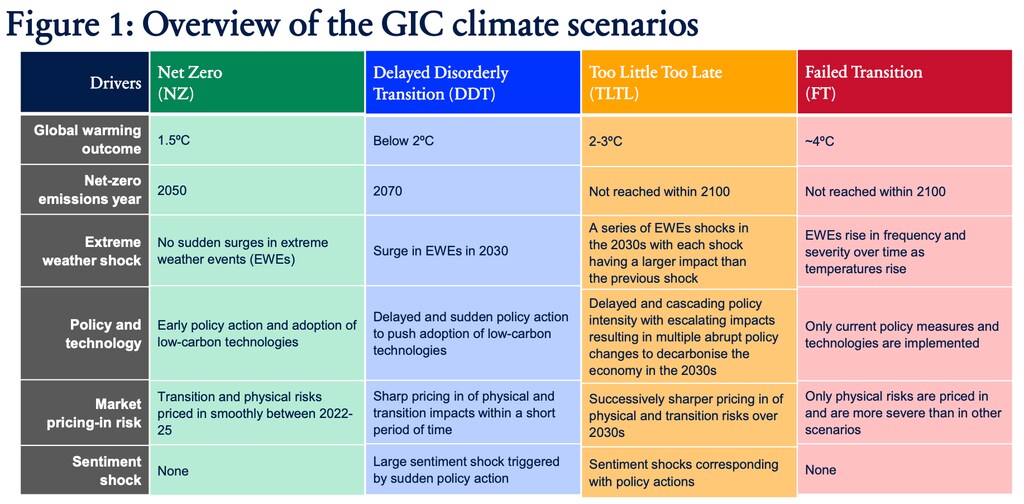
我们的两种两端情景包括乐观的净零情景,即气候政策以早期且有序的方式出台,使世界能够在2050年前实现净零排放。较为悲观的转型失败情景则预测不会有进一步的政策行动,并出现严重的气候相关物理影响,全球平均气温到2100年将比工业化前水平升高超过4ºC。
延迟无序转型描绘的是这样一个世界:政策实施进展缓慢,直到极端天气冲击激增,公众压力上升,迫使政府采取行动。由于延迟,更为激进的措施会在更短的时间内实施。在全球变暖幅度保持在2ºC以下的同时,市场会对这些极端天气和政策冲击过度反应,之后情绪冲击消散,市场逐渐恢复。
在“太少太晚”,政策制定者同样拖延出台气候政策,仅在一系列极端天气冲击后才回应公众压力。与延迟无序转型不同,这些政策应对既不及时,力度也不够,导致到2100年全球变暖幅度达到2-3ºC。该情景下,多次突发的极端天气冲击和政策变化还会导致市场波动加剧。
净零、延迟无序转型和转型失败情景与由绿色金融体系网络(NGFS)开发的情景相一致。然而,虽然NGFS已讨论过“太少太晚”情景的益处,但GIC是首个将其发展为投资组合分析情景的机构。
我们之所以探讨这一高度颠覆性的情景,是因为我们认为投资者应考虑一个政策行动不足、物理风险不断上升的潜在未来世界。这一点尤其重要,因为最新的《联合国排放差距报告》预计,基于当前已承诺的政策,2100年的温度结果将在2.4ºC至2.8ºC之间。

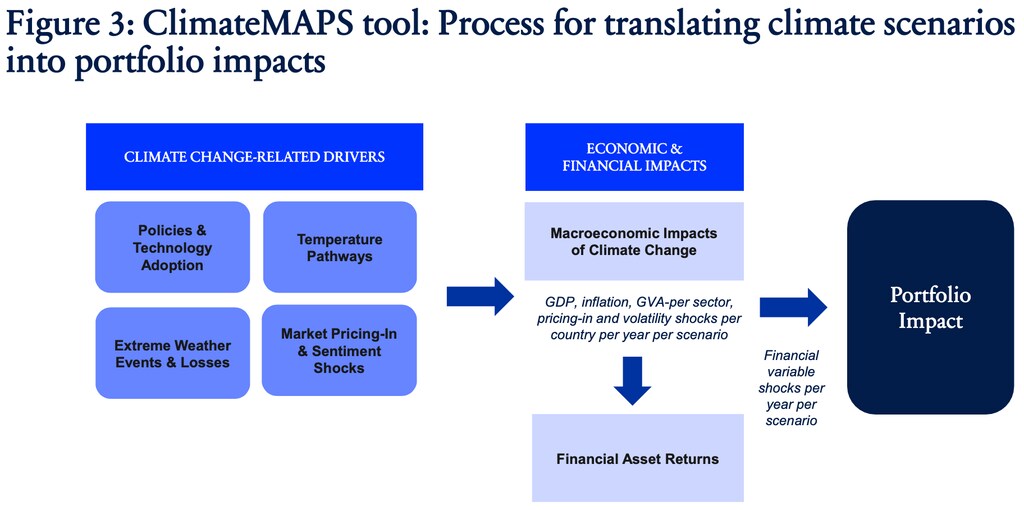
在对可能影响气候变化的各项因素进行校准后,我们随后使用Ortec Finance的ClimateMAPS模型,评估其对国内生产总值(GDP)增长、通胀和金融资产回报等宏观指标的影响。
气候信号指标:准备而非预测
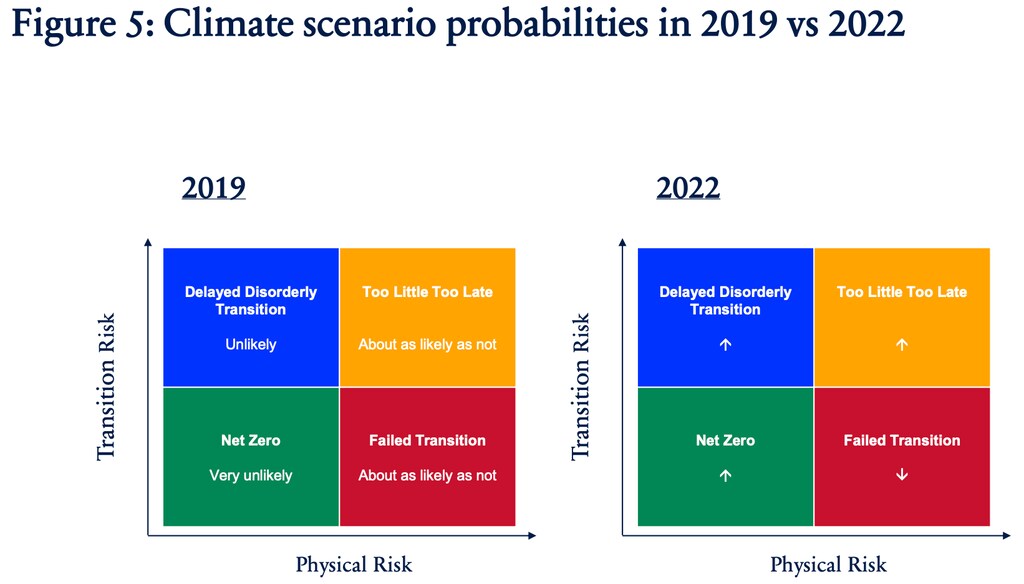
除了研究各情景下合理的经济和投资环境外,我们还创建了一套气候信号指标,用以评估这些情景的相对可能性。
这些信号指标系统性地纳入了一系列历史和前瞻性指标,例如政府和企业在气候变化、技术以及现有碳排放水平方面的承诺和措施。
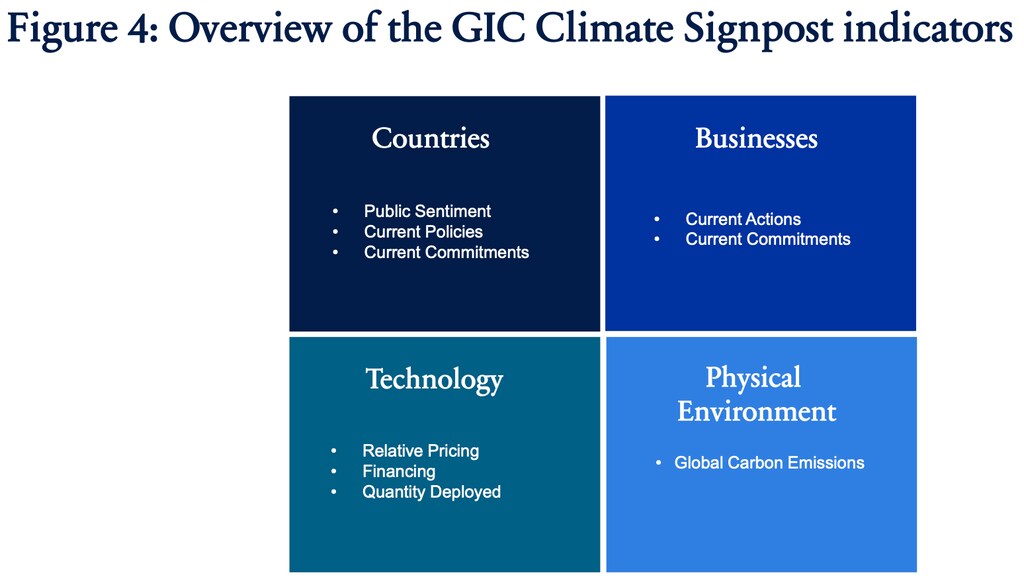
我们最新的信号指标显示,“太少太晚”情景最有可能发生,其次是转型失败、延迟无序转型和净零。但重要的是,没有任何一种情景的概率超过50%,这凸显了投资者需要应对的高度不确定前景。
波动性更大,不确定性更高
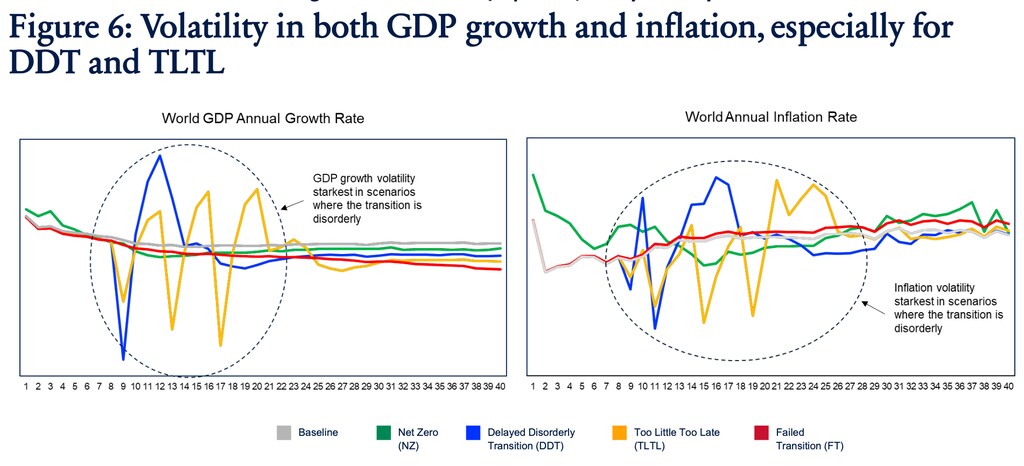
因此,投资者应为更多的宏观和市场波动做好准备,因为物理风险、转型风险和市场风险可能以颠覆性方式演变。例如,在延迟无序转型和“太少太晚”情景中,政策对极端天气冲击的急剧回应将导致GDP和通胀大幅波动。
其次,鉴于最终可能出现的情景存在相当大的不确定性,投资者必须对转型风险和物理风险进行平衡管理。由于可能结果的范围较广,不应仅针对某一特定情景进行优化,这一点也很重要。
第三,从长期来看,市场贝塔可能受到气候相关驱动因素(尤其是物理风险)的负面影响。然而,增长和回报影响在不同情景、国家和行业之间差异很大。
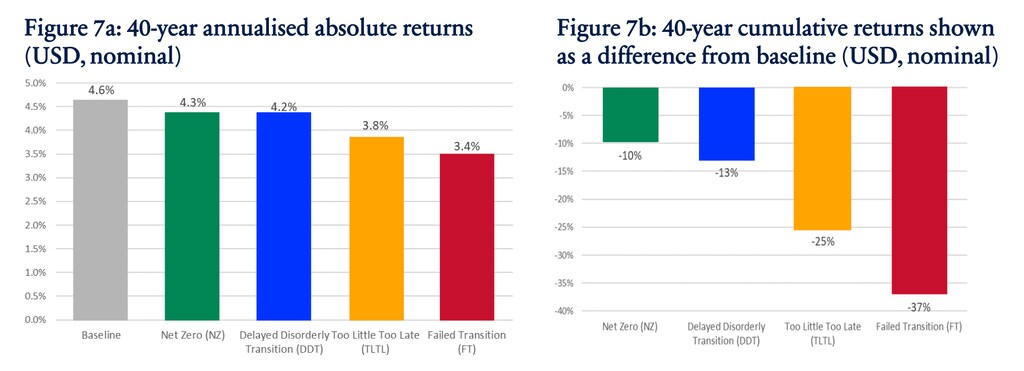
一个由60%股票和40%债券构成的假设全球投资组合,在40年期间仍将产生正回报。但表现不佳的情况十分明显:气候变化将使回报降低约10%至近40%。
然而,也存在潜在上行空间:对低碳公用事业敞口较低的股票市场(如新兴市场)具有跑赢大盘的潜力。
当前大多数气候相关金融模型的局限之一在于,它们无法充分捕捉脱碳解决方案带来的上行空间,因为具备所需气候技术的公司可能尚不存在,或仍处于早期发展阶段。
气候适应方面的支出及由此产生的投资机会,是气候模型尚未充分纳入的另一个领域。
投资者最终必须灵活管理其投资组合,并在投资过程中整合气候风险与机遇,从自上而下的资产配置和风险管理,到自下而上的证券选择。
这些气候情景和信号指标并非旨在预测未来,而是将帮助我们为即将到来的转型做好准备。我们只希望它不会太少、太晚。




