负责近三分之一的碳排放,重工业部门在将全球变暖控制在远低于2˚C方面肩负着至关重要的使命,而且我们知道该如何做到。视您的态度而定,这既可能是巨大的挑战,也可能是难得的机遇,但无论如何,它都是可能实现的。
包括铝业、水泥、化工、钢铁、航空、公路运输和航运在内的某些行业被称为“难以减排”行业,因为减少其温室气体排放的解决方案颇为棘手。在某些情况下,它们所需的庞大电力使得转向可再生能源的过程十分缓慢,在缺乏相应资源的国家尤其如此。就水泥而言,其生产过程中涉及的化学反应是罪魁祸首,迄今尚未找到可规模化的替代方案。与此同时,对于航空和航运而言,化石燃料仍是唯一的选择,尽管这一情况正在改变。
迄今为止,政府和企业在气候行动方面主要着眼于较容易取得的成果,这一点并不令人意外,主要举措包括转向低碳电力来源以及实施能效措施。我们也看到了多方利益相关者行动的成效;数据专业公司 Point380 的分析表明,向CDP报告数据的公司在2014年至2017年间,其排放量下降了7%,这主要得益于能效提升和转向可再生能源。与此相对应的证据是,许多向低碳电力供应商的电力公司排放量出现大幅下降。在该研究所涵盖的标普500指数公司中,其排放量在2014年至2017年间下降了16%。
尽管对于大多数寻求减少碳足迹的企业而言,转向可再生能源和投资能效仍是最明显、最迫切的选择,但对于一些重工业和运输行业而言,情况则没有那么简单,这些行业如果不加以减排,预计到2050年将产生 15.7 Gt的碳排放。如果我们希望将全球变暖控制在2°C以下,这一数字将超过2050年全球可排放的全部碳预算。
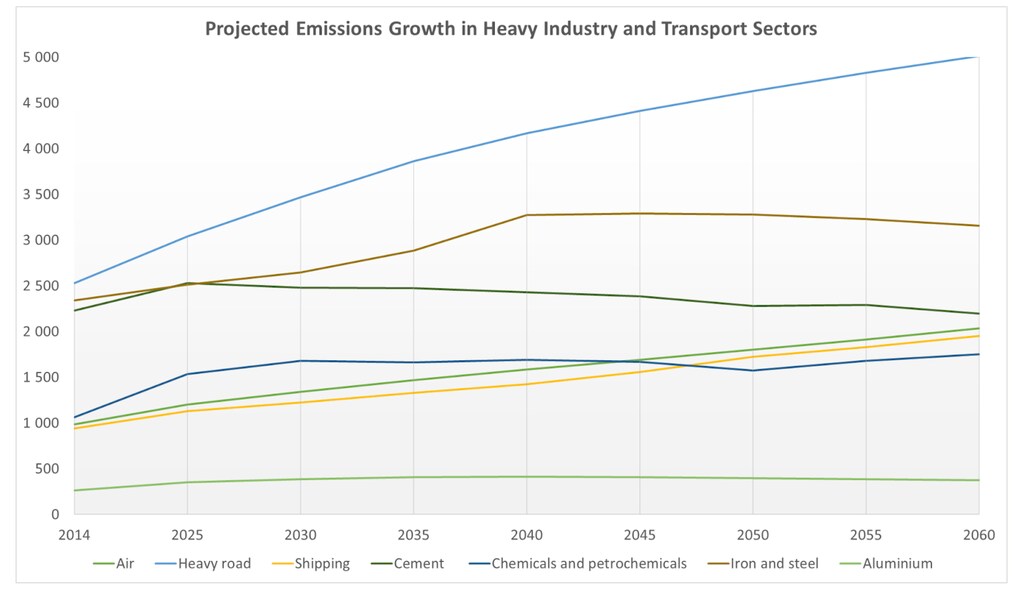
这是一个令人担忧的数字。但所幸,能源转型委员会(ETC)已找到了解决方案。
世界经济论坛已与能源转型委员会合作 共同打造一个新的“使命可能平台”,旨在与政府、各行业内部以及整个价值链上的各方建立一系列合作伙伴关系,以实现可能的目标。该平台首先聚焦于铝业、水泥、化工、钢铁、航空、公路运输和航运等行业,这些行业目前每年合计排放约11.2Gt温室气体,约占全球总排放量的20%。
我们了解解决方案
好消息是,实现清洁工业转型所需的绝大多数技术已经研发成功。
根据能源转型委员会的分析,为难以减排行业实施所需的解决方案,对消费者成本几乎不会产生影响——在大多数情况下,汽车、房屋或塑料瓶等商品的价格涨幅仅限于1%。航空业是个例外,经济舱机票价格预计将上涨10%至20%。
对于由初级生产商销售给制造商、建筑公司和运输服务商的中间产品而言,成本影响十分巨大:一吨水泥或一升航空燃油的价格可能上涨高达100%。因此,合作至关重要;只有当该行业中相当大比例的企业采用这些减排方案时,它们才具有可行性。
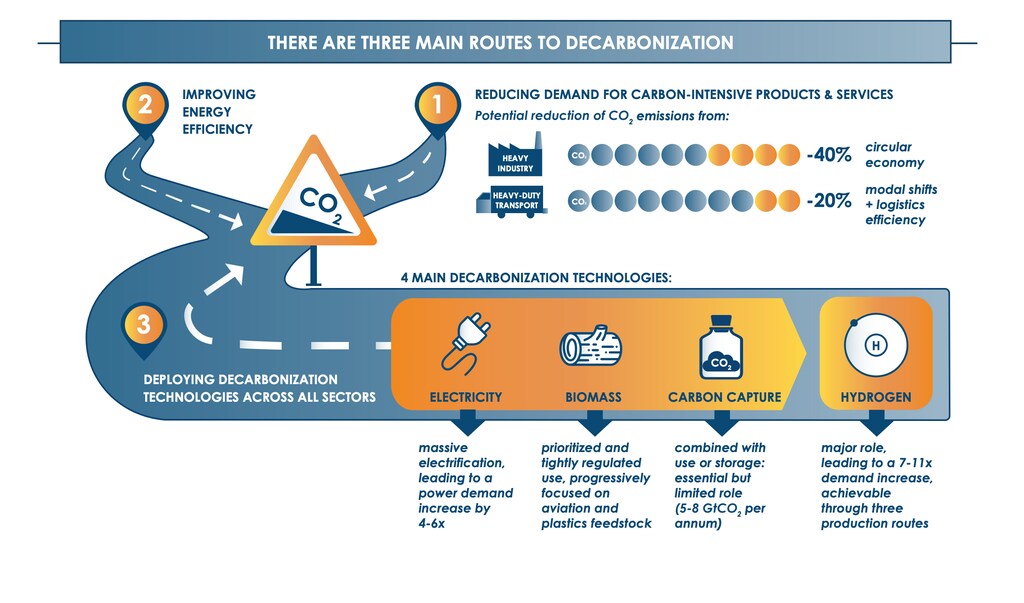
对于航运、航空和公路运输中的短途运输,电动汽车是最具前景的解决方案。而对于长途运输,该行业则需要投资可持续燃料。在海运领域,氨和氢将成为首选能源,而航空业则可能以生物燃料和合成燃料为动力。
水泥行业可以选择改造窑炉,并投资于混凝土生产的替代材料,以迈向净零排放。钢铁行业计划在提升焦化工艺效率的同时,转向使用氢气或天然气作为过渡燃料。同样,铝业的重点在于采用新的冶炼和精炼工艺,并使用可再生能源。
化工行业可以通过依赖生物基和合成原料、利用废弃物进行供热、实现熔炉电气化以及改进电化学工艺来提高其碳强度。
在所有行业中,通过提高回收率和进行可持续产品设计来提升能效并减少需求,将是关键的杠杆。
从难以减排到“使命可能”
重工业和运输行业中涌现出一批气候先锋。Heathrow、Maersk、Dalmia、SSAB和Schiphol等公司已设定了净零排放目标。
另有24家来自重工业和出行行业的公司已设定了基于科学的减排目标,其中17家来自化工行业。
截至2018年初,已有1400家公司设定了内部碳价格,超过160家企业参与了碳定价领导联盟,致力于在全球范围内强化碳定价机制。
与此同时,重工业和运输行业的新联盟正在“使命可能平台”之下不断涌现。
在航空领域,Heathrow和Schiphol等机场计划于2050年前实现碳中和。目前,相关工作正与Shell等燃料供应商以及包括Spice Jet和KLM在内的航空公司展开合作,通过加速向可持续航空燃料的转型,推动航空业迈向碳中和飞行。
在公路运输领域,Scania和Volvo正率先与终端客户和燃料生产商开展合作,以降低重型公路运输的排放。
航运业已经联合起来,力求在2030年前使零排放船舶投入深海贸易航线运营。该倡议由花旗银行、劳氏船级社、Cargill、Maersk和Shell牵头发起,依托全球海事论坛和“海洋行动之友”开展。
化工企业已齐聚一堂,以加快通过协同创新推动清洁生产技术的研发,该工作由世界经济论坛化学与先进材料州长社群牵头推动。巴斯夫(BASF)的目标是在2019年至2030年间实现碳中和增长。
诸如 Hybrit 等先锋项目正在为钢铁行业指明前进方向。这是SSAB、LKAB和Vattenfall之间的一项联合项目,旨在通过在焦化工艺中以氢气取代煤炭作为燃料,生产零碳钢。
同样,铝业企业正致力于开发低碳冶炼和精炼工艺,提高可再生能源采购比例和回收率。EN+正率先推动一项名为“铝业应对气候”的新倡议。
毫无疑问,这些重工业部门仍有很长的路要走,只有在政府和非政府组织的大力支持下,它们才能实现目标。至关重要的是,无论这一挑战被视为巨大挑战还是难得机遇,我们都应共同努力,将可能变为现实。