金融机构对气候变化仍然过于自满。
当前的情形与导致上一次金融危机的错误有诸多相似之处。
政策制定者和监管机构必须立即采取行动,以避免另一场灾难。
继续为化石燃料扩张提供融资,相当于十多年前将银行乃至全球经济押注于次级抵押贷款支持证券。这正在助长一场危机,即便短期内可能带来利润,也必然会与气候紧急状况一道引发经济灾难。
自《巴黎协定》签署以来,全球33家大型银行合计向化石燃料投入了1.9万亿美元。近期世界资源研究所(WRI)的分析表明,2016至2018年间,承诺开展可持续金融业务的银行,其化石燃料融资的年均水平几乎是此类承诺年化金额的两倍。这种只关注短期利润、监管监督不足且低估所承担风险水平的做法,令人担忧地让人回想起2008年的金融危机。
在与气候相关的金融风险类别中,过于狭隘地关注“转型风险”,加上缺乏切实有效的政治行动,也使金融机构对气候变化产生了自满情绪。
更为严重、并且按照当前走势更有可能出现的风险,来自未能实现《巴黎协定》目标所带来的系统性后果。它源于未能实现向低碳经济快速、有序的转型。这就是“转型失败风险”,或英格兰银行即将卸任的行长、新近被任命为联合国气候行动与金融问题特使的马克·卡尼近期所称的“灾难性的照常营业情景”。
政治家、企业和金融机构所采取的行动,既与气候紧急状况的规模不相称,也不足以应对实现《巴黎协定》目标所剩时间有限的紧迫性。
气候行动100+(Climate Action 100+)是规模最大的投资者气候倡议,其近期发布的进展报告显示,经过两年的接触,在161家目标企业中,只有9%的企业设定了与2˚C或更低目标相符的排放目标。正如卡尼在2019年9月气候周的演讲中所说:“与应对气候变化的几乎所有其他举措一样,这种新型可持续金融的发展速度不足以让世界实现净零排放。”世界正走向耗尽碳预算(与2030年前升温1.5˚C相关)。
为实现《巴黎协定》和《2030年可持续发展议程》的目标,我们在未来10年需要90万亿美元。然而,化石燃料获得的补贴仍几乎是气候解决方案的三倍。
与这些资金流动相比,由联合国支持的《负责任银行原则》(共有130家签署方)显得极其渐进。若缺乏具体而有力的目标,银行就有可能把这一倡议变成又一种绿色洗白工具。
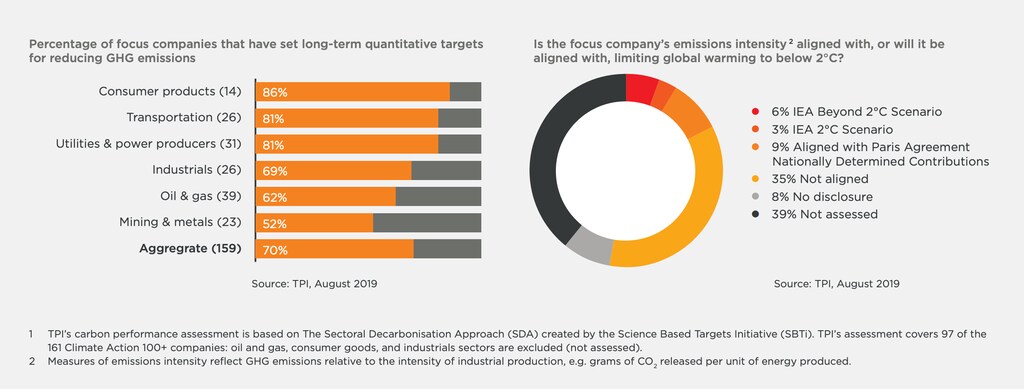
然而,政策制定者似乎执意采取自愿性、以激励为主的方式,应对全球经济中正在积累的最大系统性风险。随着排放量持续上升,企业层面的进展依然有限,而限制全球气温升幅的窗口正在关闭。是时候承认这种做法行不通了,也是时候改写规则,以确保实现所需的变革性转变。
气候行动既需要限制负面活动,也不能只是激励正面活动。依据各央行既有的金融稳定职责,它们必须采取更多行动应对系统性气候风险。应出台监管措施,推动贷款和投资从高碳行业转出。对化石燃料及其他高碳贷款应实施更高的资本要求,即“棕色惩罚”。央行应在资产购买计划中剔除化石燃料及其他能源密集型行业,并应优先支持那些推动向低碳经济转型的行业。央行应效仿英格兰银行和荷兰央行,在金融机构压力测试中纳入一系列气候情景。
为避免任何误解,政府应明确授权各央行,将其金融稳定的考量范围扩展至全面涵盖气候风险,并成为推动脱碳的力量。依据气候相关财务信息披露工作组(TCFD)框架进行的报告应为强制性。政府应停止对化石燃料的供给侧补贴和出口信贷融资,并激励对可再生能源的投资。
监管机构在2000年代忽视了预警信号。受短期利润驱动的银行未能理解或无视这些风险,而且在那场危机中幸存下来的大多数银行,都是因为全球纳税人对其进行了救助。
金融机构会否重蹈同样的致命错误,并被允许这样做?如果会,这一次无论是对它们还是对地球,都将不会有救助。




