随着各国和各行业致力于减少碳足迹,“金融排放”这一概念已获得广泛关注。
理解并减缓金融排放(即源于金融活动的排放),有助于推动向绿色经济的转型。
通过将ESG纳入金融决策,金融业可以应对金融排放问题,并成为通往更绿色经济的突破口。
近年来,应对气候变化并转向绿色经济的紧迫性日益凸显。随着各国和各行业努力减少碳足迹,“金融排放”这一概念已获得广泛关注。
该术语指由投资和金融活动(包括贷款、投资和投资组合)产生的排放。理解并减缓金融排放,为重塑我们的金融体系、推动向绿色经济转型提供了契机。
据StepChange的估算,印度温室气体排放的15%以上可归因于由定期商业银行提供资金的商品和服务的生产与消费,并对经济其他领域产生显著的乘数效应。这一惊人数字表明,金融机构凭借其投资和贷款活动,具有独特地位来影响其他行为主体。
金融机构为其投资和贷款组合设定净零目标的商业依据,基于以下四个方面的理由:
政策:随着各国政府加大气候行动力度,已设定目标的金融机构能更好地应对新的监管调整。
韧性:通过减轻投资组合面临的气候相关风险,使商业模式具备前瞻性。
需求:客户对金融机构采取气候行动的需求日益增长。
创新:基于科学的目标(SBT)有助于引导金融机构的创新,转向可能利润率更高、支持减排的产品。
金融排放是否应成为气候行动的优先事项?
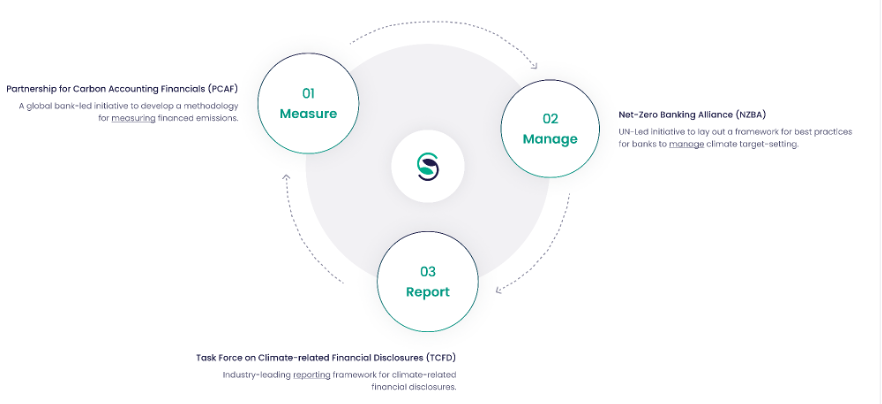
为有效减缓气候变化,金融机构必须全面应对以下事项:承诺、排放测量/披露、情景分析、目标设定、实施行动及报告。
令人鼓舞的是,金融机构的SBT在全球范围内增长了三倍(2022年),由美国、欧洲、台湾和韩国的机构引领。然而,许多承诺仅涵盖范围1和范围2的排放,即与公司自身拥有或控制的来源相关的排放。

鉴于范围3(第15类投资)间接排放的重要性——也称为“金融排放”——需要重新评估如何量化和定性归属于贷款和投资活动的这些下游排放。对某些金融机构而言,这些排放量约为其直接排放量的700倍,因此应成为重点关注对象。
衡量并归因于不同地区、行业、产品类型及业务线的产品和服务所产生的排放,对任何金融机构而言都是独特的挑战。
确定范围边界、计算方法,以及与金融产品、客户、地区、行业和底层运营资产的相关接触点,至关重要。
应对金融排放的解决方案
估算和归因金融排放是一项复杂的工作,存在诸多重复计算的潜在风险。市场上有若干产品和服务正试图为金融机构简化净零转型历程。
StepChange是一家企业可持续发展平台,致力于赋能全球企业和金融机构,提升其加速向净零转型的能力。其面向金融机构的云端解决方案专门设计用于实时计算贷款层面的金融排放,开展情景规划,并依据绿色金融网络(NGFS)气候情景进行风险影响评估,设定符合全球净零标准的金融排放目标,并制定战略路线图,以使投资组合与目标保持一致。StepChange与印度部分最大的银行合作,已核算出2.5亿吨二氧化碳当量的金融排放,几乎占印度总排放量的8%。
Sustainalytics为投资者和资产管理公司提供环境、社会和治理(ESG)研究与评级。其平台提供关于环境因素(包括碳排放)以及其他ESG指标的全面数据,帮助投资者评估其投资组合的可持续发展绩效。
彭博可持续金融解决方案提供一系列工具和数据产品,通过获取ESG数据、碳定价信息和气候风险分析,帮助金融专业人士分析ESG因素并将其纳入投资决策。
Refinitiv ESG分析提供一系列ESG分析解决方案,包括排放数据管理和报告工具,帮助组织衡量并披露其碳排放、评估气候相关风险并跟踪可持续发展绩效。
Persefoni是一家总部位于美国的可持续发展与ESG报告平台,通过简化的碳核算、投资者级别的温室气体报告以及脱碳规划,为金融机构提供支持。
印度金融排放行动
鉴于印度经济的规模,一家排名前五的银行的金融排放足迹预计将超过5000万吨二氧化碳当量,超过挪威和瑞士等国家的排放总量,据StepChange的估算显示。
此外,印度企业和中小企业的绝大部分资金来自银行贷款,而非股权或债券,这意味着银行可在帮助印度经济脱碳方面发挥巨大作用。
印度储备银行(RBI)发布了其《气候风险与可持续金融讨论文件》(2022年7月),并同时公布了2022年1月开展的气候风险与可持续金融调查结果。
RBI的评估认为,尽管印度银行已开始采取气候风险与可持续金融方面的措施,但调查结果显示仍存在巨大差距,亟需立即采取有力行动。
为加强工作力度,银行必须采取以下措施:
董事会议程:银行需将气候纳入董事会议程,并设立有权推动气候风险及可持续发展倡议的委员会。
净零目标:银行应制定并公开宣布明确的净零排放时间表目标,使之符合国际指南(如科学碳目标倡议(SBTi))及印度更新后的国家自主贡献目标。
气候风险:银行需开始建立框架,对与气候变化相关的物理风险和转型风险类型进行界定,并在贷款和投资组合层面积极开展管理。
机遇:最重要的是,银行应深入理解绿色转型所带来的新机遇,并予以支持。
衡量与减排:银行需开始依据碳核算金融合作伙伴关系(PCAF)及SBTi指南,衡量自身的金融排放,并推动减排。
报告:银行需使与气候相关的财务披露符合国际公认框架,以提高其披露信息与全球同行的可比性和一致性。
据世界气象组织称,2023年至2027年间,至少有一年全球近地表年平均气温超过工业化前水平1.5°C的可能性为66%,且该五年期成为有记录以来最暖五年的可能性为98%。这将对健康、粮食安全、水资源管理和环境产生深远影响。
这些发展迫切要求大规模、即时地减少温室气体排放。鉴于银行和金融机构对经济活动具有重大影响,它们在应对气候变化中发挥领导作用至关重要。
通过将ESG因素纳入金融决策、采用碳定价机制、管理投资组合中的气候风险以及投资可持续项目,金融业能够有效应对金融排放问题,并成为通往更绿色经济的突破口。




