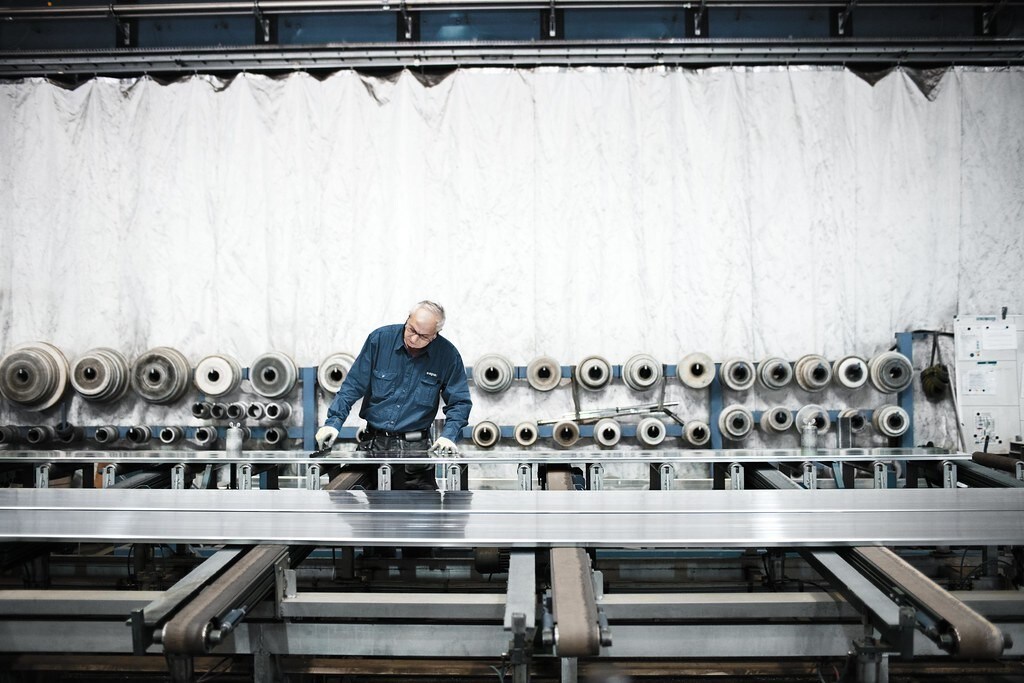
若要实现2060年净零排放目标,中国必须关注铝行业,并推动其发挥潜力、采用脱碳技术。
在铝行业部署脱碳技术,可在未来40年将铝加工的碳排放量减少65%。
铝生产商需要根据地理位置、可再生能源获取条件、价值链等因素,按需采用相应技术。
中国是全球最大的原铝生产国,占全球市场近60%。与此同时,铝行业对……贡献重大于中国的碳足迹,约占全国总排放量的5%。因此,铝生产商必须助力中国实现2060年净零排放目标。
与欧洲等其他地区相比,中国冶炼铝的碳强度较高,原因在于其依赖燃煤能源——所用能源中,燃煤能源占比超过80%。然而,在中国生产低碳铝,光是转向可再生能源还不够;还需要脱碳技术,以规模化且具有商业可行性地解决直接排放问题,减少铝加工过程中的直接排放。
埃森哲与世界经济论坛于2022年4月发布的一项研究,阐述了铝行业的脱碳技术、这些技术在中国的成熟度,以及商业可行性面临的挑战。生产商需要在短期、中期和长期开发并部署多种技术,未来40年内有望将加工环节的排放量减少65%,技术范围涵盖回收能力建设到氢能开发。
短期脱碳方案
再生铝
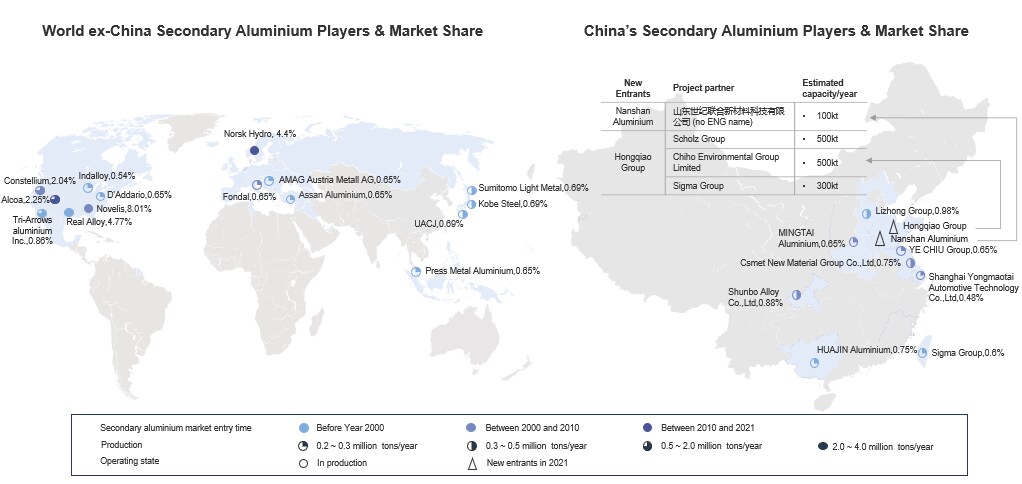
中国也已开始建设闭环回收体系,但废铝回收和再利用比例仍需提高;同时还必须提升再生铝质量,以免限制其最终用途。
再生铝(又称二次铝)的排放量约为原铝的5%。改善铝废料的收集、分选和利用,可以降低整个行业的碳足迹。
中国在二次铝领域的全球市场份额约为35%,居领先地位,且逐年增长,但需求相对较低,仅占可用材料的16%–20%。随着政府对原铝产能设定上限,中国对二次铝的需求可能会增长。中国两家领先的铝业企业——宏桥和南山——已开始进军二次铝生产,该领域正逐渐摆脱由市场份额较小的地区性企业主导的局面。
中国再生铝的生产成本也低约900美元/吨,预计随着全球需求增长,其盈利能力将提高。许多下游企业(例如汽车制造商和消费品公司)已承诺在产品中使用再生铝。
工艺优化
长期以来,中国生产商一直通过工艺优化来降低成本和排放。虽然这些改进无法使产品实现净零排放,但仍需持续改进,尤其是对于目前尚不具备脱碳可行性的设施。
中期脱碳方案
惰性阳极
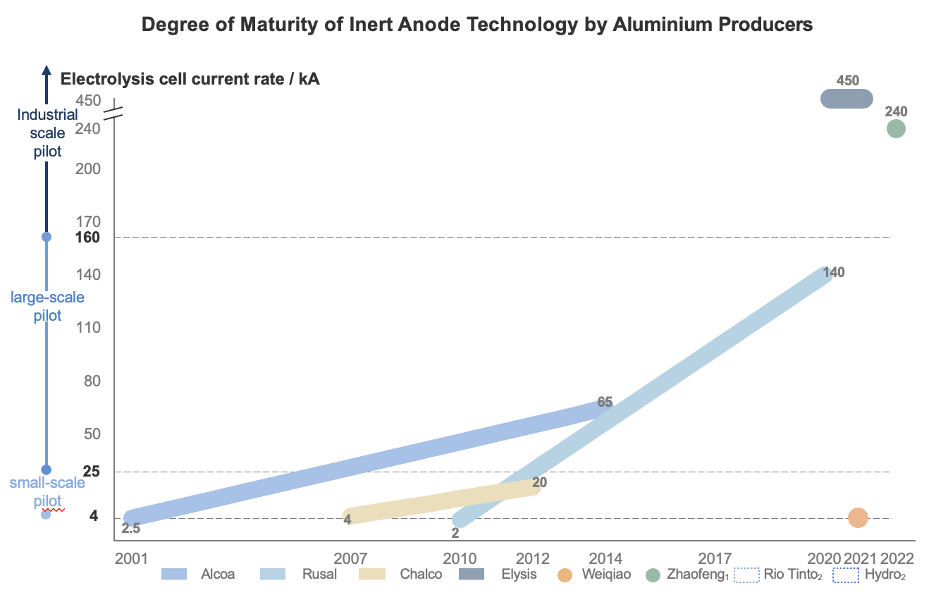
预计惰性阳极将在2035年前后于中国实现商业化,并在2050年后达到与碳阳极相当的商业竞争力。目前,惰性阳极的成本比碳阳极高出250%以上,但引入碳价可能改变其商业可行性。过去,监管层几乎没有为惰性阳极提供支持;2022年2月,国家发展和改革委员会发布惰性阳极激励政策,鼓励铝生产商采取行动。
惰性阳极技术或许是铝行业实现直接排放大幅跃升式削减的最大机遇。在全球原铝冶炼过程中以惰性阳极替代碳阳极,目标是减少该行业约10%–15%的排放。若不采用这项技术,铝很可能永远无法成为净零排放材料。
然而,这项技术仍处于试点阶段:中国落后于国际同行,知识产权方面的顾虑也使其难以向同行学习;此外,中国市场缺乏合作,共同开发惰性阳极技术。
机械蒸汽再压缩
机械蒸汽再压缩(MVR)技术通过大量重复利用蒸汽,可在氧化铝精炼过程中将热能需求最多降低70%。MVR无法使设施实现零排放,但对于目前难以或无法摆脱化石燃料的场址,这项技术能带来益处。预计新建MVR设施最早将于2026年达到与传统六效蒸发技术相当的成本竞争力。
中铝正在试用MVR技术。这项技术在中国以外鲜有应用,不过,阿尔科亚于2021年已开始研究在氧化铝精炼中使用MVR的可行性。
长期脱碳方案
碳捕集、利用与封存
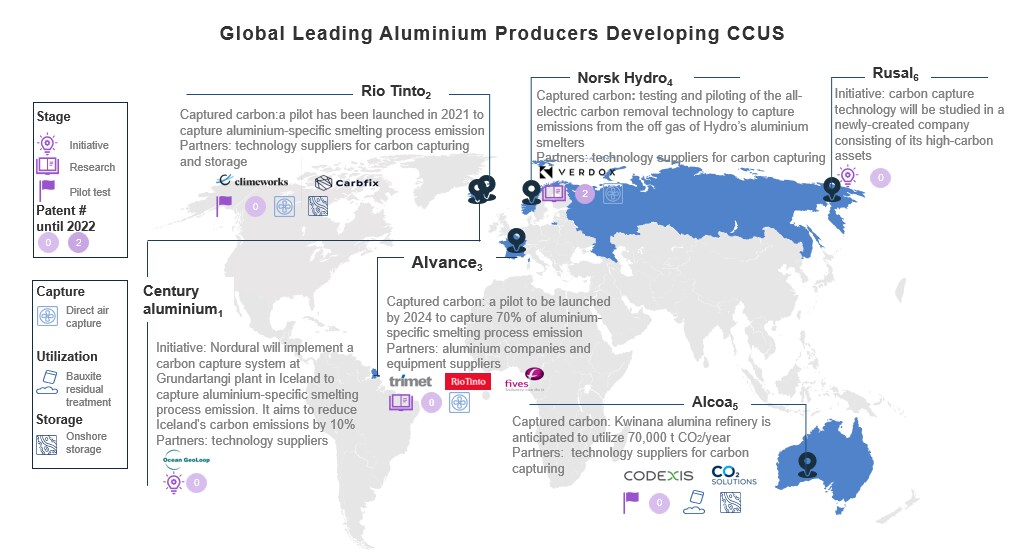
碳捕集、利用与封存(CCUS)技术可以永久封存碳,或将其作为其他流程的原料。作为一项已得到验证、并已在全球实现商业规模应用的技术,CCUS有望在未来30年成为脱碳工作的重要力量。然而,这项技术在铝行业的应用仍相对未经验证。
CCUS可以捕集氧化铝精炼过程中热能生产产生的排放以及工艺排放,但其商业可行性取决于尾气中的二氧化碳浓度。铝冶炼尾气中的二氧化碳浓度较低,导致成本高昂。
CCUS在中国的应用正在迅速增长,预计其整体全球产能中约有22%将来自中国;然而,仍很少有人提出将其用于铝生产,而且中国的研发工作尚未取得进展。
绿氢
氧化铝精炼的煅烧环节需要高温能源生产,而绿氢是目前为数不多能够消除相关碳排放的选择之一。
高昂的成本仍是扩大这项技术应用规模的障碍,其成本是天然气的七倍。随着电解槽和可再生电力成本下降,绿氢在未来几年应会更具竞争力。
中国的绿氢技术仍处于早期发展阶段,主要由领先的可再生能源企业推动。
可润湿阴极
可润湿阴极可缩短铝冶炼电解过程中的阳极与阴极间距,有望将能耗最多降低25%。尽管这项技术具备上述优势和节约成本的潜力,但无法帮助场址实现净零排放。
包括俄铝在内的少数铝业公司已将可润湿阴极应用于工业规模。然而,中国自2012年以来在这方面并无重大进展。
中国铝生产商在助力中国实现净零排放目标方面发挥着关键作用,这一点毋庸置疑。但各生产商的脱碳路径会因地理位置、可再生能源供应情况、价值链等因素而有所不同。
与此同时,需要制定行业专项政策并提供政府财政支持,以激励技术进一步开发和部署。不过,中国生产商现在就必须采取行动,及时投资,确保这些技术至少能在未来十年内实现商业可行性。