碳移除(CDR)亟需迅速扩大规模,但当前市场仍然分散、成本高昂,并依赖定制化交易,限制了其大规模吸引资本的能力。
构建共同的市场架构至关重要——将标准、合同、需求、融资、登记系统、透明度和市场基础设施连接起来,推动CDR提升可融资性、流动性和全球一体化程度。
运转良好的CDR市场能够释放机构资本、加快部署,并将CDR从单个项目转变为可规模化、全球一体化的资产类别。
碳移除(CDR)正从气候政策概念迈向新兴工业领域,但目标与实际部署之间仍存在巨大差距。
如今,全球每年移除约20亿吨二氧化碳当量(GtCO₂),但其中约99.9%来自传统的陆基方法。包括直接空气捕集(DACCS)、碳捕集与封存生物能源(BioCCS)、生物炭和增强风化在内的持久性CDR方法,目前每年合计仅占不到200万吨碳(MtCO₂)。
与《巴黎协定》目标相符的情景显示,到2035年每年需要移除约40亿吨二氧化碳当量(GtCO₂),到2050年则需达到90亿吨二氧化碳当量,这凸显了部署缺口之大。
因此,挑战已不再只是开发碳移除技术,而是建设所需的金融、监管和市场基础设施,推动CDR从早期项目迈向工业规模部署。
由此可见:CDR必须从项目和双边合同的集合转变为运转良好的市场。这需要精心设计市场架构,逐步降低交易成本,将可标准化的事项标准化,对必须保留差异的事项加以区分,汇集风险与需求,对需要监管的领域实施监管以建立透明度和信任,并最终创造机构资本进入的条件。
建立在定制化交易之上的分散市场
当前的碳移除市场在标准、登记系统、合同和司法辖区之间仍然分散。定制化交易、繁复的尽职调查、有限的可比性以及监管不确定性推高了成本,制约市场大规模调动资本的能力。
随着CDR迈向工业化部署,它必须吸引更广泛的投资者群体,包括银行、机构投资者、保险公司和资产管理公司。这需要明确界定资产、风险具有可比性、现金流可预测,以及可靠的市场基础设施。
目标不是消除CDR项目之间的差异,而是围绕这些项目标准化市场架构。模块化合同可以确立共同的商业条款,同时保留灵活性,以适应技术、持久性和项目风险方面的差异。
随着时间推移,在资产定义方面加强协调——包括认证标准、测量、报告与核查、数据、登记系统和质量分类——能够进一步提升可比性并降低交易成本。
因此,扩大CDR规模需要共同的市场架构,在合同和资产框架两个层面推进标准化,使该领域从定制化双边交易迈向更高的可融资性、流动性和全球一体化程度。
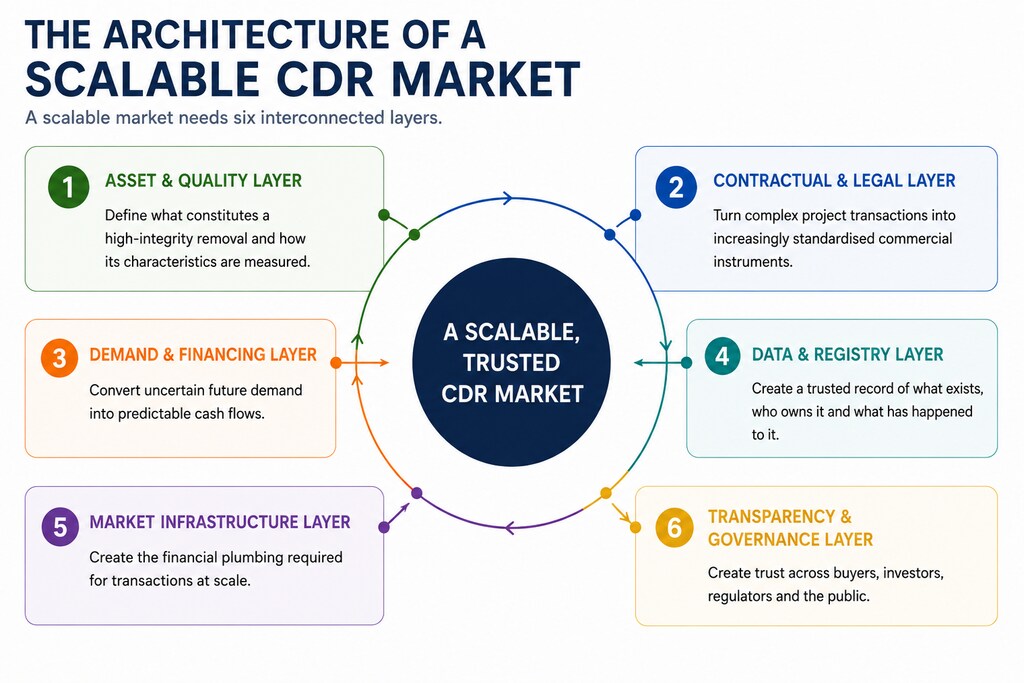
可规模化碳移除市场的架构
可规模化且值得信赖的CDR市场取决于六个相互关联的层面,每个层面都关乎市场发展的关键条件。
资产与质量层界定何为可信且具有高完整性的移除。
合同与法律层提供所需规则和标准化工具,让交易能够顺利开展。
需求与融资层将未来需求转化为可预测的收入,为投资提供支撑。
数据与登记系统层提供可追溯性,以及可靠的所有权和使用记录。
市场基础设施层提供支持大规模高效交易所需的金融基础设施。
透明度与治理层建立问责机制,增强买方、投资者、监管机构和公众的信心。
任何一个层面单独发展都不足以支撑市场。只有六个层面都得到发展并相互联通,市场才能变得可信、可投资、高效,并最终实现规模化且值得信赖。
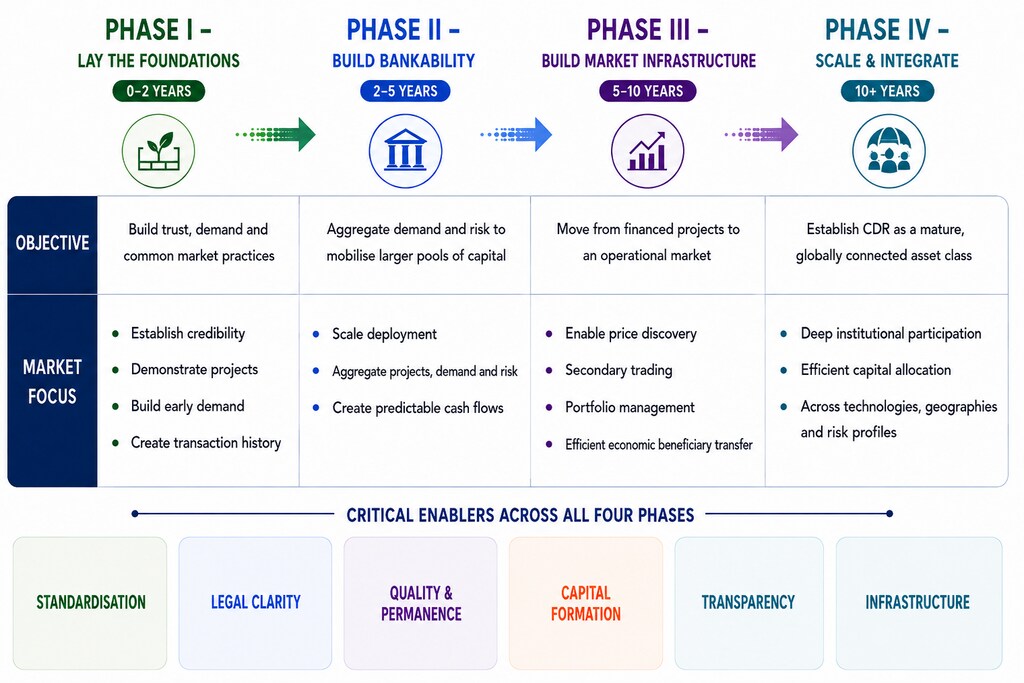
从当今市场迈向可规模化资产类别的分阶段路径
从当今分散的碳移除市场转变为可规模化的机构级资产类别,不可能一蹴而就。这需要循序渐进地演进,每个阶段都要解决市场最重要的制约因素,并为下一阶段创造条件:
第一阶段——奠定基础:重点是建立信任、需求和共同的市场惯例,确立市场发展所需的可信度和可重复性。
第二阶段——提升可融资性:重点转向汇集需求和风险,使CDR项目能够产生更可预测的现金流,并调动规模更大的资本池。
第三阶段——建设市场基础设施:推动市场从已获融资的项目迈向实际运作的市场,建设价格发现、高效所有权转移、投资组合管理和二级交易所需的基础设施。
第四阶段——扩大规模并实现一体化:旨在使CDR成为成熟、全球互联的资产类别,能够在不同技术、地域和风险状况之间高效配置资本。
因此,取得进展不仅取决于推进这四个阶段,还取决于确保标准化、法律明确性、质量与持久性分类、资本形成、透明度和基础设施等关键支撑因素同步发展。最终将形成一个互联市场,其中不同的CDR产品依托共同基础设施运作,并能大规模吸引机构资本。
势头正在形成,基础设施必须跟上
建设碳移除市场基础设施比以往任何时候都更加紧迫。这个以自愿参与和项目驱动为主的市场,正开始与正式气候政策、公共采购和金融市场发展相交汇。
2026年初,《碳移除与碳农业(CRCF)框架》进入实施阶段,欧盟为包括DACCS、BioCCS和生物炭在内的持久性移除制定了认证方法;与此同时,CRCF买方俱乐部正在筹建,旨在汇集需求并支持尽职调查、合同签订和交易。
2026年7月,随后又出现了另一个可能具有重大意义的进展:欧盟委员会提议将本土持久性移除纳入欧盟排放交易体系(ETS)。根据该提案,委员会将在2031年至2040年间拍卖额外的2.5亿份欧盟ETS配额,并用所得收入购买同等数量、经CRCF认证的本土持久性移除量,来源为DACCS和BioCCS项目。
这实际上将建立一种公共机构机制,把持久性移除与欧盟主要的合规碳市场连接起来,同时对其质量和数量保持控制。
其他地区也出现了类似进展。英国于2025年发布了首份完整形式的温室气体移除合同及标准条款,作为支持工程化移除投资的商业模式的一部分。与此同时,新加坡正将符合条件的国际碳信用纳入其碳税框架,允许企业将其用于抵消最高5%的应税排放;截至2026年5月,新加坡已签署11项《巴黎协定》第六条实施协议。

在瑞士,《巴黎协定》第六条第2款合作已为国际碳转让奠定基础,目前正开始直接延伸至移除领域。瑞士和挪威正在试点负排放的国际转让;瑞士和丹麦于2025年签署了涵盖碳捕集与封存(CCS)及永久性CDR的合作安排;瑞士和瑞典则于2026年5月启动了工业移除的试点转让。结合瑞士的金融市场能力,这为连接碳资产、登记系统、合同、融资和跨境结算创造了机会。
与此同时,企业需求已达到足以暴露定制化交易局限性的规模:微软在2025财年与21家公司签约,购买4500万吨碳移除量,但于2026年暂停新的CDR签约,这进一步凸显了拓展更广泛、更有组织的需求来源的必要性。
市场参与者和独立专家已在标准化CDR合同方面取得一些进展。显著案例包括Frontier碳移除承购协议模板。该模板于2024年发布,借鉴了七笔承购交易的经验,这些交易总额超过3亿美元;另一个案例是开放标准碳移除采购协议(OSCAR),于2025年推出,是一个开放式合同框架,法务团队可以据此调整条款,无须从头起草协议。
行动窗口已经开启。标准、采购机制和监管框架正在成形,需求也正从单笔交易转向规模更大、机构参与度更高的结构。
不要等待碳移除市场成熟,现在就建设它
挑战的规模意味着拖延代价高昂。建设一个流动、透明且适合机构投资的碳移除市场,需要现在就发展所需标准、法律框架、需求机制和基础设施,将当今分散的生态体系转变为能够大规模调动资本的市场。
世界经济论坛的首创者联盟和SIX集团致力于支持这一转型,汇聚利益相关方,加快市场发展。
目标很明确:不要等待成熟的碳移除市场,而要建设使其成为可能的架构。




