随着各国追求能源安全、产业竞争力和气候目标,全球关于基础设施融资的讨论往往聚焦于如何动员更多资本。
但每个国家推进实体经济转型的方式各不相同——往往走在各自的轨道上,并怀有独特的终点目标。
承认全球基础设施融资领域存在非对称的发展路径,可能有助于部分经济体加快实体经济转型。
在各国追求能源安全和产业竞争力、同时维持气候目标的过程中,关于基础设施融资的全球讨论常常归结为一个问题:如何为同时进行的系统转型动员更多资本?
这是一个好问题,但它或许不是最重要的问题。比可获得资本总量更大的制约,可能在于一种假设:即每个经济体都在经历同一场能源转型,走同一条轨道,并朝向同一终态。
清洁技术正在进步,全球气候投资也持续增长。但基础设施需求最为迫切的地区,获得的投资份额仍然很小。例如,据国际能源署(IEA)统计,中国以外的新兴市场和发展中经济体获得的投资仅为预期规模约2万亿美元的约15%的全球清洁能源年度投资,尽管这些地区在未来基础设施需求中占据很大份额。
这一差距表明,即便朝着同一目标前进的路径,本质上也是非对称的。这一事实需要在更广泛的基础设施融资领域加以应对,尤其因为它可能为某些经济体跨越式推进实体经济转型创造机会。
不同的起点,不同的融资需求
一些经济体正在为成熟的基础设施和产业体系进行现代化改造,即以更清洁、更高效的版本取代现有系统。另一些经济体则是首次建设这些体系,既无需改造的既有基础设施,也无需替代的既有技术。这些不同的起点带来了不同的基础设施融资需求、不同的风险特征,并且在许多情况下带来了截然不同的机遇。
传统金融往往难以在最需要它的市场中立足,因为这种不对称被视为通用转型叙事中的一个脚注。但当它被重新界定为一种起始条件而非制约因素时,它便成为设计约束力的来源——促使人们打造与正在建设的系统相匹配的融资结构,而非与金融最初所服务的系统相匹配。论坛的MICEE倡议已揭示了清洁能源领域的若干此类障碍。
同样的逻辑也适用于其他行业:
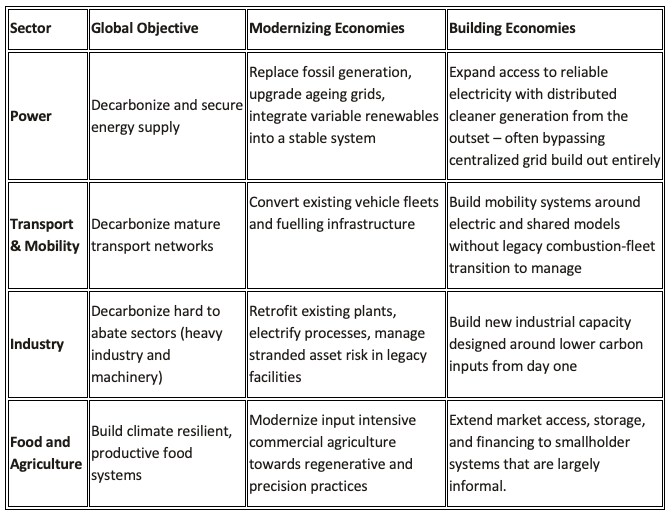
各行业的情况大体相同:现代化经济体通常在既有公用事业、资产负债表和监管框架的背景下,以更优版本替换现有系统的方式为转型融资。另一方面,新建经济体有机会从自身的错误中学习,例如在搭建系统时,信用记录、购买保障和资产担保往往薄弱,甚至完全缺失。
为第一种情形设计的融资结构——例如,针对已知公用事业交易对手的长期项目融资——在第二种情形下往往失效。这并非因为其底层经济性更差,而是因为该结构所设计定价的风险,与新建经济体中实际存在的风险并不匹配。
基础设施融资如何塑造增长
在新兴市场,融资通常被视为下游投入,即只有具备资金支持,发展才可能发生。但在从零开始建设系统的经济体中,这一顺序往往相反。可获得的融资结构——其期限、币种、风险分配及所接受的抵押品——决定了哪些技术得以建设、以何种规模建设,以及为谁服务。
一种将小额分散现金流汇集为可投资资金池的融资模式,使分布式能源接入相较于集中式电网延伸更具可融资性——后者是尚未建成完善电网系统的新建经济体常见的路径。
本币结构不仅仅降低了单笔交易的货币风险,它还改变了在一个市场中,投资者眼中具有吸引力的基础设施类型。在该市场中,以本币收入为基础举借的美元计价债务历来是常态。
尤其在新建经济体中,研究表明融资并非资本的中性管道,它是决定建设什么以及建设速度的积极变量。
实体经济转型的创新前沿恰恰在于此——在于设计融资结构,而非寻找更多资本。这些经济体需要针对小额应收账款的证券化、优惠与商业资金相结合的分层安排、本币工具,以及同时与所融资风险和被要求持有这些资产的投资者相匹配的投资组合担保。
非洲基础设施融资的经验教训
在新建经济体中,融资顺序可以成为增长战略的一部分,这一点可以从塞拉利昂的一家废弃物管理公司弗里敦废弃物转化器(FWT)的一ODI案例研究中得到例证。
FWT最初将创始人出资与总额略低于50万英镑的赠款相结合(其中包括GSMA创新基金的支持),用以验证其废弃物转能源模式,并开发名为DortiBox的应用程序。这有助于确保其沼气池获得稳定的有机废弃物供应,而这正是该项目的核心风险之一。
在试点项目和数字平台增强了公司的投资准备信号后,气候基金管理公司向发展阶段承诺投资390万美元。该投资明确旨在测试规模化的可行性,且在该阶段不预期获得商业回报。与此相关的另外2030万美元投资机会,将取决于该阶段的成功。
该融资结构运用优惠资本和催化资本,降低了一类缺乏成熟业绩记录的资产类别的风险,使商业资本能够在风险得到验证而非假定之后跟进。
这一机制不同于非洲较大型基础设施交易所采用的方式,例如摩根大通的2025年融资为非洲通信服务商Axian Telecom提供,但其基本原则是相似的。摩根大通担任Axian的全球协调人和发展融资结构化代理人,负责其6亿美元债券发行,该发行获得了发展金融机构提供的6000万美元基石投资的支持。
对Axian而言,发展融资帮助汇集并支持了一家成熟电信服务商的偿债能力。FWT则从更早的起点体现了同样的广泛逻辑。与其帮助为一家已有经营和还款记录的公司融资,优惠资本帮助创造了可投资资产类别得以形成所需的运营证据和基础设施。
通往实体经济转型的不同路径
推进全球实体经济转型需要更多资本,但仅靠资本无法解决困扰基础设施融资的非对称问题核心的错配。
除动员资金外,融资框架还必须反映一个经济体的实际起点、其试图建设的系统,以及实现这一目标的路径。这是一项更为艰巨、影响也更为深远的任务。
坚持单一模板的基础设施融资,将持续错过最需要它的市场。而顺应经济体非对称路径的融资,则能在传统方法力有不逮之处释放投资潜力。