新冠病毒扰乱了连接多个国家生产者的全球价值链。
对比2019年前两个月与2020年前两个月的数据可以发现,中国与欧盟和美国的贸易出现了断崖式下跌。
研究人员利用中国的数据,考察了哪些进口和出口受到的影响最大。
新冠疫情现在预计将引发自大萧条以来最严重的经济衰退。许多人认为它可能瓦解全球化彻底。
全球化依赖于复杂的联结——全球价值链(GVC)——这些链条连接着多个国家的生产者。这些生产者通常使用高度专业化的中间产品,即由一个遥远的海外供应商生产的“投入品”。新冠疫情严重扰乱了这些联结。
尽管全球经济在2020年初已较为脆弱,许多人曾期望随着中美“第一阶段”贸易协议的签署,国际贸易能够有所增长。第一阶段贸易协议。新冠疫情打破了这些期望,使全球工厂陷入停工,并严重扰乱了全球供应链。
中国在其中发挥着关键作用。根据中国海关统计数据,2020年前两个月中国出口额同比下降17.2%,进口增速则放缓至4%。
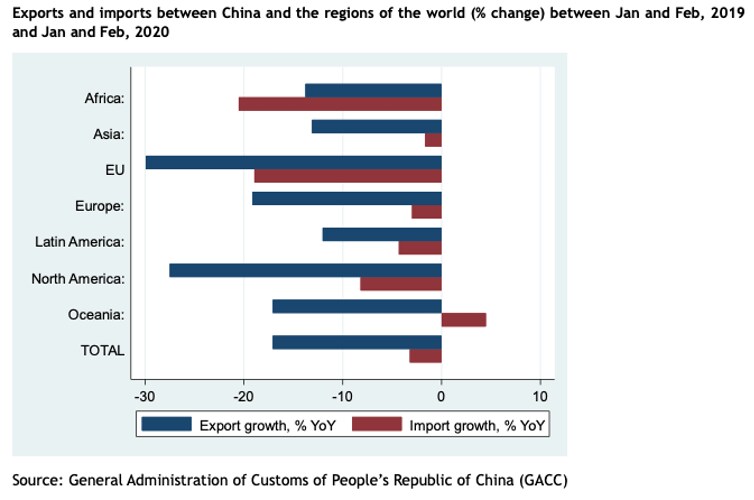
中国贸易的这一下滑对不同市场的影响并不相同。对比2019年前两个月与2020年前两个月的数据可以发现,中国与欧盟和美国的贸易出现了断崖式下跌。中国对欧盟的出口下降29.9%,自欧盟的进口下降18.9%。对美国的出口和自美国的进口分别下降27%和8%。
这些大幅下降很可能与欧美企业和中国企业之间紧密的相互依存关系有关。
冲击的规模
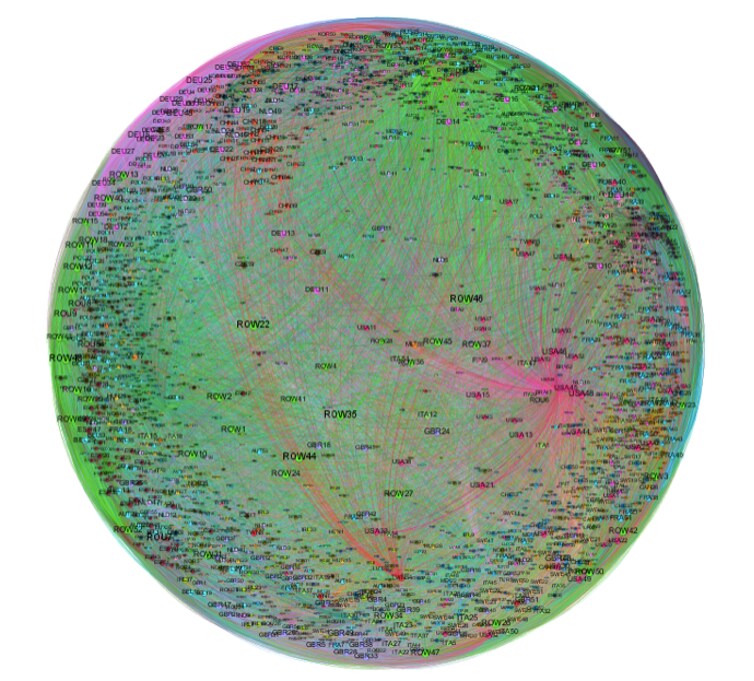
为了解中国供应冲击的程度及其在全球的传导情况,劳埃德银行集团商业繁荣中心(LBGCBP)(位于阿斯顿大学)利用中国官方数据,绘制了中国的全球贸易网络图。
2019年,美国对中国的贸易依赖度最高,其次是七个欧洲国家和日本。到2020年,欧洲国家的排名进一步上升。
随着疫情持续,受影响最严重的中国出口产品包括核反应堆等资本货物、铁等中间产品,以及家具等劳动密集型最终产品。
受冲击最大的中国进口产品包括有机化学品等中间产品,这很可能是中国工厂关闭所致,还包括电气机械等资本货物。受影响最严重的是宝石和金属,这凸显了中国新兴的成熟中产阶层消费者消费者,以及新冠疫情如何减少了他们对奢侈品的需求。
值得注意的是,2020年中国的肉类和矿物燃料进口量大幅增长。前者可以用封锁期间中国国内食品供应减弱来解释。后者凸显了中国对原油日益增长的需求。
有四类产品在进口和出口方面受到的冲击尤为严重:核反应堆、电气机械和设备、塑料以及有机化学品。这些类别包括一些常用的中间产品(即用于生产其他产品的产品)。
在正常情况下,这些产品会作为高度互联的全球生产体系的一部分,在中国与其他国家之间往返流通。这些产品国际贸易的大幅下降凸显了新冠疫情对全球价值链造成的破坏性影响。
不确定的未来
但一场前所未有的、同步的、且很可能是深度的需求下滑正在形成。中国再次率先感受到了它的冲击。
中国工人于4月陆续复工,但许多人已不再有工作。国际订单的大面积取消和付款延迟,导致了流动性问题,依赖全球需求的企业大量关停。
投资同样大幅下滑。2020年2月和3月期间,中国官方统计数据显示,与去年同期相比,中国新设立的对外贸易企业减少了24.4%。与此同时,有1.2万家现有对外贸易企业关闭。
农业、物流业以及从事原材料、纺织和服装生产的行业受冲击最为严重。但从积极的方面看,医疗物资需求激增。
许多人现在强调依赖全球价值链——尤其是与中国相关的价值链——的风险,并由此引发了关于“去全球化”的讨论。
例如,欧盟委员会主席冯德莱恩呼吁缩短全球供应链,因为欧盟过度依赖少数几家外国供应商。同样,法国总统马克龙主张通过在国内投资高科技和医疗领域,加强法国和欧洲的“经济主权”。
那么,这是否意味着全球化的终结?并非如此。但全球价值链的重组是不可避免的。
前进之路
全球供应链极其复杂,没有任何行业或国家是孤岛。
但全球价值链遵循效率原则。它们是企业以最低成本采购最优投入品以满足生产需求的结果,无论这些投入品来自何处。
这对全球化的存续是个好消息。虽然效率仍是主要目标,但企业将继续进行全球采购。
在涉及国家安全的产品方面,例如医疗物资,对复杂全球价值链过度依赖的担忧是有道理的。许多国家现在将确保自身能够在不依赖进口的情况下生产此类商品。
没有人能预测下一次危机。但迄今为止,最可靠、最有效的保险是建立强有力的国际合作网络。目前,全球政治共识在这方面仍然难以达成。但这并不意味着我们应该放弃这一雄心。