船舶排放是全球气候变化和局部空气污染的重要成因,对环境和人类造成压力。新一代船用燃料即所谓的零排放燃料,有助于应对这一挑战,同时也将在发展中国家创造重大的商业机遇。
目前,船舶约占全球温室气体(GHG)排放总量的2%至3%——超过德国全年排放总量,使航运成为全球第六大排放源。未来30年内,国际海运寻求至少将其温室气体排放减少50%。全面脱碳,即所有海洋中的船舶实现零排放,应尽快在本世纪内实现。这正是国际海事组织(IMO)在其《初步战略》中就减少船舶温室气体排放作出的承诺。
船舶还造成了相当大比例的空气污染。约与交通运输相关的空气污染所致过早死亡中,有15%归因于航运。航运造成的空气污染大约导致每年60,000例过早死亡——主要发生在中国、日本和印度,尤其是主要港口附近的沿海和城市地区。
零排放航运燃料的必要性与行动
造成这一双重挑战(温室气体排放与空气污染)的原因,在于船舶主要使用的燃料:重质燃料油(HFO)。HFO是原油精炼过程中,在煤油、喷气燃料、汽油和公路柴油等轻质馏分被提取后剩余的高碳、高硫残余物。它看起来就像大多数人所说的“焦油”,在室温下黏稠度极高,必须加热才能流动,从而在船用发动机中充分燃烧。尽管提高能效的努力以及IMO2020(针对HFO的新硫含量上限)等近期法规发挥了重要作用,但仅靠这些措施不足以实现到2050年减排50%的目标。实现该目标的唯一途径,是迅速实现能源转型,即从化石燃料转向新一代零排放替代燃料。
在此背景下,零排放航运联盟(Getting to Zero Coalition),是一个由90多家航运行业企业组成的联盟,在世界银行等政府间组织的支持下,致力于到2030年开发并部署首批具有商业可行性的深海零排放船舶。全球最大的集装箱航运公司马士基(Maersk)是该联盟的重要成员,已宣布其公司气候计划,旨在到2050年使其全部船队实现完全碳中和。
各国也在支持零排放航运的愿景。英国要求所有2025年起订造的英国新船均配备零排放技术。斐济、马绍尔群岛、基里巴斯、萨摩亚、所罗门群岛、图瓦卢和瓦努阿图等七个太平洋岛国共同发起了《太平洋蓝色航运伙伴关系》。这些岛国已建立伙伴关系,力争在本世纪中叶前在太平洋实现航运全面脱碳。
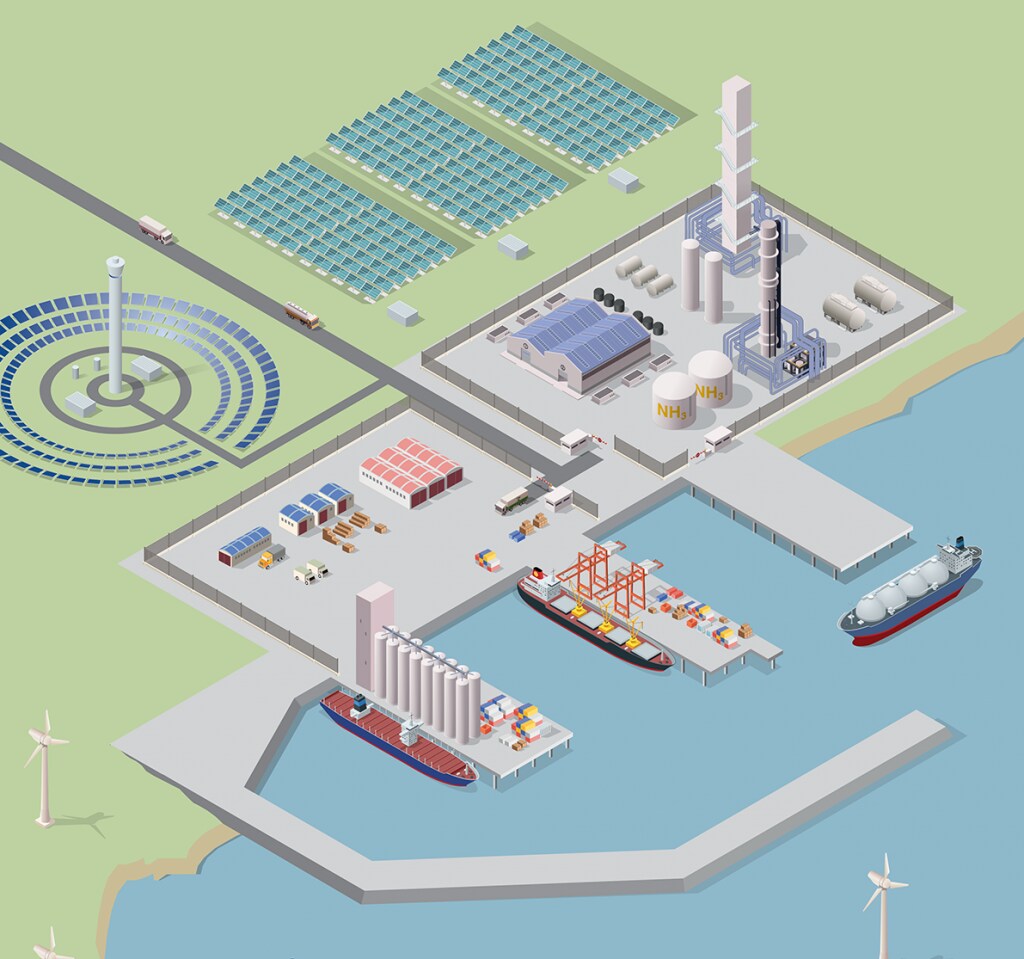
未来的零排放船舶可采用多种新型燃料:用于内燃机的氢或氨(适用于远距离航运),以及电池或氢燃料电池(适用于较短距离)。
为最大化环境效益,新燃料本身必须使用太阳能、风能或水能等可再生能源生产,这一点至关重要。例如,挪威刚刚开始改装首艘远洋以氨为动力的船舶,即采用“绿色”燃料,完全使用可再生能源生产。
发展中国家的重大商业机遇
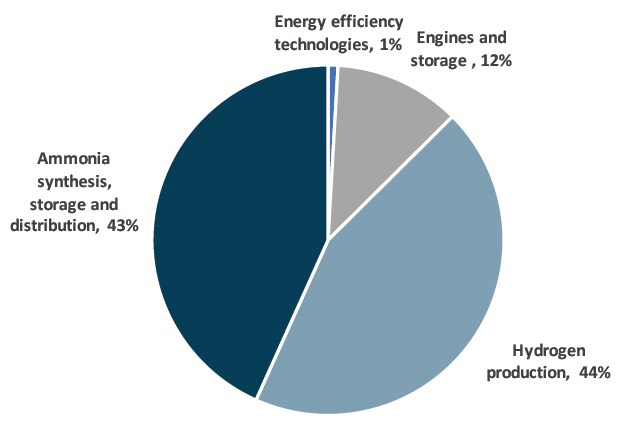
近期分析由Getting to Zero Coalition于2020年世界经济论坛达沃斯年会上发布的分析估计,2030年至2050年间需要投入1万亿至1.4万亿美元,才能至少在本世纪中叶前将航运行业排放减半。可能还需要1.4万亿至1.9万亿美元(即多出4亿至5亿美元)以实现航运全面脱碳,时间框架相同。虽然这听起来是一项巨大的财务挑战,2018年全球能源年度投资额超过1.8万亿美元。零排放航运所需投资总额中,预计87%将与陆基基础设施相关,例如制氢、合成氨以及储存和配送。仅13%将用于新建船舶或改装现有船舶。
这为世界银行的客户国家带来了重大的商业机遇。发展中国家是国际航运的主要参与者。2016年,发展中国家占全球装载出口量的60%以上、船舶所有权的40%以上以及船舶注册量的约80%。在全球20大港口中,目前有15个位于发展中国家,其中许多国家具有利用东道国丰富可再生能源的潜力。
发展中国家零排放燃料生产的商业案例
为全球船队生产和供应零排放燃料,为这些国家的经济发展提供了重大机遇。初步研究由环境防御基金开展,以摩洛哥和智利为案例进行了研究。后续还将推出更多国家案例研究。在PROBLUE(一个支持蓝色经济的多捐助方信托基金)的支持下,世界银行已开始评估其客户国家成为全球零排放燃料枢纽的潜力。
即使一个国家可能不足以成为零排放燃料供应链中的全球主要参与者,其经济机遇依然存在。以小岛屿发展中国家(SIDS)为例,航运确保了这些岛屿与世界其他地区之间的重要联系。SIDS目前将大量国内生产总值(GDP)用于化石燃料进口,主要是石油。以斐济为例,这些石油进口每年占GDP的14%至17%。随着该行业向下一代船用燃料过渡,以自产的清洁运输燃料替代部分进口,从长远来看可释放大量公共资源。
长期以来,承载全球贸易的船舶排放一直对我们的气候和人类健康有害。然而,随着IMO成员国和私营部门推动的新举措启动,该行业已形成最终实现脱碳的势头。面向海运的新一代零排放燃料不仅将有助于全球应对气候变化和改善当地空气质量,还将为发展中国家带来超过1万亿美元的投资机遇。因此,让我们携手共同把握这一机遇!




