除水、阳光和土壤之外,植物要茁壮生长还需要三种肥料——固定氮,以及可溶性磷和钾。这三种养分都没有天然的高品位替代来源,因此必须开采钾盐(可溶性钾由此而来)和磷,或通过工业方式生产,例如从石化产品中制取固定氮。
就钾盐而言(全球市场规模为200亿美元),全球近70%的供应过去由一个调控价格的双头垄断集团掌控:北美的Canpotex(Mosaic、Agrium和Potash Corp.的海外销售卡特尔),以及白俄罗斯钾肥公司(Belarus的Belaruskali与俄罗斯的Uralkali之间的营销安排),即BPC。BPC与Canpotex实际上共同构成双头垄断,或所谓“钾肥OPEC”,通过控制产量、尽量减少竞争来调控价格。
因此,市场观察人士——最引人注目的是传奇投资人Jeremy Grantham,他在2012年7月的季度信中发出警告——担心未来几年可能出现钾盐短缺;人们也有理由担忧这两家企业会利用双头垄断地位哄抬价格。
然而,事态并未如此发展。恰恰相反,令许多投资者意外的是,钾盐价格实际上下跌了。价格下跌的关键原因是BPC于2013年7月29日解散;解散时,该公司掌控着全球约43%的钾盐出口。与许多卡特尔一样,解散的原因是成员之间的边际生产成本存在差异。在这一案例中,Uralkali在2012年约占BPC产量的53%,它认为自己的边际生产成本为每吨51至62美元,是市场上最低的,因此相较于欧洲和北美的竞争对手拥有显著优势。这自然促使该公司放弃最大化单位售价的偏好,转而追求产量最大化和规模经济——而脱离卡特尔更有利于实现这一点。
这一举措使Uralkali在全球钾盐出口市场的份额从安排于2013年8月终止时的17%,提高到当年上半年的23%。营销安排的终止还导致标准级钾盐现货价格下滑:从2013年1月的每吨462.50美元降至2014年9月的每吨287.00美元。
旧的BPC营销安排短期内似乎不太可能恢复,但有迹象显示钾盐价格将会反弹。例如,Uralkali已将对拉丁美洲的新价格定为每吨380美元,并正在与中国进行新的合同谈判,力推将价格上调至每吨305美元。
不过,价格不太可能回到卡特尔时期的水平。短期内,钾盐消费者会试图利用低价提前采购,从而挤占未来需求。此外,虽然钾盐是农田施肥所需的重要元素,但并非每年都要施用——许多农民每隔一年施用一次钾盐。近期创纪录的收成大幅压低了农作物价格,使其远低于此前水平,这进一步加剧了需求端的问题,可能促使农民尽量削减成本——无论是为了维持利润,还是因为手头拮据。
在供应方面,由于卡特尔瓦解前进行的扩产投资带来了额外供应,价格涨幅将受到抑制。最引人注目的是,BHP向加拿大萨斯喀彻温省的一座大型钾盐矿投入了38亿美元;Scotiabank认为,该矿投产后可使全球钾盐供应增加15%,但完工可能需要超过150亿美元,而且预计要到2020年之后才会开放。Rio Tinto也在加拿大推进自己的钾盐矿项目,规模较小。鉴于随后价格下跌约30%,且全球产量增加——据Uralkali称,从2012年的5100万吨增至2014年的5900万吨——新项目要么已被取消,要么被搁置,等待价格进一步上涨。例如,BHP在加拿大的采矿项目需要钾盐价格达到每吨约500美元,才值得完工。
所有这些因素共同使钾盐市场处于一个有利区间:价格低于双头垄断时期,但高于卡特尔安排终结后价格崩跌时的水平。撇开近期的大丰收不谈,Jeremy Grantham对于未来几年人类能否养活自己的担忧或许仍有道理,但作物缺乏可溶性钾不太可能成为其中之一。
本文最初刊载于 GE LookAhead
作者:Drew J Hart,GE LookAhead撰稿人
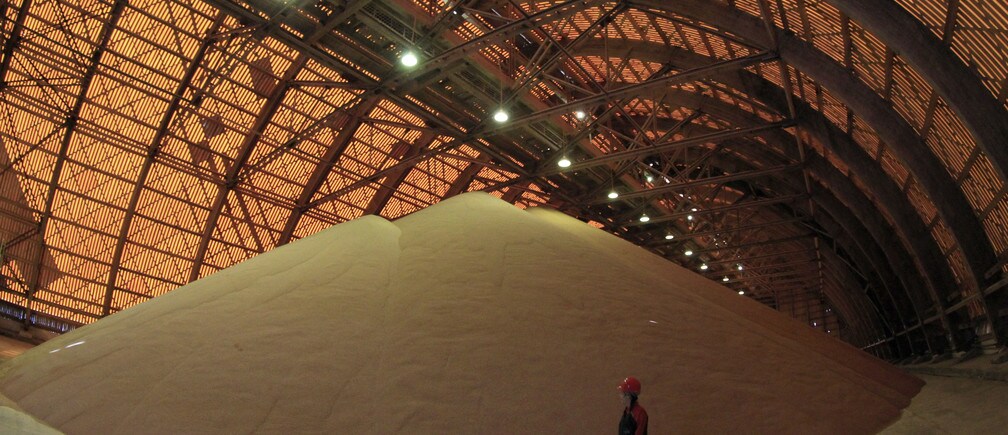
图片:一名员工在靠近别列兹尼基市的Uralkali钾盐矿,检查一处地上加工钾盐储存设施。REUTERS/Sergei Karpukhin




