随着越来越多的国家鼓励养老基金投资国内,更棘手的问题是,如果国内资产不足,谁来承担损失。
养老基金是长期资本的最终来源。它们负有严格的信托责任,必须保障受益人的退休储蓄,并受制于旨在保护投资决策独立性的治理框架。尽管如此,一个可能影响养老基金投资策略的新因素正在出现,并可能对全球经济产生重大影响。
各国政府越来越鼓励养老基金将更多资金配置于国内投资。从长远来看,这一趋势有可能影响养老基金的信誉,并进一步加剧全球金融体系的分裂。
养老基金通常如何投资
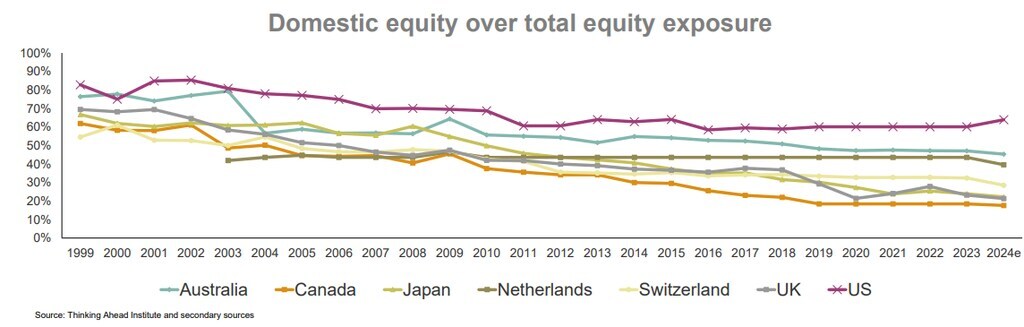
在各大主要经济体中,本土偏好(投资者倾向于将不成比例的投资组合配置于本国资产)一直在下降: 前瞻性研究所 调查发现,受访经济体的国内股票投资比例平均已从2004年的57.1%下降至2024年的34.1%。其中大部分资金正流向美国:例如,欧洲投资者大约将约30%的资金配置于美国。 每年3000亿欧元 将资金转移到欧盟以外的资产,主要集中在美国。
这一趋势合情合理。养老基金经理受托对退休人员的利益,力求在长期内实现风险调整后收益最大化,同时保持投资组合多元化。随着全球市场一体化程度的不断加深,许多养老基金开始寻求海外投资以实现多元化。鉴于美国市场长期以来表现强劲,它们通常吸引了最多的投资:美国占全球养老基金投资组合的很大一部分。 大约73% 截至2026年第三季度,MSCI世界指数中这一比例将高于1995年的35%。
政府推动养老院偏好
然而,近年来,世界各大经济体的政府一直在呼吁养老基金将资金汇回国内。
2024年,超过90位加拿大企业高管 签署了一封公开信 呼吁政府寻找方法,激励加拿大最大的八大养老基金(即“枫叶八强”)进行更多国内投资。这催生了“购买加拿大产品”运动,该运动促使财政部定期与“枫叶八强”会面,推广加拿大的投资机会。
2025年,英国 揭幕 《大厦协议》规定,17 家主要的职场养老金提供商承诺将其投资组合的至少 5% 用于投资国内资产,包括基础设施和房地产。
2026年7月,日本财务省 宣布 该公司表示将寻求增加日本政府养老投资基金(GPIF)对日本资产投资的途径。多年来,GPIF一直维持着…… 刚性平衡 其中,国内股票、国外股票、国内债券和国外债券各占25%。
这对全球经济意味着什么
尽管这些政策总体上旨在实现多个目标,但各国政府在鼓励增加国内投资方面所强调的主要理由却不尽相同。
一方面,各国都在追求经济稳定和增长。7月份,恰逢日本财务省宣布相关政策,日元汇率触及…… 40年来的最低点 日元兑美元汇率走低。日本养老基金资金回流可能推高日元和日本国债的需求。同样,人们也越来越担心美国市场的集中风险和财政状况。
另一方面,各国都在追求经济安全。在2024年启动《澳大利亚制造未来法案》的演讲中,总理安东尼·阿尔巴尼斯表示…… 突出显示 澳大利亚的养老金制度(一种强制性的长期退休储蓄机制)对于在能源、基础设施和创新等关键领域“构建主权能力”至关重要。
当然,增加国内投资对各国经济大有裨益。对国内产业的投资可以提高该行业实现自给自足的可能性,降低其对全球供应链和价格波动的依赖,同时还能深化资本市场,促进创新,提高生产力。然而,这些益处的程度取决于养老资本能否产生额外的生产性投资,还是仅仅替代了原本应由其他投资者提供的资金。此外,养老资本回流还有可能降低海外投资带来的外汇风险以及地缘政治风险。
然而,这需要权衡:如果国内资产的风险收益比不佳,推动国内投资可能会削弱养老基金履行其信托责任、实现收益的义务。如果养老金投资受到政治因素的影响,基金在全球范围内进行多元化投资的机会可能会减少,这可能会损害长期收益,并最终导致养老金持有者境况恶化。过度投资国内也可能增加集中风险,尤其是在养老金缴纳通常与本国经济表现挂钩的情况下。综上所述,这些因素可能会削弱个人财务抵御能力,并给各国的养老金体系带来压力。
此外,出于政治动机的养老金投资可能会削弱退休人员对其退休储蓄是否真正以自身利益为出发点进行管理的信心。澳大利亚多家基金经理已采取了相关措施。 争论 政府不应该干预养老基金如何分配资产。
在全球范围内,如果各国减少跨境投资并减缓跨境合作,那么推动国内投资的政治举措可能会导致全球金融体系进一步分裂。
证明房屋投资的合理性
为了证明资本回流的合理性,各国政府必须努力创造既有利于退休人员又有利于整体经济的、具有吸引力的国内投资项目。这可以通过多种方式实现,例如税收优惠、建立稳定的监管机制以降低风险,以及创造更多可投资资产,例如基础设施项目。
确实存在一些有希望的例子: 欧洲规模化基金该计划旨在为欧洲新兴企业提供增长资本,已获得包括欧盟委员会在内的众多欧洲主要金融机构的广泛支持。
这项政策举措若能发挥最佳效果,便可增强地方经济、产业和社会实力,在全球金融体系日益碎片化、联盟格局发生变化、各国优先考虑国家目标而非全球目标的背景下保护它们。
最糟糕的情况下,对养老金投资进行地域性隔离可能会加速这种持续的碎片化,为经济政治博弈创造又一个舞台,并威胁到世界各国退休制度的关键支柱,同时还可能降低退休人员对养老基金的信任。
这一趋势是否会构成威胁,取决于各国政府对审慎政策、金融创新以及公民经济福祉的承诺。




