关税是阻止外包的唯一途径吗?随着美国与中国、墨西哥和加拿大爆发贸易战,这一观点引发了广泛争论。但沃顿商学院运营、信息与决策学教授莫里斯·A·科恩(Morris A. Cohen)在这篇评论文章中指出,这种观点忽视了企业实际做出采购决策的诸多现实,以及企业在做出决策时自然会考虑国家利益的方式。
我们正处于激烈的全球经济战争时期。美国正与中国、欧盟、墨西哥和加拿大陷入贸易纠纷。人们一直被告知,贸易是一种零和游戏,一国的收益必然以另一国的损失为代价,并且贸易战迫在眉睫。
这一观点忽略了一个事实:决定货物跨境流动的并非各国政府,而是企业。政府试图通过税收立法或关税等措施影响企业决策。但归根结底,决定产品在何处、以何种方式生产和分销的是企业自身。企业会受到政府政策的影响,但它们需要追求自身的利润和增长目标。有观点认为,各国为保护本国公民利益而采取的行动,可能会使我们陷入双输的局面,即企业和国家都会遭受损失。
这是一场风险极高、政治敏感度极强的博弈,既影响工人,也影响消费者。制成品采购方式的持续变化已引发经济动荡。全球供应链的大规模重组仍在进行之中。
我们近期开展了两项基准调查,共有100多家制造企业作答(Cohen et al [2018]),旨在探究实际发生的情况以及企业决策背后的逻辑。本次调查收集的数据基于企业近期关于全球制造设施选址、产能、能力和利用率的决策。结果证实,全球供应链持续全球化,制成品的来源通常包括从世界各地供应商采购的零部件和组件。企业运营着复杂的全球基础设施,工厂和设施分布在多个国家。每当一家企业做出将制造活动从一个地点转移到另一个地点的决定时,由供应商、分销商和服务提供商组成的相关网络以及消费者都会受到影响。
我们在调查中观察到的许多情况在预料之中。中国仍然是最具吸引力的生产采购地区(受访企业中有45%表示在中国进行了制造业投资)。然而,成本并非唯一的驱动因素。市场准入、质量和供应链绩效成为在中国扩大生产规模的主要驱动力。不过,劳动力成本确实促使部分企业(占我们样本的11%)迁出中国,转向越南等其他亚洲地区。
“决定货物跨境流动的并非各国政府,而是企业。”
东欧和俄罗斯等新兴经济体是第二大最具吸引力的离岸外包地区。西欧国家利用邻国获取近岸成本优势。虽然西欧是生产外流规模最大的地区,但北美的生产规模出现温和增长,投资的企业多于撤资的企业。这些投资大多来自总部位于美国境外的企业。
企业视角
现在让我们从企业视角来审视这一问题。企业寻求在全球范围内实现绩效最大化,同时需要应对其开展或可能开展业务的国家施加的激励措施、约束和处罚。企业实现这一目标的方式之一,是就产品在何处以及如何制造做出决策,即它们必须解决自身的全球采购问题。随着全球生产供应链的互联和整合程度不断提高,将制造活动从一个司法管辖区转移到另一个司法管辖区所带来的选择范围和后果变得更加复杂,也更难分析。
企业认识到,制造采购决策具有长期战略影响,并需要进行复杂的权衡和承担风险。企业试图采取能够最大化全球绩效的战略,衡量指标包括全球税后利润、收入、市场份额或增长,同时还受到其技术、市场、供应链和政府行动所带来的约束。它们通过高度整合的全球供应链来实现这一目标。
长期以来,制造采购方式的变化主要源于发达经济体(如德国或美国)与欠发达经济体(如中国或印度)之间劳动力成本的巨大差距。然而,劳动力成本的变化速度一直在改变:例如,中国的劳动力成本上涨速度远快于美国。有人预测,亚洲离岸外包的经济优势将很快消失。我们观察到的采购产能转移模式以及所报告的各种驱动因素表明,全球采购已不再是“不假思索的选择”,即企业并非盲目跟风,基于降低劳动力成本这一单一主导原因做出选择。
“每当一家企业做出将制造活动从一个地点转移到另一个地点的决定时,由供应商、分销商和服务提供商组成的相关网络以及消费者都会受到影响。”
另一方面,各国拥有多种政策工具,可用于影响和控制在其境内运营的企业的决策,例如企业所得税、关税、进口税、配额、本地含量要求、资本流动监管、投资、罚款,或仅仅是采取这些措施的威胁。国家行为的一种模式是制定旨在最大化本国公民福利的政策。这包括为在全球采购博弈中成为“输家”的公民提供社会保障网和救济,即那些已被裁员或经济前景受到削弱的人。在这场博弈中,从公民层面看,“赢家”是我们所有人,作为产品用户和消费者,我们能够获得由企业运营的全球供应链所生产、交付和提供支持的、成本更低、质量更高的产品。从国家层面看,“赢家”是那些扩大了制造业和出口规模的国家。正如我们的调查所证实的,中国在一段时间内无疑是赢家,而发达经济体则一直在失势。
“自然对冲”的作用
许多企业采取的一种常见策略,是用自动化取代人工劳动力,以此替代追逐低劳动力成本的做法。推动这一方法的技术发展包括机器人、人工智能、大数据、3D制造,以及基于“智能互联产品”的物联网。人们普遍认为,我们目前正处于新一轮工业革命(实际上是第四次)之中,并由此催生了一项被称为“工业4.0”的制造业自动化总体战略。我们观察到,对这些技术的投资无处不在,存在于所有行业和每个国家。
我们研究中最重要的发现或许是一种决策模式,我们称之为“自然对冲”。当生产与销售量的比例达到平衡时,即生产和销售活动在某一地区共同布局时,就会出现这种情况。完美的自然对冲是指,对于每个地区的企业而言,本地生产量等于本地销售量。
正如下图所示,对于大多数地区(例如西欧和日本),生产与销售量的比例较为平衡(基于样本企业受访者关于全球销售和生产分布的平均回答)。例如,平均而言,20%的生产发生在北美,而25%的产品在北美市场销售:仅相差5个百分点。然而,对于中国,本地生产量是本地销售量的两倍多。我们样本企业在中国生产的大部分产品用于出口。这一发现与过去几十年的离岸外包活动一致。同样,鉴于许多北美企业较早就大规模将制造业外包至中国,因此北美的销售量高于生产量也就不足为奇了。从更细化的企业层面来看,我们观察到,尽管样本中的所有企业(无论规模大小)都开展国际业务,但许多企业在销售和生产方面都严重依赖其本土地区(即业务部门总部所在地区)。
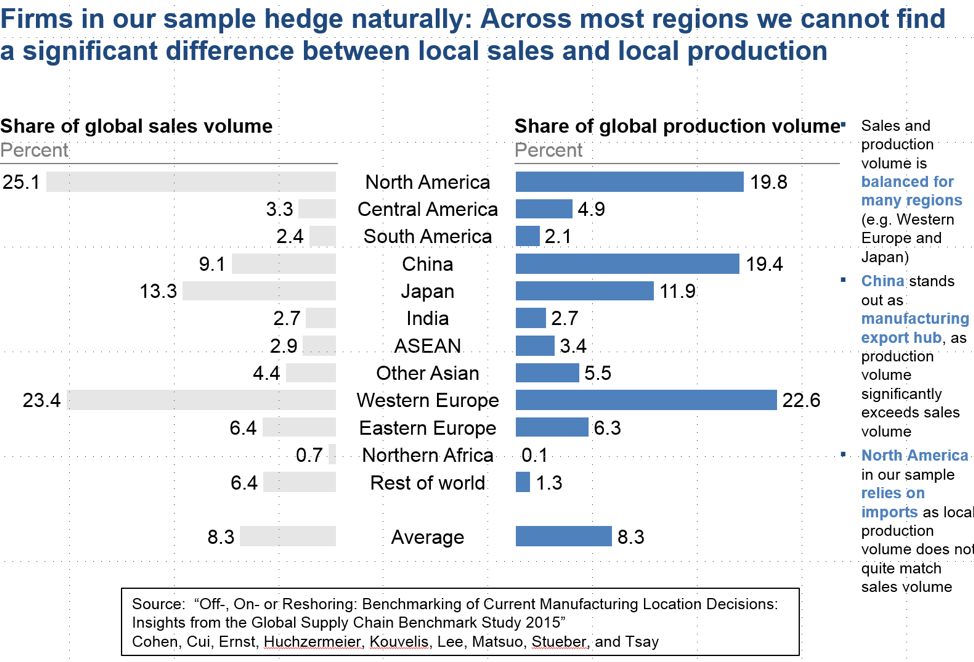
在整个样本中,我们观察到,企业的本土地区在大多数情况下不仅是其最大市场,也是其最大的制造来源。业务部门总部所在地区平均占销售额的44%–64%,占生产量的31%–77%。北美企业似乎对本地市场的依赖程度最低。我们观察到,北美销售额占44%,而全球生产量中仅有31%在本土制造;相比之下,欧洲占欧洲企业销售量的52%,占全球生产量的62%。鉴于欧洲的生产要素成本相对较高,这一生产比例较高,但与全球制造业的近期发展历程相符。美国企业在过去几十年里迅速将生产转移至中国,中国占北美生产量的30%。然而,欧洲企业则更为谨慎,并且在采取政策保护本国制造业方面更为成功。
“平均而言,20%的生产发生在北美,而25%的产品在北美市场销售:仅相差5个百分点。”
在企业层面保持自然对冲平衡具有多种益处,包括:降低因汇率变动带来的风险;缩短进入国家市场的交付周期,从而提高灵活性和响应能力;本地存在可能带来的营销价值;以及政府出台规则或推出激励措施以惩罚那些未能成为良好“企业公民”(即未实施自然对冲战略)的企业的可能性降低。其可能的不足之处在于,自然对冲是一种不够精细的全球采购战略,相较于基于自动化或市场渗透的战略,对企业而言可能并非最优选择。
我们的观察结果表明,与当前头条新闻给人的印象相反,企业在很大程度上适应了政府施加的政策目标,并且在许多情况下自愿采取了自然对冲政策,即便它们仍在为争取在制造采购这场残酷的经济战争中获胜而努力。各国及国家利益影响着企业,许多企业则在兼顾多国优先事项的同时,寻求优化自身绩效的途径。这使我们得出一个更为乐观的结论:各方利益可以通过企业自愿做出的采购决策实现协调,而无需政府采取激烈或惩罚性措施。当企业通过平衡全球制造与销售来寻求自然对冲时,全球采购博弈中或许可以实现最终的双赢解决方案。




