过去几十年,全球一体化迅速加深,使汇率均衡的基本理论亟待重新审视。本文以以色列这一发达、小型开放经济体及美国为例,检验购买力平价和未抛补利率平价这两种理论。结果表明,在满足必要条件时,购买力平价和未抛补利率平价关系在短期内仍然成立。
自全球金融危机爆发以来,货币政策的有效性及其影响一直备受争论。Forbes(2018)近期强调,全球因素对国内通胀和菲利普斯曲线的影响日益增强。与此同时,各国央行越来越关注本国汇率的变化。一些央行干预外汇市场,以阻止本币升值。全球经济一体化不断加深,各界对汇率的关注也日益增加,因此有必要重新审视汇率均衡的基本理论:购买力平价(PPP)和未抛补利率平价(UIP)。
PPP和UIP是名义汇率均衡条件。PPP基本关系涉及经常账户,指出在竞争性国际市场中,国内销售的可贸易商品价格应等于其国外价格乘以汇率。UIP关系涉及资本账户,指出如果资本可以自由流动且汇率灵活,国内债券的名义利率应等于可比外国债券的利率,加上该债券存续期内名义汇率的预期变化。
《经济学人》的巨无霸指数让PPP关系广为人知。研究者通过多种设定和样本检验了PPP和UIP关系的经验有效性。Taylor和Taylor(2006)的综述得出结论:PPP在“长期”成立,短期偏离往往会回归该关系。Chinn(2004)提供的证据表明,用长期限债券检验时,UIP在“长期”也成立。Engel(2016)近期指出,UIP对短期利率并不成立。由于交易成本、税收和其他摩擦,PPP通常以变化率的形式表述。在理性预期下,这意味着名义汇率的预期变化等于国内与国外预期通胀率之差。
PPP和UIP均衡条件颇具吸引力,因为它们以一项基本假设为基础,即不存在套利。这也是它们广受教科书青睐的原因。然而,这些条件很难满足。PPP和UIP都要求贸易商品市场完全竞争,而UIP还需要成熟的金融市场和自由的资本流动。若要共同检验与经常账户和资本账户相关的名义汇率动态,我们还需要灵活汇率。这些条件限制了可用于检验这些教科书经济学条件是否成立的案例。我们要寻找的是金融业发达、规模较小且实行灵活汇率的开放经济体。
在发达的小型开放经济体中检验PPP和UIP
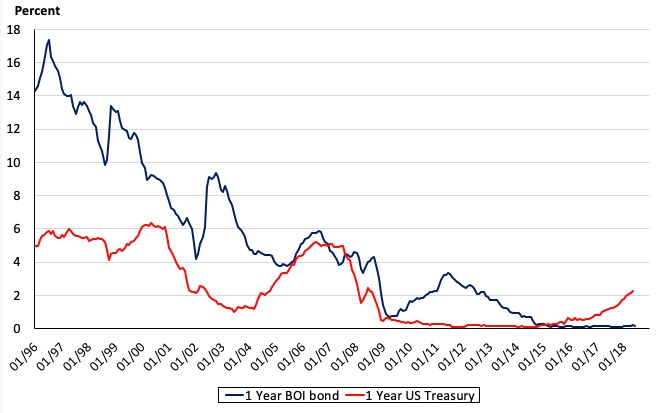
我们的实证策略要求选择尽可能符合这些无套利条件背后假设的数据。特别是,我们需要前瞻性数据,而不是常用的回顾性数据。我们的贡献是使用以色列的数据。以色列是一个规模较小、发达且开放的经济体,可以被视为全球消费品和金融市场中的价格接受者。由于该国长期通胀率较高,短期通胀指数债券在相对成熟的市场中交易。这使我们能够使用前瞻性的、基于市场的12个月盈亏平衡通胀率。这些数据可从以色列银行公开获取。图1显示,回顾性通胀差异与前瞻性通胀差异有显著不同。这一差异凸显了使用前瞻性通胀差异来锚定汇率预期变化的重要性。以色列银行发行12个月期名义票据(Makam)。我们用它计算与12个月期美国国债的利率差。值得庆幸的是,金融危机期间,12个月期名义收益率出现了显著差异(见图2)。这使我们得以利用更长的时间序列,涵盖美国12个月期国债收益率变化不大的时期。
图1 以色列与美国的前瞻性和回顾性预期通胀差异,1996–2018年
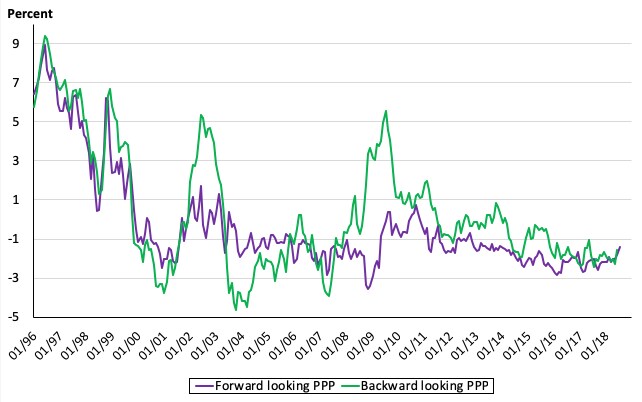
图2 以色列银行一年期债券与美国国债的收益率,1996–2018年
PPP和UIP在发达的小型开放经济体中成立
我们估计了为期12个月的以色列新谢克尔兑美元汇率百分比变化与期初以色列和美国未来12个月通胀预期差异之间的关系。我们同时采用了普通最小二乘法(OLS)和两阶段最小二乘法。我们无法拒绝基于前瞻性通胀预期的相对PPP成立这一假设。与理论相符,预期通胀率差异的系数为1。与文献中的发现类似,使用实际通胀率估计该方程时,我们可以拒绝相对PPP成立这一假设。为检验是否向均衡收敛,我们针对相对PPP关系估计了向量误差修正模型。我们发现,遭遇冲击后,汇率平均需要一年才能回归均衡水平。
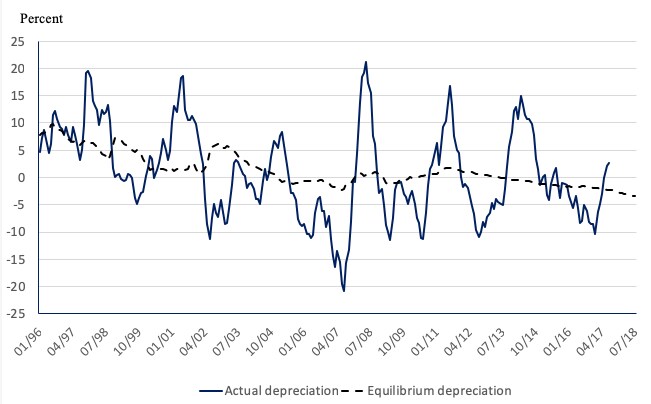
第二步是估计UIP关系。我们以色列银行票据与美国国债之间的利差对汇率预期变化进行回归。多种设定均显示,UIP成立,且系数为1。这一结果来自以利率差为因变量、汇率远期变化为自变量进行的简单OLS回归。为检验PPP和UIP是否共同决定,我们估计UIP关系时,以预期通胀差异(来自PPP方程)替代汇率预期变化。最后,我们采用两阶段最小二乘法估计联合均衡条件:第一阶段为PPP关系,第二阶段为UIP关系。我们再次得到系数1。图3展示了这一估计结果。针对UIP关系估计向量误差修正方程后,我们发现汇率会在一年内回归均衡关系。值得注意的是,以色列银行的外汇干预并未显著直接影响这些动态变化。
图3 实际贬值幅度与UIP预测的均衡贬值幅度,以色列,1996–2018年
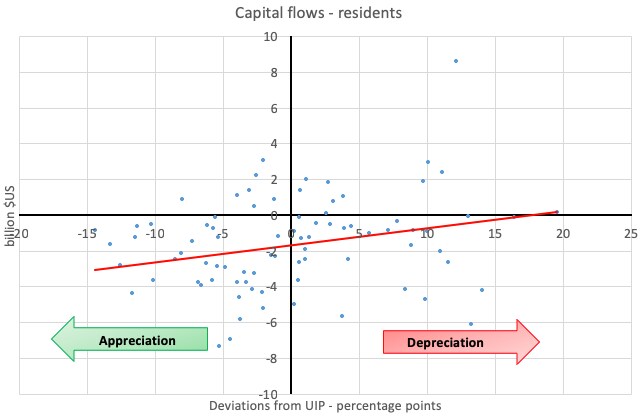
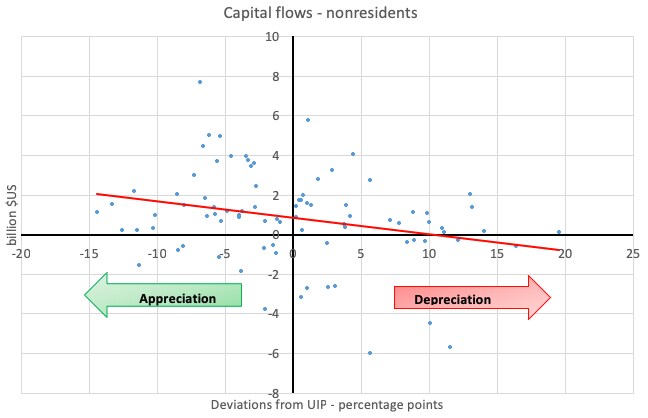
Plantin和Shin(2018)认为,偏离UIP会产生资产负债表效应,可能导致经济不稳定。我们检验了偏离UIP均衡关系是否会影响国际收支中的证券投资及其他投资账户。我们发现,当汇率低于UIP所隐含的水平时,非居民会增加对以色列的投资,这可以被视为一种不稳定因素。另一方面,居民的反应方向相反,似乎不会与这些不稳定力量形成协调(图4)。我们发现,非居民对偏离的反应比居民更快。两类投资者的相互作用表明,净投资流动不受偏离UIP的影响。我们发现,资产负债表效应并不显著,这或许是由于资本自由流动,以及以色列机构投资者发挥了稳定作用。
图4 偏离UIP的资产负债表效应,以色列,1997–2018年
政策启示
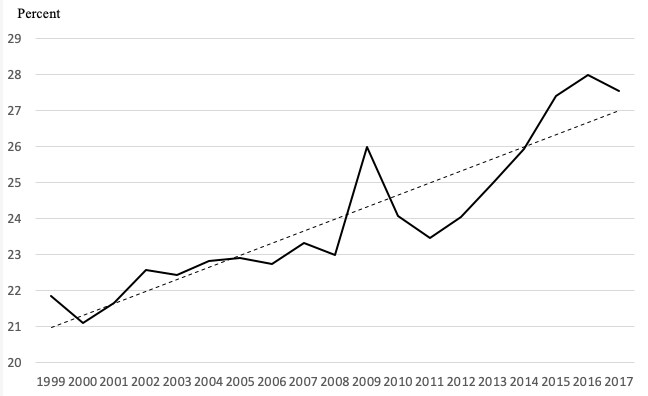
利用以色列的数据,我们表明,在满足PPP和UIP成立所需条件时,这两种均衡关系在短期内成立。相关限制条件包括价格接受行为、国际商品和金融市场一体化,以及存在短期通胀预期市场。未来,更多经济体可能满足PPP和UIP成立的必要条件;发展中经济体之间通胀率相关性上升可佐证这一点。全球市场一体化的加深部分由技术创新推动。国际网购就是其中一项创新,例如亚马逊收入占经合组织GDP的比重(图5)。服务贸易占商品贸易的比重不断上升,也从更广泛的层面反映了市场一体化(图6)。事实上,Cavallo等人(2018)近期的一项研究分析了线上平台上的单项商品价格,并提出了支持PPP的证据。最后,金融深化体现为全球投资的固定缴费型养老金基金日益普及,以及通胀互换在小型发达经济体金融市场中的应用不断增加。
图5 亚马逊收入占经合组织GDP的比重
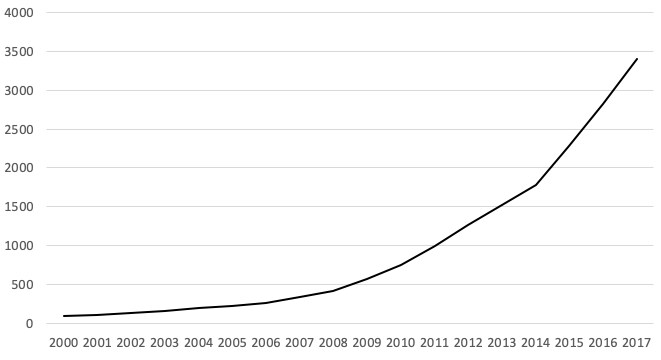
图6 服务出口占出口总额的比重,七国集团,1999–2017年
短期UIP和PPP的存在意味着,在价格黏性和汇率灵活的情况下,小型发达开放经济体的货币政策能够发挥重要作用,通过支出转换渠道平抑冲击,这与经典的蒙代尔–弗莱明模型相同。我们还发现,尽管短期偏离幅度很大,名义汇率仍通过通胀预期及相应的短期利率锚定于货币制度。因而,可信的通胀目标制能够锚定汇率。在不存在资产负债表效应时,外汇干预只会直接影响汇率动态。货币政策也可通过影响短期利率和通胀预期来影响汇率动态。特别是,货币政策失误可能导致汇率和通胀偏离,从而削弱金融稳定并使经济不稳定。在有效下限时,外汇干预通过间接作用维护通胀目标的可信度并尽量减少资产负债表效应;这一问题留待未来研究。
编者按:本文观点仅代表作者本人,并不一定反映其所属机构的观点。




