
加征关税、关税威胁和关税报复已成为经济不确定性、股市波动以及对全球前景担忧的主要来源(例如 Blanchard 2019、Crowley 2019、Evenett and Fritz 2019、Fajgelbaum et al. 2019、Jacks and Novy 2019)。本文借鉴了三项旨在量化贸易政策不确定性上升及其在股市波动中作用的研究成果。
政策不确定性的衡量指标
图1展示了我们针对美国的经济政策不确定性(EPU)总指数。该指数反映了关于将采取何种经济政策行动及何时采取、由谁制定或实施政策,以及这些政策将产生何种经济影响的不确定性。该指数基于美国十家主要报纸中文章的出现频率,这些文章须至少同时包含以下每组中的一个词:“economic”或“economy”;“uncertain”或“uncertainty”;以及“congress”、“deficit”、“Federal Reserve”、“legislation”、“regulation”或“White House”中的一个或多个。
图1 美国经济政策不确定性指数,1985年至2019年7月
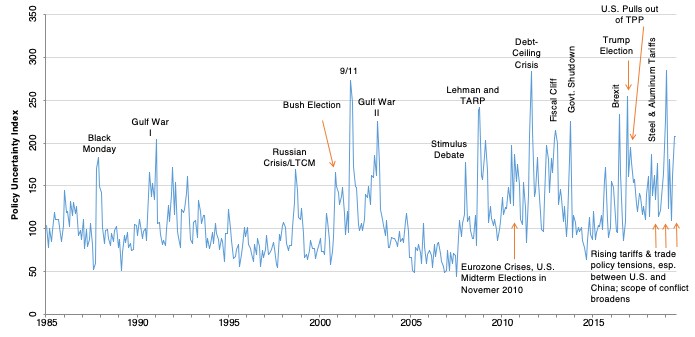
自全球金融危机以来,美国EPU指数一直维持在较高水平波动。然而,高政策不确定性的来源随时间发生了变化:从美国和欧洲对危机的政策应对,到2011至2013年间围绕美国财政政策的争论,再到2016年的英国脱欧和美国大选。最近,美国EPU的显著波动反映了与贸易协定、关税、威胁和贸易谈判相关的新闻。
图2展示了我们的全球EPU指数,该指数以GDP加权平均法计算,纳入了占全球产出80%的21个国家的国家EPU指数。全球层面的经济政策不确定性更为突出,自2016年以来,全球EPU指数多次创下历史新高。
图2 全球经济政策不确定性指数,1997年1月至2019年7月
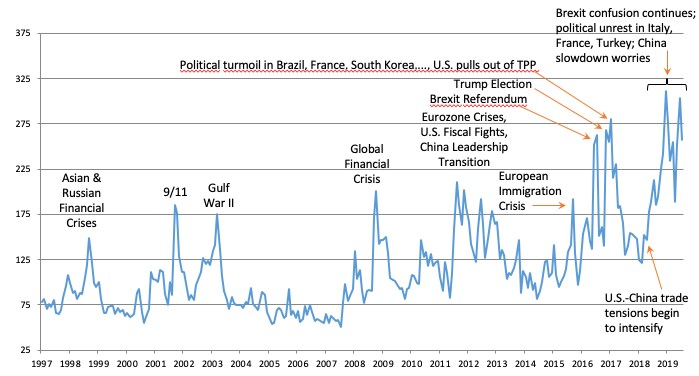
其中许多峰值是对贸易政策动向的直接反应——包括2017年1月美国退出跨太平洋伙伴关系协定(TPP)、2018年3月对美国钢铁和铝进口加征关税、英国脱欧的持续不确定性,以及不断升级的中美贸易紧张局势。中国是受美国加征关税和特朗普总统严厉贸易言论影响最大的国家,自2017年以来,其整体政策不确定性和贸易政策不确定性均大幅上升。1
虽然贸易问题并非唯一的影响因素,但中美贸易关系无疑变得更加不确定,也更加保护主义。以贸易加权计算,美国对中国进口商品的平均关税税率从2017年的3.1%上升至2019年5月的18.3%(Brown and Zhang 2019)。根据美国现行计划,截至2019年12月15日,美国对中国进口商品的平均关税将超过24%(Brown 2019)。中国也做出了回应,其对美国出口商品的平均关税税率从2018年初的8.0%上升至2018年6月的16.5%,并预计于2019年12月15日达到25.9%(Brown 2019)。
纵观所有国家,以贸易加权计算的美国平均关税税率从2017年12月的不足2%上升至2019年5月的4%,预计到2019年底将达到约5%至8%。2 其他国家也采取了报复措施,提高了对美国出口商品的贸易壁垒。
这些及相关事态引发了对贸易政策及其经济后果的极大焦虑和不确定性。为了用数字说明这一点,图3展示了我们基于报纸的美国贸易政策不确定性(TPU)指数,该指数反映了美国报纸中讨论经济政策不确定性和贸易政策事务的文章出现频率。该指数以1985至2009年的平均值为100进行标准化。
图3 美国贸易政策不确定性指数,1985年1月至2019年7月
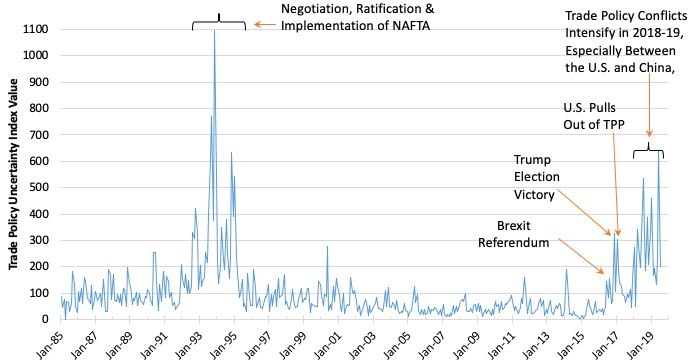
图3中有两个时期尤为突出。第一个时期为1992年8月至1995年3月,反映了围绕《北美自由贸易协定》(NAFTA)的谈判、批准和实施所产生的不确定性。第二个时期始于2016年11月唐纳德·特朗普赢得大选。TPU指数在大选结果、2017年1月美国退出TPP以及2018年3月美国对钢铁和铝进口加征关税的影响下升破300。此后,随着2018年下半年及2019年中美贸易政策冲突加剧,该指数进一步攀升。2018年3月至2019年7月,TPU指数平均值为301,是2013至2015年平均值的7.7倍,也是1996至2015年平均值的5.3倍。3
日本(Arbatli et al. 2019)和中国(Davis et al. 2019)基于报纸的TPU指数自2017年以来也出现了大幅上升。显然,特朗普总统的保护主义政策、威胁和好战言论,在美国境内外引发了贸易政策不确定性的异常飙升。
贸易政策不确定性与股市波动
贸易政策不确定性对股票市场的影响十分显著。在 Baker et al. (2019b) 中,我们考察了贸易政策动向以及其他15类新闻在股市大幅日波动中的作用。我们首先识别出自1900年以来美国股市涨跌幅超过2.5%的每一天,共计1,116天。对于每一次股市日度大幅波动,我们随后阅读次日的《华尔街日报》报道,以判定市场波动的感知诱因。《华尔街日报》的报道,以判定市场波动的感知诱因。
表1展示了一组数据,突出显示了贸易政策新闻作为股市大幅波动来源的空前增长。2018年和2019年仅出现13次大幅波动,但《华尔街日报》次日报道中,有五次主要归因于贸易政策新闻(占38.5%)。在过去118年中,次日报道仅将1,103次日度股市大幅波动中的7次(0.6%)主要归因于贸易政策新闻。颇为令人不安的是,1900至2017年间的贸易政策相关大幅波动,除一次外,全部发生在20世纪30年代。《华尔街日报》的报道,以判定市场波动的感知诱因。
表1 2018年和2019年贸易政策冲击美国股市

注: 本表汇总了 Baker et al. (2019b) 的研究结果。该研究考察了自1900年以来美国股市所有涨跌幅超过2.5%的日度大幅波动。研究人员基于对次日(或当日晚间)《华尔街日报》报道的人工阅读,将每次波动的原因分为16类。本表报告了波动次数以及主要归因于贸易政策新闻的次数。近期主要归因于贸易政策的五个波动日期,及标普500指数对应的价值加权回报率分别为:2018年3月22日,-2.52%;2018年3月26日,2.72%;2018年12月4日,-3.24%;2019年8月5日,-2.98%;以及2019年8月23日,-2.59。除一次外,早期主要归因于贸易政策的所有波动均发生在20世纪30年代。
贸易政策作为近期金融市场波动来源的作用也延伸至个别企业。例如,Huang et al. (2018) 考察了2019年3月22日前后短时间窗口内企业层面的股票和债券回报率,当时特朗普政府发布总统备忘录,拟对500亿美元的中国进口商品加征新关税。该日期是表1底行中由贸易政策新闻引发的首个股市整体大幅波动日期。研究人员发现,在此事件前后,与中国贸易敞口较大的美国企业,其股票和债券回报率下跌幅度更大;对美国销售额较高的中国上市企业,其回报率也出现更大的负向波动。
贸易政策对金融市场的影响也不限于少数重大事件和特朗普的推文。在另一项分析中,我们考察了贸易政策新闻作为股市波动来源的更广泛作用。在 Baker et al. (2019a) 中,我们首先使用自动化方法,识别了11家美国主要报纸中有关股市波动的文章,并构建了股市波动(EMV)指标。我们的EMV指标表现良好,其走势与期权隐含波动率及已实现股市波动率高度吻合。通过解析EMV文章的文本,我们量化了记者对股票回报波动驱动因素的认知,并将这些驱动因素归为约三十类,其中之一与贸易政策相关。这一方法使我们能够评估每一类因素对股市平均波动水平及其随时间变化的重要性。
图4展示了在该方法下,贸易政策在股市波动中的作用。在1985至2015年间(该时期涵盖了重要的贸易协定),涉及贸易政策的内容在有关股市波动的报纸文章中所占比例不足3%。在特朗普赢得大选以及美国退出TPP后,这一比例升至10%以上,随后暂时回落至较低水平。2018年3月,美国加征钢铁和铝关税,特朗普总统发布关于对中国进口商品加征新关税的备忘录,该比例随即急剧飙升。2018年3月至12月期间,超过四分之一的有关股市波动的报纸文章讨论了贸易政策事务。
图4 1985至2018年间,美国主要报纸中讨论贸易政策事务的股市波动相关文章所占百分比
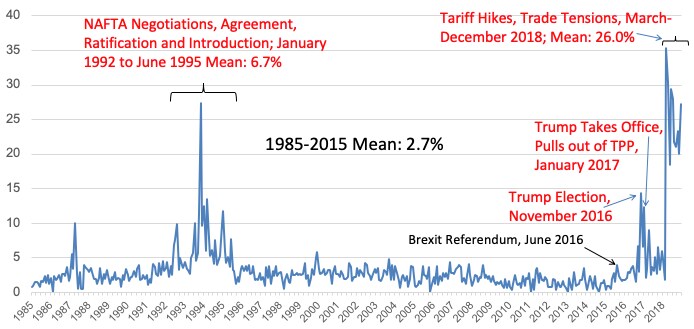
在短短几个月内,贸易政策已从金融市场中相对次要的议题,转变为或许是全球范围内影响金融投资和企业战略的最紧迫问题。
结语
近期贸易政策不确定性的上升,从多项指标来看都十分罕见。尽管这不是本文的主题,但大量证据表明,贸易政策不确定性会对企业层面和宏观经济表现产生负面影响。4 鉴于左右两翼民粹主义政治力量的强大,以及它们对国际贸易和全球化的敌视,我们担心在未来许多年里,高度的贸易政策不确定性将成为经济格局的显著特征。简言之,近期贸易政策不确定性的上升有可能成为新常态。
参考文献
Arbatli, E, S J Davis, A Ito, and N Miake (2019),《日本的政策不确定性》(“Policy Uncertainty in Japan”),NBER工作论文第23411号(修订版)。
Baker, S, N Bloom and S J Davis (2016),《衡量经济政策不确定性》(“Measuring Economic Policy Uncertainty”),《经济学季刊》(Quarterly Journal of Economics),11月。
Baker, S, N Bloom, S J.Davis and K Kost (2019a),《政策新闻与股市波动》(“Policy News and Stock Market Volatility”),NBER工作论文第25720号。
Baker, S, N Bloom, S J Davis and M Sammon (2019b),《什么引发股市跳涨与跳跌?》(“What Triggers Stock Market Jumps?”),工作论文。
Bertou, A, C Jardet, D Siena and U Szczerbowicz (2019),《全球贸易战的宏观经济影响》(“The Macroeconomic Implications of a Global Trade War”),VoxEU.org,2月8日。
Blanchard, E (2019),《全球价值链中的贸易战》(“Trade Wars in the Global Value Chain”),VoxEU.org,6月20日。
Bloom, N (2014),《不确定性的波动》(“Fluctuations in Uncertainty”),《经济学展望》(Journal of Economic Perspectives)28(2):153-176。
Brown, C P (2019),《美中贸易战:八月之枪》(“U.S.-China Trade War: The Guns of August”),彼得森国际经济研究所,8月26日。
Brown, C P and E Y Zhang (2019),《特朗普最新的贸易战升级将使平均关税升至20%以上》(“Trump’s Latest Trade War Escalation Will Push Average Tariffs Above 20 Percent”),彼得森国际经济研究所,8月6日。
Caldara, D, M Iacoviello, P Molligo, A Prestipino and A Raffo (2019),《贸易政策不确定性的经济效应》(“The Economic Effects of Trade Policy Uncertainty”),在SITE会议“不确定性与波动的宏观经济学”(“Macroeconomics of Uncertainty and Volatility”)上宣读,8月。
Crowley, M A (2019),《贸易战:威胁全球繁荣的经济体制冲突:一本新电子书》(“Trade War: The Clash of Economic Systems Threatening Global Prosperity: A New E-Book”),VoxEU.org,5月30日。
Davis, S J (2019),《政策不确定性上升》(“Rising Policy Uncertainty”),BFI工作论文,8月28日。
Davis, S J, D Liu and X S Sheng (2019),《中国以来的经济政策不确定性:大陆报纸的视角》(“Economic Policy Uncertainty Since China: The View from Mainland Newspapers”),在SITE会议“不确定性与波动的宏观经济学”(“Macroeconomics of Uncertainty and Volatility”)上宣读,8月。
Evenett, S and J Fritz (2019),《误导与2018年贸易战之祸:扩大美中双边关税加征规模》(“Misdirection and the Trade War Malediction of 2018: Scaling the U.S.-China Bilateral Tariff Hikes”),VoxEU.org,7月1日。
Fajgelbaum, P, P Goldberg, P Kennedy and A Khandelwal (2019),《保护主义的回归》(“The Return to Protectionism”),VoxEU.org,4月12日。
Jacks, D and D Novy (2019),《贸易战或使世界贸易“抱团”》(“Trade Wars May ‘Bloc Up’ World Trade”),VoxEU.org,7月23日。




