保护主义者和贸易怀疑者不必惊慌:这不是又一项贸易协定。
没有人会否认,“贸易融资”听起来更像是一种致命组合,而非创造奇迹的良方,但它实际上是大多数跨境商业交易的命脉。在这些交易中,出口商需要就其销售的商品和服务获得应得的款项,进口商则需要保证,收到的商品和服务在交付和状况方面都令其满意。
但为什么人人都应该关心贸易融资?简单来说,贸易融资为所有人创造机会;在贸易利益分配不均的世界里,这是个好消息。如果你有一天决定创办自己的企业并将产品销往海外,或者只是想获得更多种类的产品,就应该关注贸易融资。
设想一下,你是一位缅甸企业家,想把手工纺织品从仰光出口。你需要某种融资来支持业务。第一个挑战是,当地银行无法提供这类融资,或者只能以极高的成本提供。第二个挑战是现行法规已经过时,禁止了各种有用的做法,例如在产品交付时预先收取现金。此外,大企业负担得起这样做,你却负担不起。面对如此多的挑战,你或许最好改追求另一种志向——除非你使用贸易融资。
我们说的是一种融资机制,它对于弥合产品从一个市场发运到达另一个市场并接受检验之间的时间差至关重要。缩短这一延迟有助于建立信任,并降低这类复杂交易带来的许多风险,例如未能及时付款、汇率波动,以及商品和服务变质或遗失。
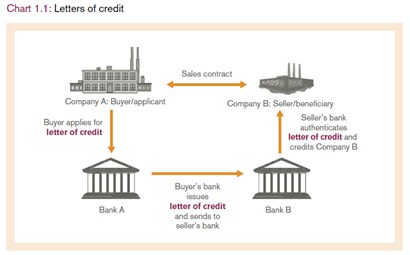
贸易融资通常以信用证、担保或保险的形式出现,一般由银行或金融机构等中介机构提供。其最新形式之一涉及银行间交易:一家银行向另一家银行提供账户及相关服务,这种关系称为代理行银行业务。
根据亚洲开发银行研究所的一篇论文,充足可靠的贸易融资能够创造出口机会:“它使原本会被视为风险过高的企业得以融入不断扩大的全球价值链,从而促进就业和生产率增长。”贸易不再只是大企业的专利。
关键在于能否获得融资
这一切似乎都很简单,但能否获得贸易融资是另一回事。
金融危机以及一系列扰乱市场的事件(如恐怖主义事件)促使监管收紧,并推动银行加强财务管控、尽职调查要求和风险评估。合规成本不断上升,加上跨境贸易固有的风险,以及监管环境持续变化,导致许多贸易融资活动停止,其中包括代理行关系。
新兴和发展中经济体无法获得贸易融资,无疑是这场监管过山车带来的主要后果之一。
世界各地的企业——尤其是中小企业——常常表示,无法获得贸易融资是阻碍其扩大或深化国际贸易活动的主要障碍之一。这也是最阻碍出口的三大因素之一,影响企业对接价值链或向价值链上游迈进并提升竞争力的可能性。
国际货币基金组织(2016年)、世界银行(2015年)和美洲银行监管机构协会(2015年)的调查显示,非洲、加勒比地区、中亚和欧洲的国家受影响最严重。
贸易融资 2.0?
但这种局面不会持续下去。近期发布的世界经济论坛与新市场实验室联合白皮书呼应了贸易、金融与发展 E15 倡议小组提出的政策建议,提出一系列自下而上、以发展为导向的措施,以增强当地(受访方)银行的监管和尽职调查能力,并在机构层面开展对话,充分考虑当地利益相关方的需求。
这篇白皮书还提出了一项额外但不寻常的建议:向科技敲门。几年前,利用先进技术创新金融服务备受关注,当时这被视为对各大银行的威胁。它至今尚未充分发挥潜力,但现在是否正是它崭露头角的时候?
正如《国际商会银行委员会2017年报告》所述:“人们已清楚地认识到,金融科技以及贸易融资的数字化不再只是一些说法或流行词。”总之,请做好准备,熟悉智能合约、机器人顾问、加密货币、区块链、跨境汇款应用、监管科技和保险科技等术语,因为你今后会在日常交流中用到它们,而且必须掌握。
金融科技家族的一员——区块链,或称分布式账本技术——目前最受关注,也常被赞誉,却鲜少有人真正理解。对于愿意迎接挑战的人,这里有一篇有趣的介绍;其他人则可以观看这个通俗易懂的 TEDx 演讲,帮助自己揭开这一概念的神秘面纱。
这在实践中会如何运作?金融科技解决方案有望解决部分透明度和风险相关流程问题,并降低交易成本及银行尽职调查所涉及的费用。它们可以提供可信赖的平台,让资金需求方与提供方建立联系,免去成堆的文书工作。
好消息是,一些相关举措正在兴起。例如,美国和新加坡的一些金融科技公司开始提供网络平台,让用户发布资产以供分销、协商交易并管理相关支持文件。
金融科技解决方案最终可能在金融领域找到自己的立足之地,一举两得。一方面,它们可以推动那些长期默默无闻的创新型初创企业发展,同时创造新的市场对接机会;另一方面,它们可以通过方便手机访问的易用平台,以更简单、更低成本的方式提供融资。对我们那位缅甸企业家来说,买一部手机肯定比开设银行账户容易。
现在,请暂时摘下玫瑰色眼镜,体会一下嘴里的苦乐参半。每件乐事都有阴暗面。鉴于金融科技仍处于起步阶段,监管框架尚不明确,知识产权和数据保护方面的担忧也尚未充分显现。这可能会阻碍一些公司采用这些解决方案,无法享受到它们带来的好处,包括提高安全性、降低风险和成本,以及提升速度,等等。




