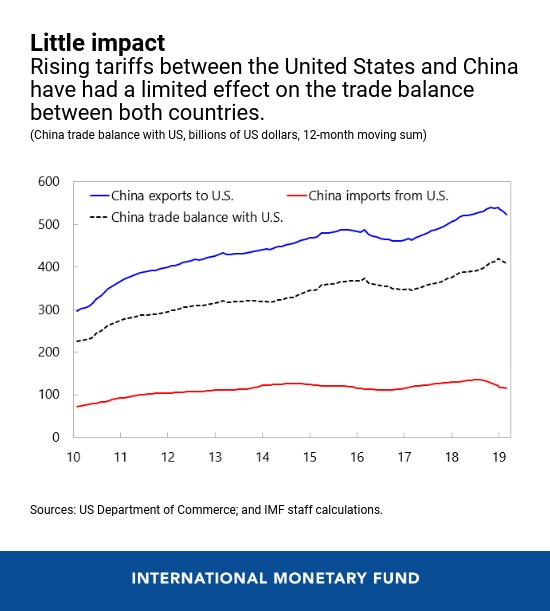
中美贸易紧张局势已对两国的消费者以及众多生产者造成负面影响。关税减少了中美之间的贸易往来,但双边贸易逆差大体保持不变。尽管目前此次升级对全球增长的影响相对温和,但最新的局势升级可能显著打击企业和金融市场信心,扰乱全球供应链,并危及2019年全球增长的预期复苏。
中美贸易的演变
5月10日,美国将对中国每年2000亿美元进口商品的关税提高至25%,同时中国宣布了报复性措施,这标志着中美贸易紧张局势的最新升级。
美国此前加征的关税以及中国随后的报复措施所产生的影响,已在贸易数据中显现。直接涉事的两国及其贸易伙伴都受到了关税上升的影响。
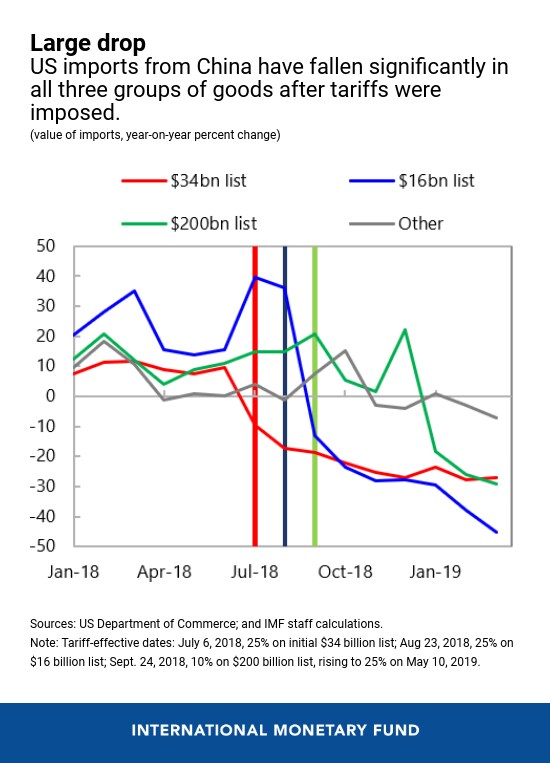
2018年,美国对中国的三批“清单”商品相继加征关税:首先针对每年340亿美元的进口,随后再增加160亿美元,最后又追加2000亿美元。结果,在三组被加征关税的商品中,美国从中国的进口均出现大幅下降。
在关税宣布与实施之间存在时间差的情况下,例如160亿美元和2000亿美元清单,或者在关税逐步提高的计划下,例如2000亿美元清单,我们观察到在生效日期之前进口增长有所上升。这表明进口商在关税生效前进行了囤货,从而导致此后进口的降幅更为明显。
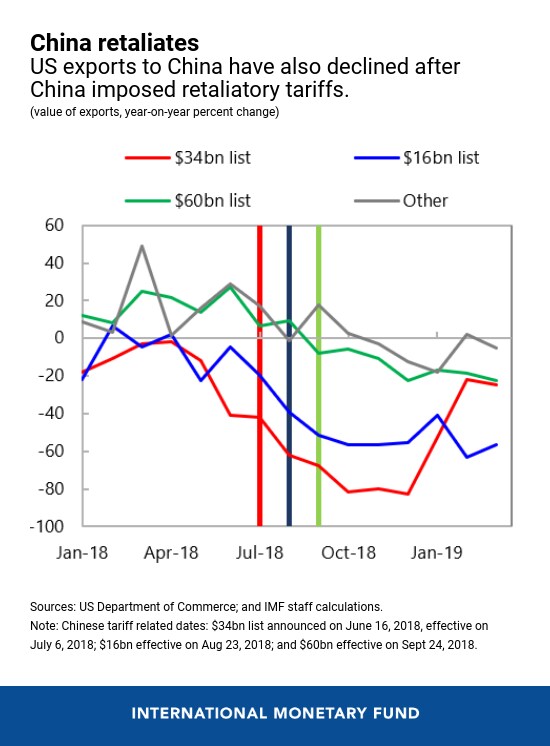
随着中国实施报复性关税,美国对中国的出口也随之下降。虽然此案例中未见提前抢购的现象,但自贸易紧张局势出现以来,美国对中国的出口增速总体上持续疲软。
对消费者的影响
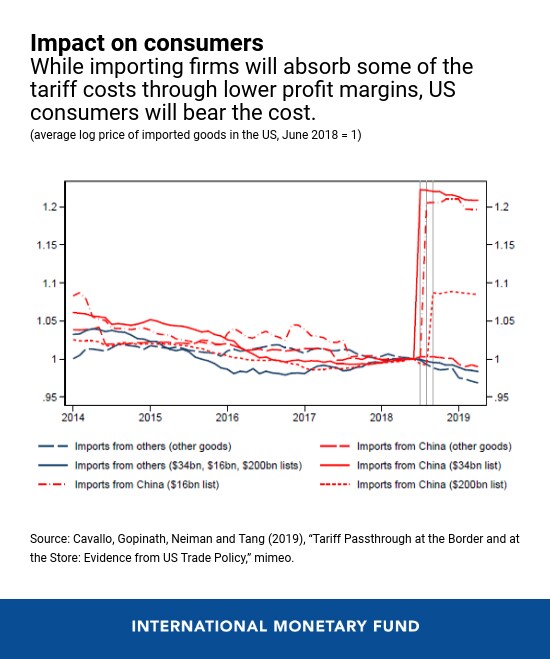
无论是美国还是中国的消费者,都无疑是贸易紧张局势的受害者。Cavallo、Gopinath、Neiman和Tang的研究利用美国劳工统计局有关自中国进口商品的价格数据发现,所征收的关税收入几乎全部由美国进口商承担。来自中国的进口商品的(不含关税)边境价格几乎没有变化,而加征关税后的进口价格则大幅跃升,其幅度与关税税率相当。
其中部分关税已转嫁给美国消费者,例如洗衣机的关税;其他关税则由进口企业通过压缩利润率予以消化。进一步提高关税很可能同样会转嫁给消费者。虽然关税对通胀的直接影响可能较小,但它可能通过推高国内竞争对手的价格而产生更广泛的影响。
对生产者的影响
对生产者的影响较为复杂,既有少数受益者,也有众多受损者。在国内市场上与受关税影响的进口商品形成竞争的部分美国和中国生产商,以及与之竞争的第三国出口商,属于潜在受益者。然而,受关税直接影响的商品的美国和中国生产商,以及将这些商品用作中间投入品的生产商,则属于潜在受损者。
贸易转移是影响生产者的一个渠道。双边汇总的美国数据确实表明已发生贸易转移,因为从中国进口的减少似乎已被从其他国家进口的增加所抵消。
例如,在美国对若干商品加征关税的情况下,美国从墨西哥的进口显著增加。160亿美元清单于8月实施后,美国从中国进口的近8.5亿美元的大幅下降,几乎被从墨西哥增加的约8.5亿美元进口所抵消,使美国的整体进口大体保持不变。对于日本、韩国和加拿大等其他国家,与2017年9月至11月的水平相比,美国进口的增幅较小。当然,汇总数据可能掩盖了推动双边贸易格局的其他因素,例如库存的使用。例如,在光敏半导体器件方面,来自第三国的进口几乎没有变化或完全没有变化。
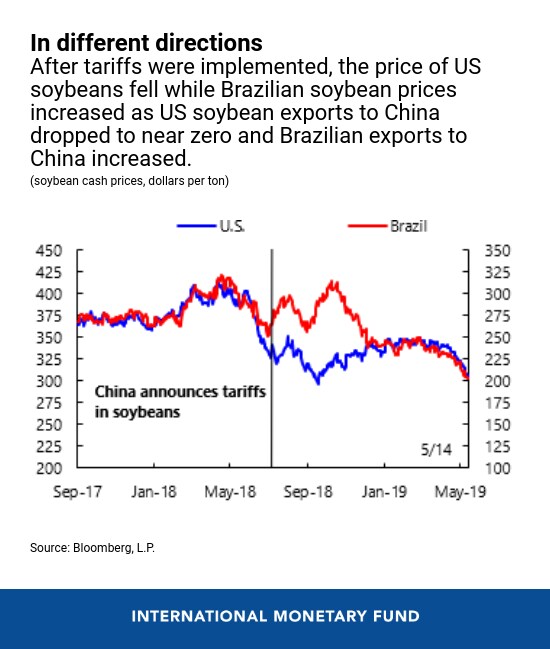
生产者可能受到影响的另一渠道是贸易商品价格的市场分割。这一点在大豆方面最为明显:中国对大豆加征关税后,美国对中国的大豆出口在2018年急剧下降。2017年,美国与巴西一同是中国主要的大豆供应国。随着关税的实施,美国大豆价格下跌,而巴西大豆价格上涨,因为美国对中国的出口降至接近零,而巴西对中国的出口则呈上升趋势。尽管此后价格已重新趋于一致,中国对大豆的进口也已在一定程度上恢复,但美国大豆农民仍遭受了损失,而巴西的种植者则从贸易转移和市场分割中获益。
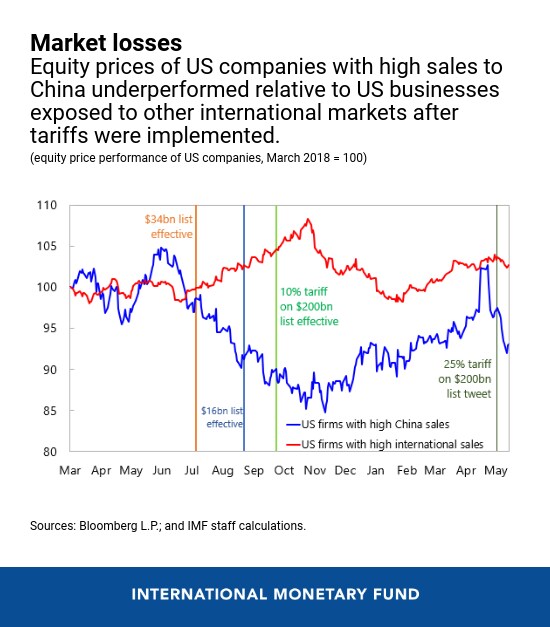
对中国市场敞口较大的美国生产者所受影响,也体现在股票市场估值上。例如,在中国对340亿美元报复清单所涉关税实施后,对华销售占比较高的美国公司的股价表现,相较于其他国际市场敞口较大的美国企业而言表现欠佳。
2019年初,随着贸易休战,这一差距有所收窄。但在美国宣布将2000亿美元清单的关税提高至25%后,差距再度扩大。
宏观经济影响
中美双边关税的逐步加码,对两国双边贸易差额的影响有限。事实上,2018年,由于从中国进口增加,美国的贸易逆差扩大,这在一定程度上反映了提前抢购的影响。截至2019年3月,贸易逆差出现小幅下降,但美国对中国的出口也在下降。
事实上,宏观经济因素——包括伙伴国的总需求与总供给的相对关系及其深层驱动因素——在决定双边贸易差额方面所起的作用远大于关税。
在全球层面,近期宣布及预期的中美新关税(预计将适用于两国之间的所有贸易)的额外影响,将在短期内使全球GDP减少约0.3%,其中一半源于企业与市场信心的影响。国际货币基金组织将于6月初发布的二十国集团监测报告将提供更多细节。这些影响虽然目前相对温和,但叠加在2018年已实施的关税之上。
此外,若贸易分歧得不到解决,且汽车等其他领域的局势进一步升级(这将涉及多个国家),可能会进一步打击企业和金融市场信心,对新兴市场债券利差和货币产生负面影响,并放缓投资与贸易。
此外,更高的贸易壁垒将扰乱全球供应链,减缓新技术的传播,最终降低全球生产率和福利水平。更多的进口限制还将使可贸易消费品的价格更加昂贵,对低收入家庭造成不成比例的伤害。这种情形正是我们将2019年称为全球经济微妙之年的原因之一。




