2018年7月10日,特朗普政府提议对价值2000亿美元的中国商品加征10%的关税,使中美贸易争端进一步升级;此前,美国已正式对中国商品加征价值500亿美元的关税。中国商务部随即回应,警告将采取类似的报复措施。在最新一期《世界经济展望》(IMF(2018a)和《二十国集团监督说明》(IMF 2018b))中,国际货币基金组织估计,如果美国、中国、欧洲、墨西哥、日本和加拿大威胁要征收的各项关税付诸实施,到2020年全球经济规模将缩小0.5%(约合4300亿美元)。
在全球价值链中,企业通过投入产出关系彼此交织。关税虽可减少外国企业在本国市场的竞争,但也会推高国内企业进口投入品的成本,反而适得其反。严重依赖外国生产商品的国内消费者和企业受影响最大。此外,进口关税对生产造成的成本可能逐步放大:关税导致的投入成本上涨会沿供应链层层累积,直至商品最终售予消费者。因此,在全球价值链背景下,关税保护的总体经济影响难以预测。
那么,贸易战的代价是什么?近期大多数讨论主要聚焦贸易流动和贸易政策(Crowley 等,2017;Bown,2017、2018;Frankel,2018)。在一篇近期论文(Huang 等,2018)中,我们转而研究2018年美国和中国政府先后宣布有意提高对方进口商品关税后,企业在金融市场上的反应;相关商品清单涵盖面广。
图1 公众对贸易战的关注度与股票回报
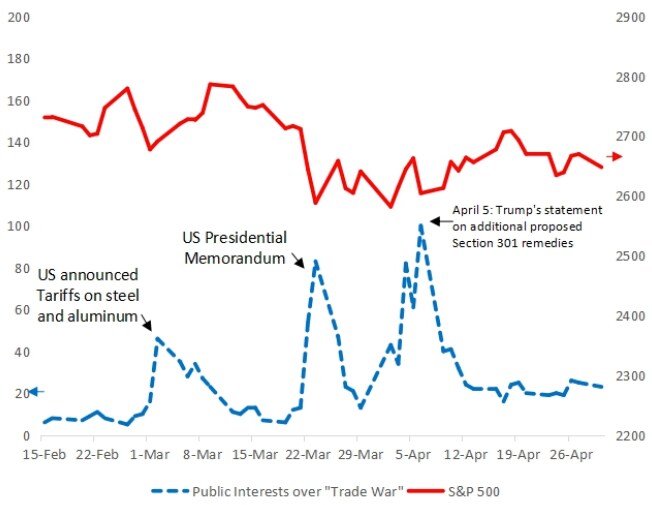
注:红色实线表示标准普尔500指数(右轴)。蓝色虚线表示根据 Google Trends 衡量的公众对贸易战的关注度(左轴)。Google Trends 数据于2018年7月11日获取。
如图1所示,2018年3月22日股市指数大幅下跌,表明总统依据《301条款》发布的备忘录涉及对中国法律、政策、做法或行动的调查,在很大程度上是一次未被预料到的事件。3月21日至23日期间,道琼斯指数下跌4.7%,标准普尔500指数下跌4.5%。公众对贸易战的关注度也在3月22日达到峰值。在另外两个公告日期(4月3日和4日),标准普尔500指数也出现类似下跌,公众关注度则相应飙升。
金融市场的证据
我们利用美国政府于2018年3月22日意外且突然发布的政策公告,采用事件研究方法,考察两国上市企业对该公告的市场反应。我们构建了多个新数据集,用以评估美国(中国)企业对从中国(美国)进口和向中国(美国)出口的直接敞口。我们还利用美国投入产出表和贸易数据,衡量美国企业通过参与全球价值链而间接面临的对华贸易敞口。
我们发现,两国上市企业对加征关税公告的反应存在显著差异。在2018年3月22日前后——特朗普政府首次发布公告并由此引发两国一系列类似贸易战事件之时——有对华进口或出口业务的美国企业,股票回报相对较低、债券表现较弱,违约风险也较高。具体而言,在3月22日前后三天的窗口期内,控制企业层面的标准特征后,企业对华销售额占比每增加10个百分点,其平均累计回报便低0.8%;直接从中国境外采购投入品的企业,其平均累计回报比没有这样做的企业低0.8%。此外,贸易敞口较大的企业在同一三天期间违约风险更高,衡量指标为隐含信用违约互换(CDS)利差的增长率。
我们还发现,企业通过全球价值链形成的间接敞口也很重要。具体而言,上游行业的平均进口占比每高出10%的行业,其平均累计原始回报便低1.2%,这表明关税(预期)导致投入成本上升会产生显著的间接影响。
这些影响在中国金融市场上同样显著。对美国市场销售依赖度较高的中国上市企业,在3月22日前后的累计回报往往较低。具体而言,控制企业标准特征后,2013年对美出口额占总销售额的比例每增加10个百分点,企业在三天事件窗口期内的累计回报降幅便扩大0.4%。然而,从美国进口投入品的中国企业并未出现较低的股票回报。我们还发现,在两国股市中,企业市场反应的差异模式相同;美国政府6月18日宣布对中国商品进一步加征关税时,也出现了这一模式。
全球化2.0中的赢家与输家
我们的研究结果表明,企业在中美贸易战中是赢家还是输家,取决于其参与两国共同构成的全球价值链的程度。提高进口商品价格或许能将利润从外国企业转移到本国企业,但我们的研究显示,这一收益远不及投入成本(预期)上涨带来的损失。鉴于中美贸易结构复杂,两国大多数企业都难以避开这类负面成本冲击。




