即便是国际贸易的一些坚定捍卫者,长期以来也对金融全球化的益处持怀疑态度(例如 Bhagwati 1998)。Rodrik(1998)曾有一句名言:允许资本在全球自由流动,将使各国经济沦为“伦敦、法兰克福和纽约二十来位三十多岁的年轻人一时兴起、心血来潮的人质”。Arteta 等人(2001)得出结论,资本账户自由化对增长产生积极影响的任何证据都“十分脆弱”,这一结论在其后的文献中基本得到了印证。
我们近期的研究重新审视了1970至2015年间近150个国家推行国际资本流动自由化政策的效果(Furceri 等人,2019)。我们的研究有两个新颖之处。
第一,我们考察了其对平均(或总体)收入以及收入分配的影响。尽管国际贸易可能产生“赢家和输家”的问题早已为人所知,并且一直是近来诸多争论的焦点,金融全球化却往往逃脱了类似的审视。第二,我们利用行业层面的数据,识别金融全球化产生总量和分配影响的若干因果机制。基准效应
我们对金融全球化的衡量基于Chinn-Ito指数,该指数对各国资本账户限制措施的覆盖国家数量和时间跨度最大(Chinn 和 Ito 2008)。为推断各国推动资本账户自由化重大政策举措的时间,我们采用Chinn-Ito指数的大幅上升(具体而言,即变动幅度超过全部观测值平均年度变动两个标准差的情形)。依此标准,我们识别出228个金融全球化事件。
随后,我们追踪这些事件发生之后产出、基尼系数和劳动收入份额的变化。我们的主要发现是:资本账户自由化事件平均而言对产出的影响有限,但导致了不平等的显著加剧。如图1左图所示,即便在自由化五年之后,产出效应仍然微弱,且在统计上与零无显著差异。与之相反,基尼系数上升约4%(中图)。这一效应在统计和经济意义上均显著,因为它相当于我们样本中基尼系数平均增幅的约一个标准差。自由化事件之后,收入中的劳动份额在中期内也显著下降约4.5%,这同样是相当大的效应。
图1 金融全球化对产出、不平等和劳动份额的影响
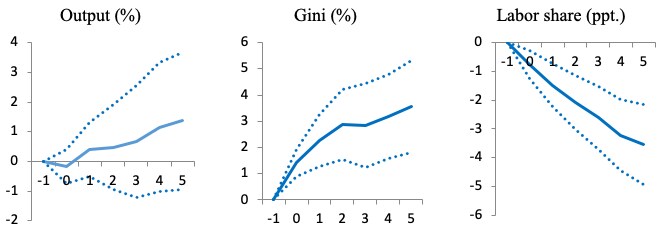
注释:实线表示资本账户自由化事件后产出(基尼系数及劳动份额)的反应。虚线对应90%的置信区间。x轴表示时间。t=0为改革当年。
“制度”的重要性
金融全球化对产出的影响较弱,而对不平等的影响却很强,其原因何在?我们的研究考察了两条关键渠道。
第一,尽管自由化本应扩大国内借款人获取资本的渠道,但国内金融机构的深度在多大程度上促成这一结果,起着至关重要的作用。在金融深度和包容性较低的国家,自由化可能主要改善了富裕群体的金融可及性,这可能削弱产出效应,同时加剧对不平等的影响。第二,开放外国资本流动可能成为波动的来源。自1980年以来,在50多个新兴市场经济体中发生了约150次资本流入激增事件,其中约20%的事件以金融危机告终(Ghosh 等人,2016),而金融危机通常会对收入分配产生负面影响(de Haan 和 Sturm,2017)。
图2 金融全球化的影响——制度与危机的作用
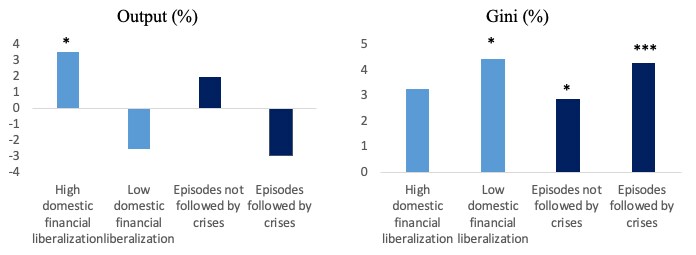
注释:图表显示资本账户自由化事件后的中期反应(即五年之后)。***和*分别表示差异在1%和10%水平上显著。
我们发现两条渠道均有证据支持。在金融深度较高的国家,自由化之后出现产出增长,而在金融深度较低的国家,则无法检测到统计上显著的效应——点估计表明产出反而下降(图2左图)。对于自由化未引发危机的情形与引发危机的情形相比,也存在类似的模式。自由化之后不平等的加剧,在金融深度较低以及自由化之后爆发危机的情况下更为明显(图2右图)。
综上所述,要使金融全球化发挥作用,确需制度性前提条件,这一点确有道理。正如Stiglitz(2000)在约二十年前所警示的那样,若缺乏这些保障措施,资本账户自由化的效果可能就像“把赛车引擎装进一辆旧车上,却不检查轮胎、也不训练驾驶员就直接出发”。
因果机制
在我们的研究中,我们考察了可能产生此类分配效应的若干因果机制。Rodrik(1997)推测,资本账户自由化将使竞争环境有利于资本——在各生产要素中,资本流动性最强。在总量层面,Jayadev(2007)发现,资本“迫在眉睫且切实可信的外迁威胁”会导致工人丧失议价能力,劳动份额随之下降。
利用23个发达经济体的行业层面数据所提供的额外证据,证实了上述发现,并有助于厘清结果背后的部分因果机制。我们发现,与资本账户自由化相关的行业产出增长较小,且在外部金融依赖程度较低的行业与较高的行业之间,并无统计上的显著差异(图3左图)——而这正是金融全球化可能促进企业投资的一条关键渠道(Rajan 和 Zingales,1998)。
与之相反,自由化之后行业劳动份额的下降在经济和统计意义上均显著,且持续时间较长。具体而言,我们发现,生产过程中劳动与资本的替代性越强(图3中图),劳动份额的下降幅度越大;企业的自然裁员率越高(即劳动议价能力(不足)的代理指标),其在应对特殊冲击时(图3右图)劳动份额的下降幅度也越大。
图3 金融全球化:行业层面的影响
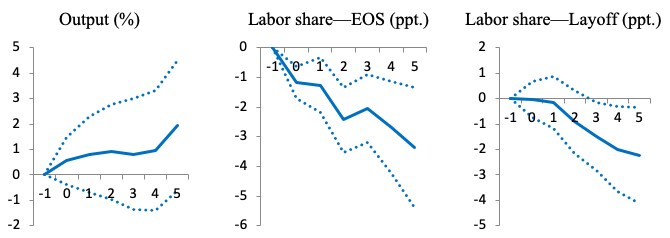
注释:左图显示,外部金融依赖程度较高的行业(处于分布第75百分位)与外部金融依赖程度较低的行业(处于分布第25百分位)之间,资本账户自由化事件对产出的差异化影响。中图(右图)显示,替代弹性较高(自然裁员率)的行业与替代弹性较低(自然裁员率)的行业之间,资本账户自由化事件对劳动份额的差异化影响。实线表示估计的反应,虚线表示90%的置信区间。x轴表示时间。t=0为改革当年。
展望未来
我们的研究结果表明,针对自由贸易的诸多指责,或许更应指向其“孪生兄弟”——资本的自由流动。正如Krugman(2017)所言,金融全球化能带来与自由贸易相似益处的论断,是“一个很难成立的论点”。我们的研究结果强调,总体而言,资本流动的进一步自由化未能带来平均收入的显著增长,反而加剧了收入不平等,并降低了劳动者的收入份额。
因此,金融全球化对政策制定者的吸引力依然颇为令人费解(Subramanian 和 Rodrik,2019)。当今一些发展中经济体仍远未实现资本账户的全面自由化,其政策制定者需在如何推进方面作出选择。我们关于自由化的效率与公平效应的研究结果,提出了一项常识性的政策建议——各国应考虑从以下类型的资本流动中逐步转向:一方面,减少那些产生不利的公平与效率权衡的资本流动(尤其是套利交易流动,或导致资产价格或信贷出现不健康繁荣的流动);另一方面,转向那些不易波动、能带来投资和增长持续提升的资本流动,例如绿地投资(Ostry 等人,2012)。此外,要使金融全球化发挥作用,还需要在金融包容性和抵御金融资本流动冲击的能力方面具备制度性前提条件。
参考文献
Arteta, C、B Eichengreen 和 C Wyplosz(2001),“When Does Capital Account Liberalization Help More than It Hurts?”,NBER工作论文第8414号。
Baldwin, R(2016),The Great Convergence: Information Technology and the New Globalization, Harvard University Press。
Bhagwati, J(1998),“The Capital Myth: The Difference between Trade in Widgets and Dollars”,Foreign Affairs,5月/6月。
Chinn, M 和 H Ito(2008),“A New Measure of Financial Openness”,Journal of Comparative Policy Analysis,10(3),309–22。
De Haan, J 和 J Sturm(2017),“Finance and Income Inequality: A Review and New Evidence”, European Journal of Political Economy,50,171–195。
Furceri, D、P Loungani 和 J D Ostry(2019),“The Aggregate and Distributional Effects of Financial Globalization: Evidence from Macro and Sectoral Data”,CEPR讨论论文第14001号。
Ghosh, A、J D Ostry 和 M Qureshi(2016),“When Do Capital Inflow Surges End in Tears?”,American Economic Review 106(5),581–85。
Jayadev, A(2007),“Capital Account Openness and the Labour Share of Income”,Cambridge Journal of Economics,31(3),423–43。
Krugman, P(2017),“What Do We Know About Capital Mobility?”,Managing Capital Flows: Challenges for Developing Economies,5月。
Ostry, J D、A Ghosh、M Chamon 和 M Qureshi(2012),“Tools for Managing Financial-Stability Risks from Capital Inflows”, Journal of International Economics,88,407–21。
Rajan, R 和 L Zingales(1998),“Financial Dependence and Growth”, American Economic Review 88(3),559–86。
Rodrik, D(1997),Has Globalization Gone Too Far?”,Peterson Institute for International Economics,3月。
Rodrik, D(1998),“Who Needs Capital Account Convertibility?”,Essays in International Finance,207,Princeton。
Stiglitz, J(2000),“Capital Market Liberalization, Economic Growth, and Instability”,World Development,28(6),1075–86。
Subramanian, A 和 D Rodrik(2019),“The Puzzling Lure of Financial Globalization”,Project Syndicate,9月25日。




