散户投资的兴趣达到历史新高,但参与仍存在障碍。
获取渠道、教育、信任和投资催化剂是需要解决的四个领域。
促进散户投资的公平性是公私双方的共同责任。
散户投资已成为常态。尽管人们恢复了“回归正常”的生活方式后,外界曾担心投资参与度会回落至新冠疫情前的水平,数据显示个人参与资本市场的程度已有效提升至全新水平,未来几年预计将进一步增长。
世界经济论坛的研究结果来自《2024年全球散户投资者展望》证实了散户投资在个人和系统层面增强长期金融韧性方面的重要作用(例如,减少对本已落后的国家养老金覆盖范围的依赖),确保成功参与需要公私双方积极努力。
在论坛《资本市场的未来》报告《资本市场的未来》(2022年版)中首次提出的“赋能投资者”概念基础上,一个四支柱框架浮现出来,可作为指南,帮助识别能够促进散户持续、成功参与资本市场的关键杠杆。确保系统性地增强投资者能力,对于减轻阻碍参与的因素至关重要,例如投资预算欠佳,以及投资回报有限等表现不佳的问题。
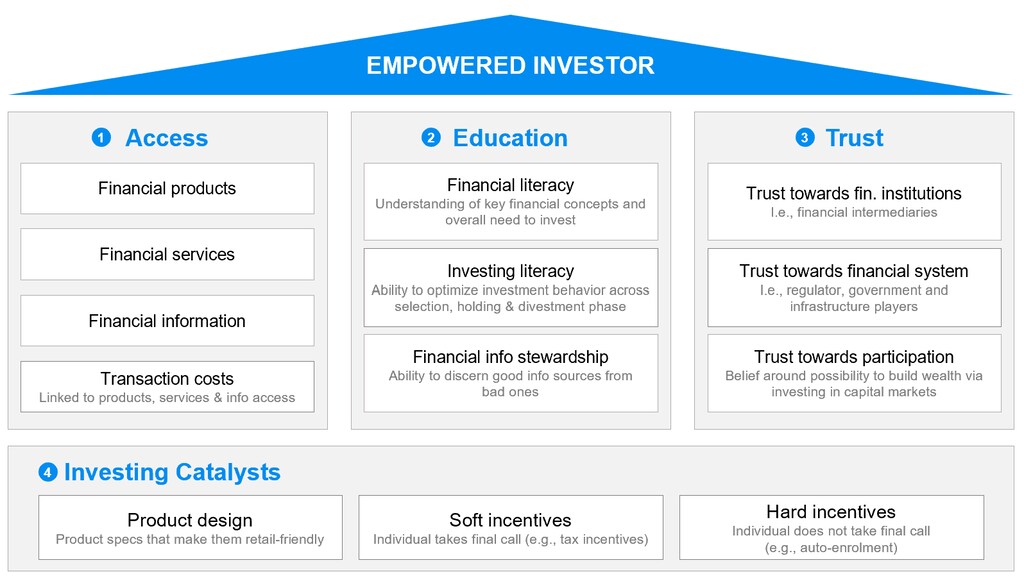
要使散户长期成功参与,金融体系各利益相关方需要共同解决在获取渠道、教育、信任和投资催化剂方面的关键缺口。
1. 使资本市场的获取更加普惠
多年来,技术进步和低成本经纪平台有效降低了市场准入门槛,但全球散户投资者仍常常事实上被排除在某些投资机会之外,也无法获得专业咨询服务(“咨询鸿沟”即为一例)。在市场波动和通胀周期急剧变化时期,对可预测性和收入可控性的需求正在影响个人的参与选择,使获取合适的产品和服务成为成功参与的关键驱动因素。
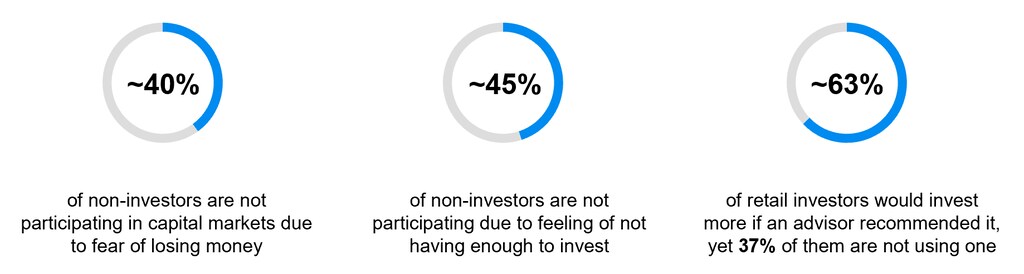
随着个人参与资本市场的规模持续增长,金融机构和政策制定者可以在应对获取渠道相关挑战方面发挥决定性作用。关键行动倡议包括:
通过持续的投资者支持和教育宣传活动,提高参与信心和对“低门槛”产品的认知。
通过以下方式使专业咨询服务更加普惠:人工智能赋能的运营和服务模式,旨在缩小“咨询鸿沟”。
通过促进产品、服务和金融信息的公平获取,减轻散户投资者目前面临的高昂交易成本。
2. 广泛推进金融教育
金融教育是推动个人参与资本市场的关键因素。尽管投资兴趣达到历史新高,但广泛的素养差距依然存在。即使金融教育不足并不直接阻碍参与,但在产品选择、投资持有和退出阶段普遍存在的系统性行为偏差,也可能导致投资回报不佳,削弱长期财富创造的潜力。
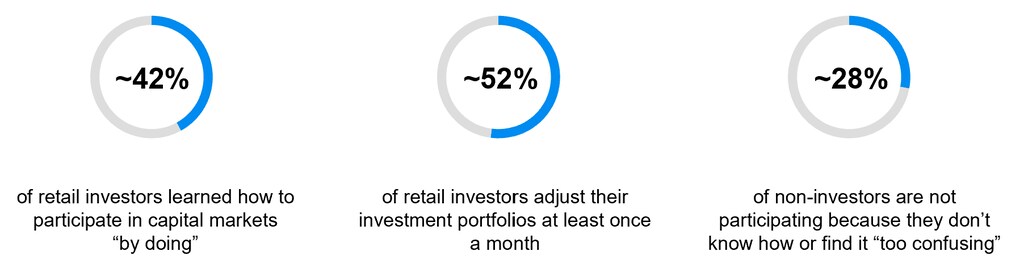
公私双方的行动能够在解决散户投资者持续存在的教育差距方面发挥决定性作用。关键行动倡议包括:
倡导在学校以及职场中通过员工福利计划,系统性地开展金融素养提升计划。
推动建立监管框架,使个人能够在整个投资生命周期中获得基于情境、数据赋能的个性化指导(超出金融产品或服务购买前的披露义务范围)。
提高散户投资者对“适合新手”产品的认知,同时向其宣传这些产品的益处,例如通过第三方维护的标识框架。

3. 建立并培育散户投资者的信任
各国和各代人对金融体系的信任水平差异很大,在发展中经济体和年轻投资者中最高。散户投资者信任度的提升与参与度的增加直接相关,但在免费信息泛滥、中介机构利益冲突依然存在的世界里,过度信任也可能最终损害投资结果。
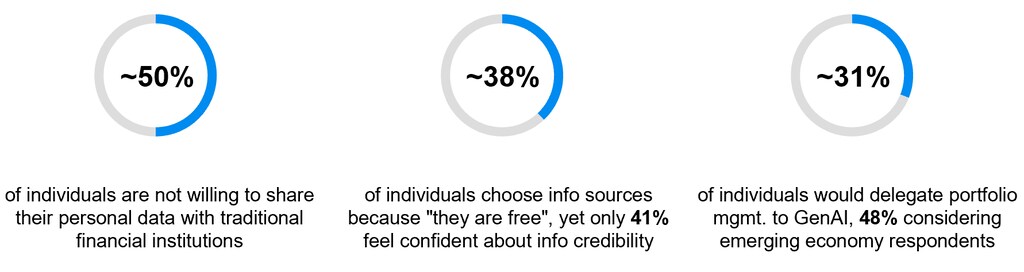
为巩固对金融体系的信任,同时确保金融体系主要参与者与散户投资者之间利益一致,政策制定者和金融机构可以采取多项举措。关键行动倡议包括:
在最受欢迎的信息渠道中推广经过审核的金融内容,同时提高收费结构和投资组合层面报告的透明度。
通过采用更公平的运营和商业模式(例如仅收取咨询费的模式),从设计层面确保散户投资者的兴趣。
在散户投资者中倡导“健康的审慎态度”,使其能够自主维护自身利益(例如在进行物有所值的考量时)。
4. 激励参与并促成最佳行为
尽管散户投资者群体多元,需要个性化的价值主张,但若干专门设计的产品以及软性或硬性激励结构,已被证明是成功的参与催化剂。从税收优惠到自动参保的养老金计划,再到频繁缴费计划,产品设计在推动资本市场参与的同时,也能引导理想的投资行为,可发挥关键作用。
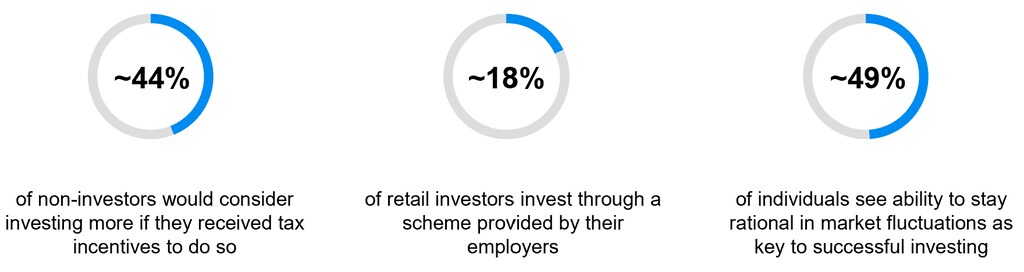
通过认识到散户投资者独特的行为模式和偏好,金融体系内的资产管理公司、财富管理公司和公共机构处于有利地位,可通过量身定制的产品设计来推动参与。关键行动倡议包括:
推广税收优惠投资计划,以减少个人参与的惰性,并消除对金融产品的怀疑或认识不清。
通过定制设计功能(例如本金保护条款、频繁缴费方案),减轻散户投资者对损失的恐惧以及对市场变化的过度反应。
利用雇主与员工之间在财务事务上天然存在的受托关系,推动长期财富积累计划。
尽管散户投资运动已取得长足进展,但其全部潜力尚未显现。推动公平的市场参与成果是公私双方的共同责任,投资者能力的增强正成为日益多元化的金融生态系统的基石。




