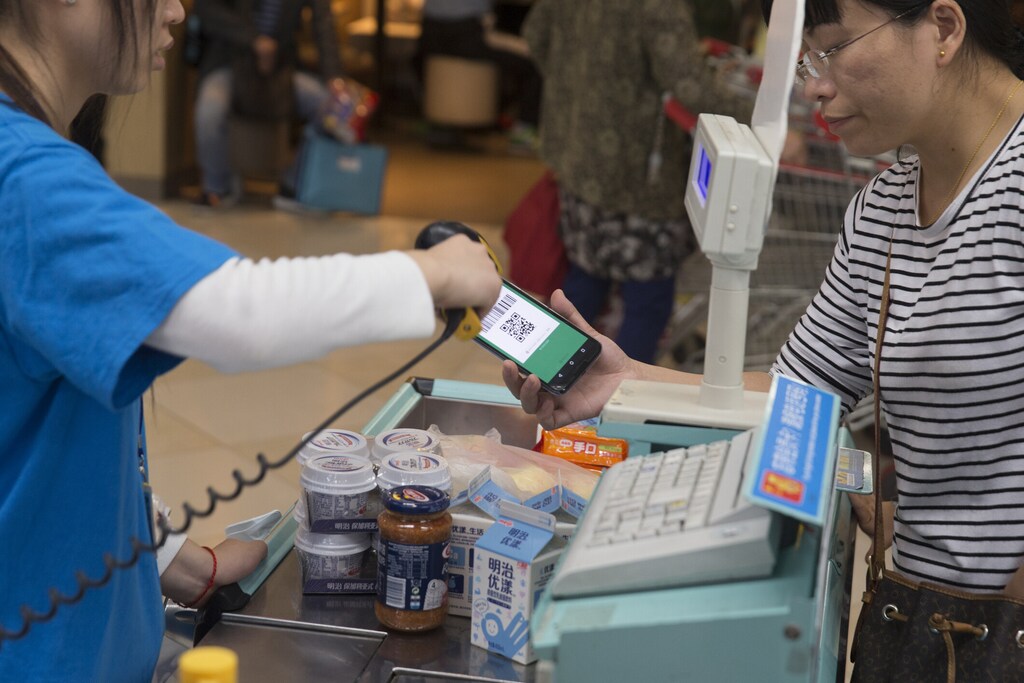
中小微企业尤其容易受到当前不断上升的支付系统互操作性威胁的影响。
前沿技术为跨境支付提供解决方案,而跨境支付对经济增长和公平的全球贸易至关重要。
需要持续开展公私合作,以消除监管混乱和市场失衡等进一步阻碍跨境贸易的障碍。
跨境支付格局正在迅速转变,同时经济不确定性和市场波动日益加剧。随着全球贸易格局转变、经济状况愈发难以预测,金融市场日益动荡,可能增加金融体系碎片化的风险。这可能进一步加大国际交易互操作性和效率的复杂性。
微型、小型和中型企业(MSME)尤其脆弱,与大型企业相比,它们面临更高的交易成本和更长的结算时间,这会占用流动性并阻碍增长。它们能否纳入跨境支付,对经济增长、创新以及更加公平的全球贸易格局至关重要。二十国集团(G20)的跨境支付改进路线图旨在到2027年实现更低成本、更快速度、更广泛的可及性和更高的透明度。实现这些目标需要公私双方开展强有力的合作,使支付创新与监管框架相协调,尤其是在全球经济日趋分裂的背景下。
公共和私营部门正在开发众多解决方案。实时支付系统、人工智能驱动的合规工具以及央行数字货币(CBDC)桥接机制正在简化流程、减少欺诈和逃税行为,并实现更快速、更安全的结算。
面向中小微企业的创新跨境支付解决方案资源库,由世界经济论坛与IDB Lab在PAGA Initiative框架下推出,展示了这些与二十国集团目标相一致的进展。以下是创新跨境支付解决方案如何对中小微企业产生积极影响:
1. 复杂的技术驱动型解决方案,简单的用户体验
创新者利用区块链和分布式账本技术(DLT),使金融供应链变得顺畅且灵活。代币化现金和智能合约可根据预设条件自动执行交易,确保安全性、透明度和效率。
例如,Citi Token Services利用区块链上的代币化内部流动性转账,在账户之间实现全天候(24/7)的即时资金转移,优化流动性并减少人工流程。Félix,依托Circle,利用受监管的数字货币USDC(其价值与美元挂钩), 降低资金转账成本,并减少消费者的汇款费用。Decaf使用稳定币提供通胀防护,使农村中小微企业能够参与全球市场。
尽管技术复杂,这些解决方案仍以简单的用户体验为优先。技术在后台运行以促进使用体验,用户无需与复杂的后端系统打交道。Tpaga推出了WhatsApp机器人,使中小微企业能够通过智能手机收发跨境款项,即使是数字素养有限的用户也能采用。
其他解决方案将多种支付方式、货币和流程整合至单一窗口,助力中小微企业发展。Tap Payments将中东主要区域支付方式与VISA、MasterCard、Amex和Apple Pay等国际选项整合在一起。Amex Business Link是一个B2B在线支付平台,可自动处理对账(一种记账形式)等流程,并允许企业实时选择付款或收款方式,而Santander Cash Nexus提供单一访问入口,将全部财务管理业务的93%整合于一个解决方案中,并以全球统一格式处理支付。
这些简化的跨境支付解决方案无缝融入用户现有的使用习惯,无需了解复杂的后端系统,也无需注册新平台。

2. 便捷可及、包容普惠、快速且具成本效益
高速且具成本效益的解决方案显著降低了中小微企业及传统上被排斥客户参与国际贸易的门槛,同时增强了金融韧性。Circle通过USDC将交易费用降低了40%,并提供近乎即时的结算,为Félix的客户节省了可观费用。
PayPal提供无需银行账户的跨境数字支付解决方案,使更广泛的群体得以参与,尤其是农村或服务不足地区的人群。TerraPay帮助Silent Roar Media将版税支付的最低门槛从250美元降至50美元,并使款项直接、更频繁地支付至移动钱包,服务于无法使用传统银行服务的人群。
Namutek是Kash的母公司,也是首家连接六个中美洲国家的区域金融科技公司,提供实时、全天候(24/7)转账服务。除WhatsApp功能外,用户还可以使用借记卡、银行账户和二维码,在不同银行之间实时收发款项。ARD App专为蒙古偏远地区设计,支持自助注册、客户验证和二维码支付。
Visa Virtual Cards帮助中小微企业高效管理安全的国内及跨境支付,增强控制力和可见性,并获取用于境外数字服务或进口商品的信贷。
中小微企业受益于更快速、更安全的数字支付,以及利用自身数据提供的增值服务;从简化现金流到提升客户体验,再到拓展数字经济中的机会。
3. 通过战略合作伙伴关系取得成功
跨境支付解决方案日益趋向协作,传统机构与金融科技/加密货币企业携手合作,模糊了行业界限。
Buna与120多家银行合作,在阿拉伯地区国家内部及国家之间以六种货币提供互操作性支持,旨在使跨境支付与境内支付同样高效。ARD与Mongol Post的合作使其能够覆盖偏远地区,后者作为汇款的代理银行提供服务。
Decaf运行于Solana和Stellar区块链之上,实现无缝进入去中心化金融,同时通过跨境支付平台MoneyGram继续提供现金兑换通道。Tpaga与两家墨西哥金融科技公司Balam和Bitso以及美国大型药房Walgreens合作开发。
TrustPayments与Visa Direct合作,允许商户和客户以本币进行交易,并借助Visa的网络安全技术为中小微企业提供安全的支付体验。
私营部门已在推动更高效、更安全的数字支付和贸易融资解决方案,但扩大公私、公公及私私伙伴关系的合作,对于进一步增强所有人的信任、安全性和可及性至关重要。
下一步是什么?政策、技术与创新
尽管已取得显著进展,遵守各类监管框架—— 即使在同一地区内——仍是一项挑战。公私部门之间的合作对于应对监管碎片化和市场失衡至关重要。跨境支付的未来在于政策与技术创新的交汇。
需要关注的关键议题:
税收差异及其他非贸易壁垒。不同支付服务提供商和司法管辖区之间的税收处理方式存在差异,加之其他非贸易壁垒(例如资本要求、不透明的牌照制度、境内处理及数据限制)影响市场准入。中小微企业短期内可能受益于税负较低的渠道,但这可能延缓其融入正规经济体系,同时使某些支付服务提供商获得不公平的优势。
竞争与治理。在某些情况下,监管机构需要在监督与直接参与即时支付系统之间取得平衡,这引发了关于市场中立性和公平竞争的疑问。快速支付系统已在70多个国家和地区推行,使境内交易中的付款方或收款方几乎零成本。虽然这些系统有助于推动普惠金融,但也可能导致市场力量转移,使某些参与方受益。即将推进的这些系统的互联互通进一步凸显了就跨境支付的治理与监督展开讨论的必要性。
安全与消费者保护。新型支付解决方案,尤其是使用加密货币的方案,其安全程度因区块链技术、交易可撤销性和加密机制而异。它们面临波动性、监管不明确以及欺诈或黑客攻击等风险。部分解决方案的匿名性还可能助长非法活动,损害信任。自动化税务清算和区块链文档显示出前景,但需要政策协调。
监管合作。诸如美国和英国等国家正在制定加密资产监管框架,凸显了在数字资产日益跨境流动的背景下开展国际合作的益处。《伯尔尼金融服务协议》由英国、北爱尔兰与瑞士签署,突显了监管合作可能为金融服务带来的重大益处,因为资产和活动不可避免地将跨越多个司法管辖区。
通过促进互操作性并优先满足中小微企业的需求,数字支付创新可以为不确定的全球经济提供亟需的稳定性和包容性。这些进展确保跨境商务对所有参与者而言依然便捷高效,使中小微企业能够推动经济增长、促进创新并构建更加公平的全球贸易格局。
如果您有兴趣进一步了解跨境贸易与支付,请发送电子邮件至:jimena.sotelo@weforum.org




