全球外国直接投资(FDI)流动在近几十年来持续稳步增长,使大型跨国公司得以遍布全球生产网络。最引人注目的是近期中国企业在全球范围内的收购活动增长。例如,中国海航集团(海南航空为其成员)收购了总部位于瑞士的航空餐饮服务商Gategroup,以及瑞士飞机维修机构SR Technics。总体而言,非经合组织经济体在全球对外直接投资中的份额自2003年以来增长了25倍(OECD 2015)。
这一趋势遭到地方政治家的相当大的阻力,并引发了关于是否应加强对外国直接投资实施更严格管制的争议性公共辩论。
为了就这一议题展开知情的辩论,理解跨国公司倾向于拥有何种类型的外国企业十分重要。在全球生产网络的背景下,我们发现跨国企业管理的全球供应网络包含数百乃至数千种中间投入品。
它们拥有部分外国供应商,但并非全部。是什么决定跨国公司是从独立供应商“购买”某一特定投入品,还是在其企业边界内“自制”?
在最近的一项研究(Berlingieri等,2018)中,我们提供了新的实证证据,表明:
- 企业倾向于从子公司采购技术上重要的投入品,即成本份额较高的投入品;相反,它们倾向于向独立供应商购买不那么重要的投入品。
- 整合供应商的一个重要动机在于,与更重要投入品供应商的讨价还价成本更高,下游企业试图通过将供应商置于其控制之下来抑制这一成本。
外包与整合供应商
跨国公司应当预期将其最重要投入品的生产外包给供应商,还是将其作为子公司纳入一体化?现有文献对此问题并未提供明确指引,因为两方面的论点都可以找到。
例如,Grossman和Hart(1986)以及Hart和Moore(1990)提出的产权理论(PRT)认为,跨国公司面临更强的激励,将更重要投入品的生产外包给独立供应商,因为它们希望限制对这些关键投入的投资不足(PRT类型的力量)。
另一方面,由Williamson(1985)和Klein等人(1978)开创的企业“交易成本经济学”(TCE)理论则提出相反的观点:跨国公司希望整合更重要投入品的供应商,以降低因价格讨价还价或协调失败而产生的成本。
总体而言,事前难以判断跨国公司将如何行事。在我们的研究中,我们对这一问题进行了实证检验。
最重要的外国投入品被纳入一体化
我们使用了法国企业1999年进口的详细数据,这些数据使我们能够区分来自关联外国供应商的进口与来自无关供应商的进口,并针对具体的单项投入品进行区分。我们以每项投入品在中间品总支出中的成本份额来衡量其技术重要性。
法国企业进口的投入品在重要性上差异很大,成本份额从接近零到约9%不等。对于每项投入品,我们还观察到企业内部进口的份额。
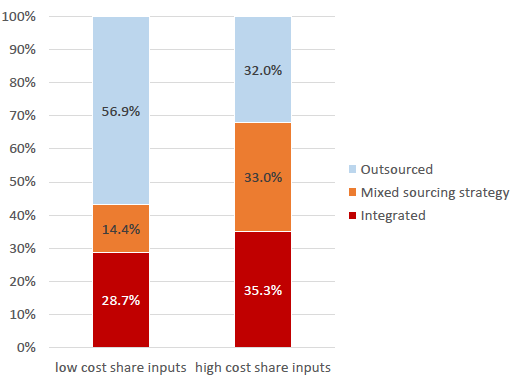
在图1中,我们将法国企业的投入品分为两组:一组为最重要的(成本份额高于中位数)投入品,另一组为最不重要的(低于中位数)投入品。我们绘制了每组企业内部进口(外包及混合)的份额,一个清晰的模式随之显现:企业更倾向于从其关联企业采购更重要的投入品(企业内部进口份额更大)。
图1按采购方式划分的法国进口额
我们该如何解读这一模式?为了使概念更加清晰,设想一家汽车工厂。现代汽车由约500个部件组成,这些部件由约30,000个独立零件制成,并被运送至工厂后进行组装(Klier和Rubinstein 2010以及维基百科)。
一个对每一项投入品都适用的统一特征,是其对企业所生产的最终产品的贡献。例如,在零部件层面,无论汽车的品牌或型号如何,发动机对汽车成本的贡献都远大于后视镜。
从概念上讲,在投入产出框架下,汽车每一美元的价值对发动机生产商的依赖远远大于对后视镜供应商的依赖。换言之,某些投入品在技术上比其他投入品更为重要。
轶事证据表明,发动机通常由企业自行生产,而后视镜则外包。这与我们的发现一致:成本份额较高(即“重要”)的投入品更有可能由企业内部采购。
技术重要性的作用具有显著的经济意义。我们的主要结果基于对由该同一企业采购的不同产品进行的比较,结果表明,一项重要投入(处于成本份额分布第75百分位)比一项不太重要的投入(处于第25百分位)更有可能由企业内部采购约7个百分点,这约占一体化进口总份额的四分之一。
我们记录到,在推动跨国公司“自制或外购”决策方面,成本份额至少与资本密集度、技能密集度或生产率等先前研究过的决定因素同样重要。
当然,有理由认为解释可能恰恰相反。例如,企业可能转而采购由其外国子公司生产的投入品,因为它们希望为子公司带来规模报酬递增,并实现全球利润最大化。另外,在税率相对较高的法国,企业可能为从外国子公司购入的投入品支付更高价格,以人为降低其应税收入(例如Bernard等,2006)。
通过聚焦于某一详细行业内固有的技术投入产出关系,而非可能在企业层面被扭曲的成本份额,我们能够排除这些替代性解释。
跨国公司通常在企业内部生产重要投入品,这一事实表明,它们拥有供应商的主要动机是防止其在价格上讨价还价,并促进协调。然而,有趣的是,当中间投入品的供应处于良好的合同环境中时,从子公司采购的可能性甚至更高,这与交易成本经济学视角下的预期相反(即如果合同能够确保供应商按照跨国公司的意愿行事,那么一体化的必要性将会降低,而非增强)。
同样,我们发现,每当下游跨国公司必须在供应关系中投入大量资源(例如以专用机械或研发的形式)时,技术上重要的投入品同样更有可能在企业内部生产。仅凭讨价还价和协调问题,似乎难以解释这一实证模式。
我们如何理解这些发现,包括整合重要供应商的主要倾向?我们认为,这些发现实际上与一个这样的世界十分吻合:在该世界中,交易成本经济学类型的力量(推动重要投入品的一体化)与产权理论类型的力量(推动外包)并存,并且平均而言前者占据上风。当合同环境更好或跨国公司的投资更为重要时,产权理论的考量就不那么突出,重要投入品甚至更有可能在企业内部生产。
影响
拥有庞大而复杂生产网络的跨国公司已成为当今经济体的主要特征。然而,尽管这些供应网络规模庞大,但这并不意味着跨国公司拥有全球生产链的每一个环节。理解跨国公司所有权边界的决定因素十分重要,因为这关系到不同国家的经济之间的相互关联程度。例如,跨国公司可能会向其子公司而非独立供应商转让知识;可能会对工人的工资产生影响,因为跨国公司的工资通常高于国内企业;这也可能影响经济危机向其他经济体的传播方式。我们的研究表明,政策制定者应当特别从每条生产链中所使用的最重要投入品的角度,分析全球生产网络。




