数字化的益处显而易见,也值得欢迎。然而,关于如何最好地对数字企业征税和监管,以实现最佳经济和社会成果,全球范围内的公众讨论日益增多。由于数字活动往往没有国界,一国采取的行动可能会外溢到其他国家。这些行动对许多企业的贸易和投资决策产生重大影响,对于那些数字足迹具有地理流动性的企业而言尤其如此。让我们来看看六个正在热议的领域。
对远程企业征税
各国政府要对外国企业征收企业所得税,税收规则要求纳税人与征税辖区之间存在“关联”或联系,通常表现为办公室或员工等实际存在。在我们的数字世界中,企业无需在某国实际设立机构,即可与用户互动并在该国创造价值。超过130个国家正在根据经合组织包容性框架讨论新规则,以改变关联性要求,使其不再依赖实际存在。这些规则将决定如何将部分应税利润分配给(以及在)用户所在的市场辖区。经合组织秘书处于10月9日发布了其提案,以帮助各国在2020年底前达成共识。
由于担心其他国家拖延,一些国家感到有必要在此期间单方面采取行动。法国于2019年7月对在创造价值过程中法国用户发挥积极作用的数字活动所产生的收入征收3%的数字服务税。印度修改了相关法律,自2019年4月起,如果远程企业在该国具有“重大经济存在”,则需缴纳企业所得税。
全球最低税率
另一个经合组织包容性框架各国正在应对的另一个问题是,企业可能将利润转移到低税率辖区。各国政府之间的税收竞争,即通过降低企业所得税率来吸引投资,也加剧了这一问题。新规则可能赋予各国“补征税款”的权利,即当另一国对收入征收的税率低于约定的最低税率时。类似措施也已在美国2017年《减税与就业法案》中采取。这些规则并不仅限于数字企业,但被认为与无形资产相关的利润尤为相关,而无形资产在数字化经济中至关重要。通常规模较小、依赖低企业所得税率吸引企业的国家将难以被说服,而结果在很大程度上将取决于最终确定的最低税率。
跨境电子商务的消费税
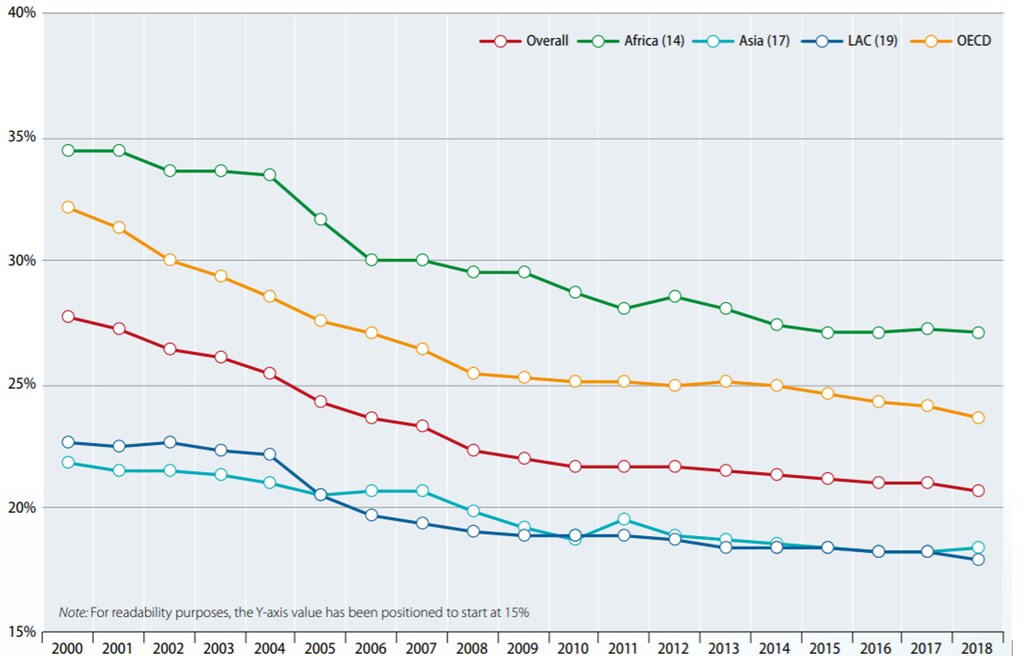
各国政府正在针对跨境电子商务调整增值税(VAT)和货物与服务税(GST)等消费税。这些税种针对商品和服务的购买征收,由最终消费者承担。就实物进口而言,各国往往对小额商品免征消费税,因为在边境征收的成本使其得不偿失。然而,通过电子商务进口的此类低价值商品数量增加,引发了对税收流失的担忧。一些国家正考虑利用数字平台协助进行征收。澳大利亚已推出一项制度,要求向澳大利亚消费者销售额超过75,000澳元(每年)的外国供应商进行注册并缴纳货物与服务税。其简化程序带来的税收收入超出预期,合规率高,并获得了许多企业的支持。
数字关税
目前,电子书或电影等数字产品不征收关税,部分原因在于世界贸易组织成员之间达成的一项临时协议,即不对“电子传输”征收关税。该暂停期将于12月到期,且可能无法立即续期。批评者质疑为何数字产品应以牺牲政府收入为代价获得特殊待遇,并指出发展中国家比发达国家更依赖关税。他们还担心这会限制其应对3D打印等发展的能力。支持者则认为,数字关税在实施上将是不切实际的,会扼杀创新,并且在经济上低效(与其他关税一样)。
跨境数据流动规则
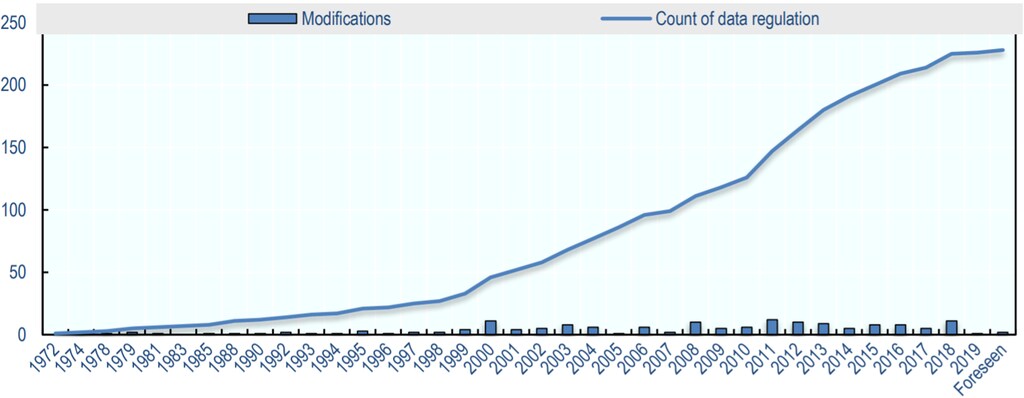
国际数据流动据估计,2014年使全球生产价值提高了2.8万亿美元,并且对个人权利和自由同样重要。然而,一些国家已着手限制这些数据流动,有时出于保护隐私、支持执法和维护国家安全等正当理由。鉴于其中利害攸关,各国一直在通过二十国集团及其他渠道努力确保相关规定不过度限制或加重负担,为数据合法传输提供途径,并且不具有保护主义色彩。
竞争法与执法
随着数字企业已成为地球上规模最大的企业之一,它们受到竞争主管机构的更多审查。尽管它们为消费者和其他企业创造了巨大价值,但在线平台面临特殊挑战。它们受益于网络效应,常以零价格提供服务,严重依赖数据,并可能与自身用户展开竞争。充满活力的科技领域还出现了大量收购行为,龙头企业的收购往往为消费者带来更优质的服务,但也消除了潜在的竞争对手。德国修订了法律,使更多此类交易须接受审查。鉴于数字平台的跨境性质,国际规则的缺失以及各国方法的差异带来了挑战。
未来之路
这些辩论中的政治动态各不相同。在贸易紧张局势加剧之际,对这些问题的不同应对可能被视为保护主义,并加剧进一步分裂。拥有全球十大科技公司中的八家的美国表示,这些企业正遭受不公平针对,并威胁将采取报复性关税,例如针对法国葡萄酒。
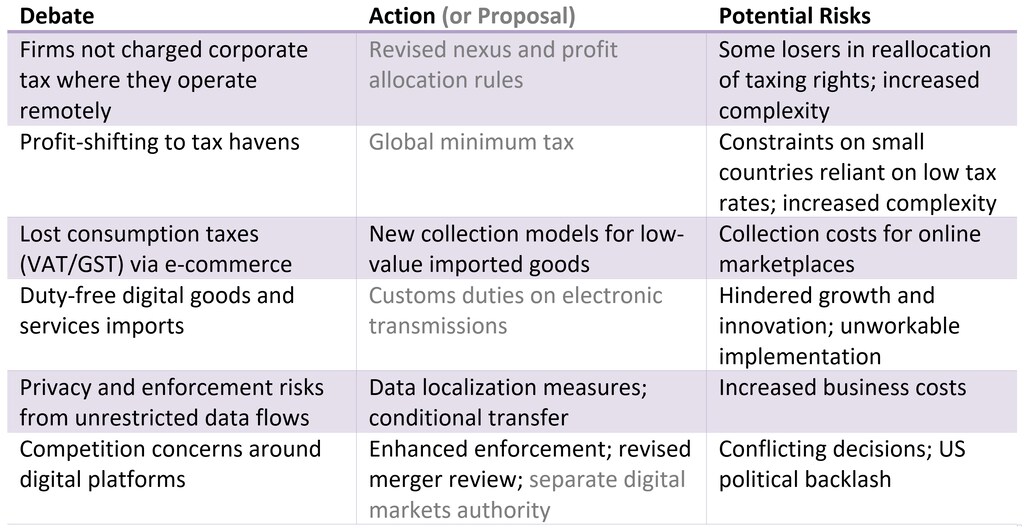
政策制定者需要在刀刃上行走。不作为可能导致政府收入减少、市场集中、竞争减弱以及社会不满。实施设计不当或协调不力的政策则可能带来复杂性、报复和创新受阻的风险。贸易应由经济基本面驱动,而非监管套利。贸易政策需要走出自身的孤立状态,助力技术进步的竞争,使我们所有人都能获益,而非制造冲突。
聆听请收听世界经济论坛在2019年世界贸易组织公共论坛上举办的“贸易与税收:适应数字化”专题会议。




