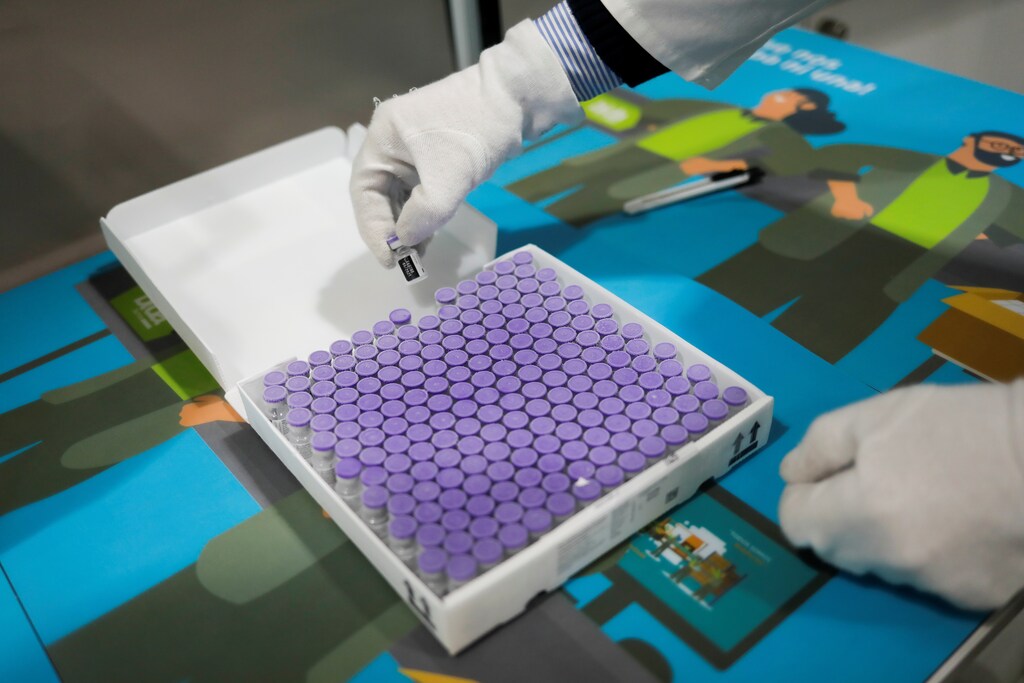
新冠疫情表明,全球疫苗、治疗药物和诊断产品的制造能力不足以支撑有效的疫情应对。
生物制造和研发能力需要更多投资。
降低关税为改善全球疫苗、治疗药物和诊断产品的可及性提供了明确机遇。
生物制药在高收入和低收入国家的医疗服务中正日益居于核心地位。这类基于大分子的治疗方法的知名例子包括疫苗和 单克隆抗体 用于治疗COVID-19。
如今,市场上还有大量“生物制剂”,用于治疗关节炎、癌症和糖尿病等非传染性疾病(NCDs),并预防某些传染病。
但新冠疫情表明,全球疫苗、治疗药物和诊断产品的制造能力不足以支撑有效的疫情应对;若弥补当前短板,医疗服务与更广泛的卫生安全或将从中受益。
为下一次疫情加大投入
政府应与私营部门合作,承诺投资建设更多分布于全球各地的生物制造和研发能力。技术进步使灵活的生产设施能够快速建成,成本也远低于过去。这为新的参与者加入全球分布式疫苗、治疗药物和诊断产品价值链创造了机会。
尽管取得了这些进展,建设实体产能和培训劳动力仍需时间。因此,必须从现在开始投资,以便为下一次疫情做好准备。
统筹医疗、贸易与投资:重新思考关税
要在全球范围内成功推动生物制造和研发活动,各国政府必须在医疗、贸易和投资这些相互关联的领域采取协调一致的政策。正确的贸易政策可以成为全球生物制药生产和贸易的关键推动因素。
渥太华集团向世界贸易组织(WTO)提交的一项关于贸易与卫生的新提案已被提上议程,颇具前景。该提案为采取新行动、降低并取消医药产品及其原材料和投入品的关税开辟了潜在路径。WTO成员应抓住这一机遇。为提供可预见性和法律确定性,它们必须追求超越新冠疫情应对中临时性关税减免的目标。
降低关税为改善全球疫苗、治疗药物和诊断产品的可及性提供了明确机遇。从研发到最终产品的制造和分销,全球开发、生产和运输医药产品的企业都亲身体会到关税如何干扰供应链的高效运作。简言之,无论关税加在原材料和投入品上,还是加在最终产品上,都会提高医药产品的成本。
新兴市场企业融入生物制药价值链存在重大机遇,尤其是在当前全球重点关注扩大生物制造和研发能力的背景下。地域分散的研发和生产活动在经济上是否可行,部分取决于能否获得所需的工具和其他投入品。遗憾的是,在许多地方,这类获取受到适得其反的政府政策阻碍,其中尤以关税征收为甚。
尽管生物制药行业成品关税总体呈下降趋势,但各国对这些产品的平均海关税率仍然较高,尤其是对疫苗、诊断产品和单克隆抗体等生物制药研发和生产所需的原材料和投入品。关税由发达国家和发展中国家共同征收。需要采取多边行动,确保医药产品及其投入品能够沿供应链自由流动,并以对制造商和患者而言尽可能低的成本流通。
对新冠疫情应对至关重要、且曾被征收较高平均关税的投入品包括:诊断检测试剂盒所用的化合物,如异硫氰酸胍;一次性生物反应器及其耗材,包括塑料袋和过滤器;以及在生产COVID-10治疗药物和疫苗时用于培养细胞的溶液。
鉴于生物制造和研发在未来几年改善卫生安全和医疗服务方面的潜力,贸易和产业官员与卫生官员应同意更新“零关税”协议。渥太华集团的提案有可能为此方面的新一轮谈判提供基础。
在2021年将零关税产品覆盖范围扩展至所有药品(无论是小分子药物还是生物制剂),并包括其研发和生产所用的原材料及投入品,对于保障卫生安全、全球社会应对COVID-19和未来包括大流行在内的健康危机的能力,以及全面改善医疗服务,都至关重要。
得益于新技术解决方案,如今在更多地方都能实现更灵活的生物制造和更快速的规模化生产。需要采取措施,确保不当的边境措施不会减缓全球价值链中这一积极演变。




