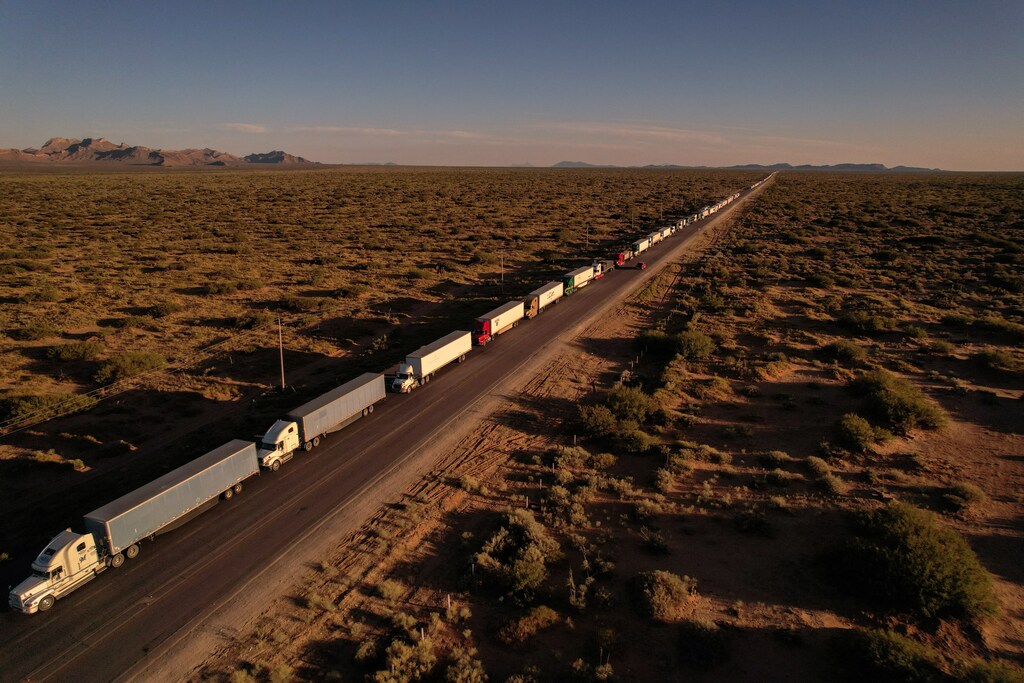
世界经济论坛调查的大多数首席经济学家预计,2025年全球经济将走弱。
令人担忧的因素包括美国即将出现的政策转变以及分裂加剧。
来自世界各地的首席经济学家在下文中提供了他们独到的见解。
分化与分裂。
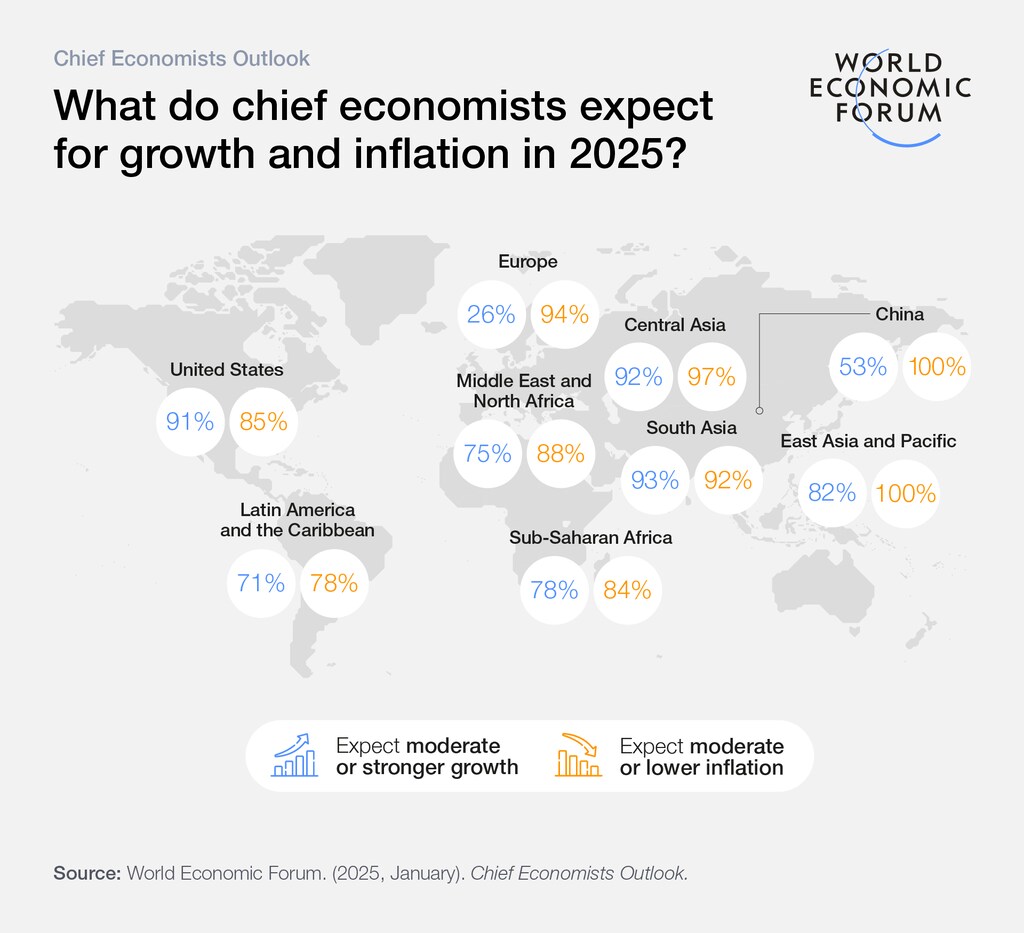
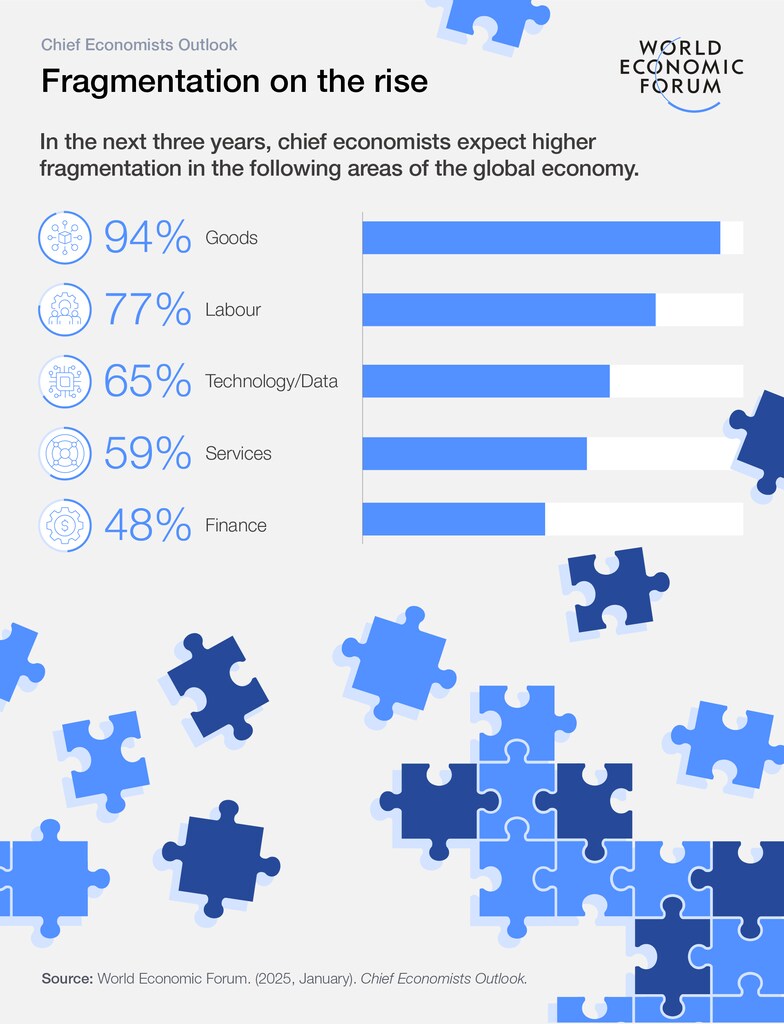
世界经济论坛最新发布的首席经济学家展望 反映出对两方面的担忧:一是世界部分地区可能享有令人艳羡的增长,而其他地区增长则相对疲软,即分化问题;二是岌岌可危的贸易关系所引发的分裂问题。
毫不奇怪,如今即将到来的政策转向比往常更加牵动经济学家的心。
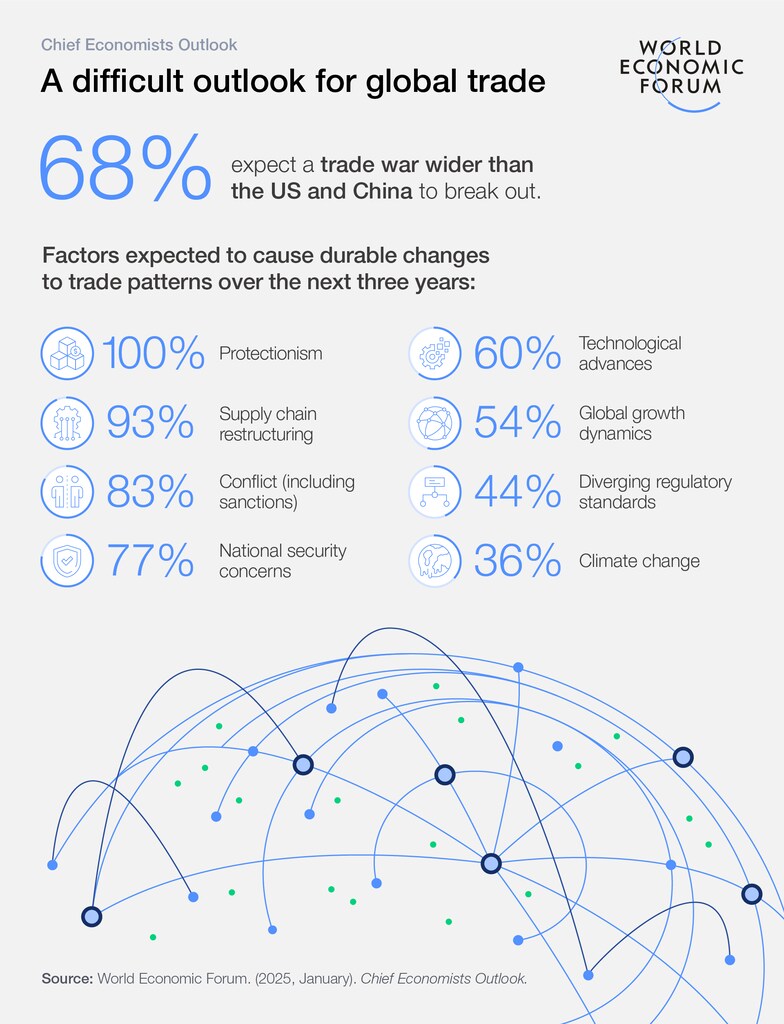
毕竟,即将上任的美国政府已表明,其贸易政策可能将极大地依赖禁止性关税。此外,其他国家若推行干预性产业政策,并果断将重心转向国内,可能会进一步分裂一个相对开放的全球体系,而该体系多年来一直稳步缩小富国与穷国之间的差距。
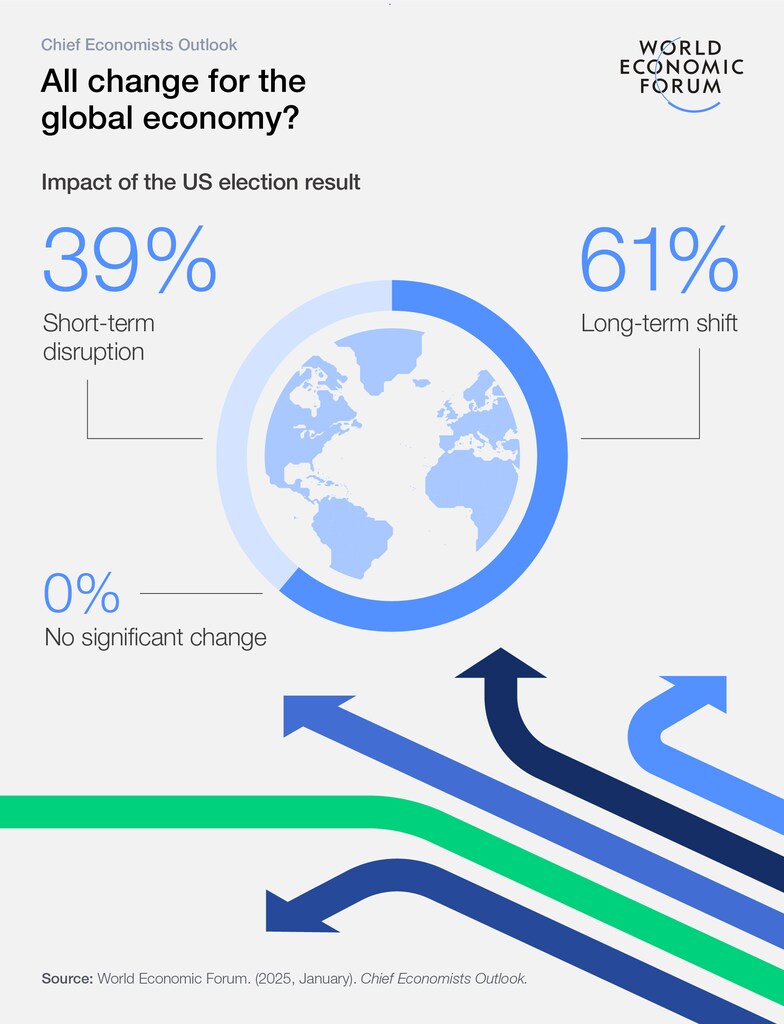
接受调查的大多数首席经济学家预计,2025年全球经济将走弱;仅有17%的人预期经济将改善。大多数人还认为,美国政策将产生重大影响,表现为“长期转变”。
除进一步的保护主义、分裂和通胀加剧外,其他令人担忧的因素还包括冲突以及公共债务水平上升。
潜在的积极因素包括:股市上涨,以及尽管动荡不断,贸易总量仍可能继续增长。
以下是十二位首席经济学家的观点。
Rima Bhatia,海湾国际银行集团经济顾问
“历史趋势持续被打破,全球经济格局日益复杂。世界秩序正在重构,增长与贸易格局不断变化,政策不确定性、宏观经济波动和地缘政治冲突等因素交织,形成多重逆向力量。这些动荡力量的影响仍不明朗–使整体风险依然广泛且居高不下。
“然而,机遇同样众多。正在展开的剧烈变革推动了大规模支出,包括由人工智能引领的技术基础设施建设,以及各行业和各国的低碳改造。在此背景下,在应对高度不确定性的同时保持健康的风险偏好,将决定来年的走向。
“尽管利率快速上升,全球增长仍表现出显著韧性,这为未来经济扩张奠定了基础,因为各国央行已开始走上政策宽松之路。通胀将继续回归常态,但下行风险已引发对物价压力再度抬头的猜测。这在一定程度上源于美国新一届政府政策纲领存在的极端不确定性,及其可能引发全球动荡的潜在风险。
“与此同时,世界主要经济体正面临长期结构性挑战,包括在债务水平上升背景下对财政动态的担忧、人口老龄化以及升级基础设施所需的大规模投资。美国很可能将继续表现优于其他国家。与此同时,在新兴市场中,预计亚洲和海湾合作委员会国家将推动全球增长与投资,中国短期前景也显示出改善迹象。”
Tomas Castagnino,埃森哲研究院首席经济学家
“在多年来未曾出现的经济衰退担忧之后,预计2025年全球经济增长将较去年温和改善。然而,增速仍将低于疫情前的平均水平,且分布不均。预计美国将保持韧性,增长接近历史趋势,而欧元区和中国预计将继续表现低于趋势。
“2024年,许多国家发生了重大政治变革。这为2025年奠定了基础,反映出各方在地缘政治紧张和增长乏力背景下重塑优先事项的努力。贸易和移民问题将受到更多关注,并加剧一系列长期挑战,如全球供应链重构、绿色转型延迟、人口结构变化以及高负债水平。这些动态可能使成本保持高位、通胀顽固,并可能迫使利率长期维持在较高水平。
“另一方面,政治转向可能带来促进增长的政策,如减税和放松监管,尤其是在美国。一个关键问题是,政策组合的净效应能否在保持物价稳定的同时刺激增长,这种效应能否持续,以及它能否超越美国、促进全球繁荣。
“在维持名义稳定的同时实现长期增长,将取决于各经济体能否大规模、快速地提升生产率,尤其是通过采用人工智能。令人鼓舞的指标包括美国劳动生产率已连续八个季度增长,以及采用人工智能的意愿大幅上升:31%的大型企业计划在六个月内实施,而一年前这一比例为8%。”

Gregory Daco,安永首席经济学家
“全球经济预计将在2025年维持温和的增长势头。实际GDP增速应保持稳定,为3.2%,与预计的2024年增速基本持平,但我们预计各地区的增长模式将出现显著的不同步,且贸易紧张局势正在加剧。
“在美国,经济活动预计仍将保持强劲,得益于稳健的收入和生产率增长,即便实际GDP增速将从2024年的2.8%回落至2025年的2.2%。在欧洲,通胀缓解应支撑收入和消费支出温和增长,同时企业投资将适度加快。欧元区和英国的实际GDP增速应超过1,而日本实际GDP增速可能在实际工资和消费支出逐步加速的带动下,加速至接近1.0%。
“预计新兴市场将在2025年增长4.1%,低于2024年的4.2%。我们预计,中国大陆实际GDP增速将在2025年放缓至4.5%,因为结构性房地产行业和人口挑战将抑制经济活动,尽管有财政和货币政策支持。印度应继续保持亮点,预计实际GDP增速为6.5%,由公共投资和强劲的国内需求带动。预计拉丁美洲2025年扩张将走弱,巴西GDP增速将因财政约束而放缓至1.3%。
“全球通胀应从2024年的4.5%稳步回落至2025年的3.4%,但仍略高于2019年3.1%的水平。然而,鉴于保护主义加剧、地缘政治紧张、去风险化以及人口结构约束的前景,全球通胀前景的风险将偏向上行。
“在一个日益受供应冲击影响的世界里,各国央行将谨慎行事。我们预计,2025年货币政策将出现广泛的不同步,因为央行行长们将应对国内外分化的状况。美联储政策放松可能比欧洲央行更为渐进,而日本央行在工资与通胀良性互动的情况下将审慎收紧政策。”
Paul Donovan,瑞银全球财富管理首席经济学家
“发达经济体以坚实的基础开启2025年。消费者对失业的担忧较低,实际收入上升,储蓄也较为合理。市场驱动的通胀压力得到控制。人们将支出优先投向体验而非商品的倾向,具有某种结构性转变的特征。即便2025年没有泰勒·斯威夫特的巡演,商品在全球经济中的占比也不太可能上升。
“主要经济风险有两方面。近年来经济数据质量显著下降,调查回复率骤降,结构性经济变化也造成了数据盲区。政策失误风险同样上升,因为“数据依赖”依赖于不可靠的数据。损失厌恶使经济学家不愿放弃模型,即便数据不可靠已扭曲了结果。
“经济快速变化的后果所引发的不确定性,助长了各群体相对经济与社会地位下降的担忧。这种担忧催生了经济替罪羊和偏见政治。外国人成为便利的经济替罪羊,而相关的偏见政治形式——经济民族主义——已经显现。经济民族主义很可能在2025年影响全球贸易、资本和劳动力流动。问题在于,经济学家的论点能否遏制这一趋势及其随之而来的经济损害。”
Indermit Gill,世界银行高级副总裁兼首席经济学家
“如果把视野局限于未来两年,你可能会认为全球经济正在良好地企稳。世界银行的最新预测预计其在2025年和2026年均将增长2.7%,与2024年的增速相同。通胀已有所缓和;目前,全球半数以上经济体的通胀率已处于或低于央行目标水平。
“这当然是好消息。但它掩盖了发展中经济体正在经历的长期悲剧,尤其是最贫穷的26个经济体之中。发展中经济体在本世纪初便走上了缩小与最富裕经济体收入差距的轨道,但如今大多数正逐渐被甩在后面。2000年之后推动其崛起的大部分力量此后已经消退。取而代之的是强大的逆风:高债务、投资和生产率增长疲软、许多国家人口老龄化、贸易紧张局势加剧,以及日益严重的气候变化威胁。
“这意味着发展中经济体在未来几年需要新的发展思路——既能加快国内发展,又能增强抵御外部冲击的韧性。一个良好的第一步是充分利用它们彼此之间建立起来的、更为紧密的贸易和投资联系。如今,它们出口的商品中超过40%销往其他发展中经济体,是2000年份额的两倍。它们也日益成为流入其他发展中经济体的资本流动、汇款和发展援助的重要来源。
“简而言之,发展中经济体可以通过加快改革以吸引投资,并加深彼此之间以及与所有寻求与其扩大贸易往来的国家之间的贸易和投资关系——从而获得可观的回报。”
Beata Javorcik,欧洲复兴开发银行首席经济学家
“2025年的全球经济可能像一个碎片不断变化的拼图,因为熟悉的贸易和政策模式将持续改变。我预见到三大挑战。
“第一,由于唐纳德·特朗普承诺的关税,全球经济更快速的分裂似乎已成定局。这些关税将扰乱并重塑美国与其盟友及战略竞争对手之间的贸易,从而进一步加剧全球经济的分化。
“第二,对歧视外国利益的产业政策的热情高涨,将在全球范围内再度兴起。这一趋势将进一步分裂全球经济,并可能筑起更多经济壁垒。
“第三,美国和欧洲的政治转向将增加另一层不确定性,尤其是在贸易政策和绿色目标承诺方面。这种不确定性将使企业暂停并搁置其在国内外的投资。
“尽管2025年可能带来更大的分化与不确定性,但它也为那些准备好适应并在不断演变的全球经济中找到自身位置的人提供了机遇。”
Christian Keller,巴克莱经济研究主管
“2025年全球经济展望格外复杂。预计美国增长将从高于趋势的水平逐步放缓,但仍将得到稳健国内需求的支撑。欧洲的增长可能仍低于趋势,受结构性和政治挑战拖累。中国仍在努力实质性地提振消费,但其政策刺激应可防止更为急剧的放缓。总体而言,这意味着全球增长将较2024年有所放缓,但仍将实现约3%的可观增速。
“然而,这一情景面临美国未来政策及其全球影响高度不确定的风险。剧烈的关税上调不仅可能扰乱全球贸易流动、加剧地缘政治紧张,而且结合移民劳动力供应减少和财政赤字持续庞大,还可能重新点燃美国的通胀压力。这可能迫使美联储停止降息,加剧美元走强并放缓全球宽松周期——而此时债务负担已处于高位。迄今为止,市场关注的是预期中的放松管制和人工智能带来的收益等积极因素。这些确实是乐观的理由,但2025年的道路可能会充满坎坷。”
Mario Mesquita,伊塔乌联合银行首席经济学家
“2025年全球经济前景在很大程度上取决于G2(即美国和中国)的走势。即将上任的美国政府表示,它将具有破坏性,无论是在贸易、移民、监管方面,还是在处理国际关系的方式上。我们预计,政府举措对通胀的影响将是中性至通胀性的。这将限制美联储降息的空间。尽管如此,经济增长应保持韧性,在2%至3%的区间内。
“美国经济政策对中国的影响取决于关税上调的严重程度。中国当局可能会调整政策应对,以确保增长保持在5%左右。房地产行业和地方财政的疲软以及脆弱的消费者信心构成下行风险。总体而言,我们预计全球GDP增速将略高于3%,与2024年大致持平。地缘政治仍是变数,可能根据乌克兰和中东局势的发展及可能的结局,对增长起到促进或阻碍作用。新兴市场(包括巴西及其邻国)的环境将保持可控,但颇具挑战。审慎的宏观政策将获得回报。”
Guy Miller,苏黎世保险集团首席市场策略师兼经济学家
“在美国大选之前,全球经济前景呈现出正常化的态势:通胀、利率和收益率趋于缓和,全球增长趋于常态,各地区之间的分化趋于收窄。这包括美国增长放缓,欧洲和中国的情况略有改善,同时新兴经济体因降息周期加速而受益。华盛顿的新政治格局反而可能会放大分化。
“随着财政措施的扩大,美国增长有望得到提振,而关税和未来世界贸易环境的高度不确定性将在其他地区拖累情绪和经济活动。美国通胀更具粘性,美联储降息空间缩小,加之美元走强的环境,将拖累全球降息周期,对新兴市场尤其产生负面影响。尽管如此,通胀和政策利率的进一步温和下降仍被看好。”
“虽然特朗普总统的意图似乎很明确,且[美国]国会可能会给予支持,但金融市场的反应最终可能会对这一雄心勃勃而又相互矛盾的政治议程构成制约和约束。从经济和金融市场的角度来看,全球前景最好被描述为动荡不定、处于变动之中。”
Eric Parrado,美洲开发银行首席经济学家
“发达经济体尽管利率高企仍展现出韧性,但增长仍低于历史平均水平,而新兴市场经济体则呈现好坏参半的局面。在拉丁美洲和加勒比地区,预计2024年增长将保持在2%左右,随后在2025年回升至2.5%,各国表现各异,反映出国内政策立场和外部条件的差异。
“主要经济体的高利率仍是一个关键因素,影响全球借贷成本、投资决策和偿债能力。尽管CPI通胀总体呈下降趋势,但许多国家的核心通胀仍高于目标,这表明货币政策可能仍将保持紧缩。
“结构性挑战依然存在,包括主要经济体的人口结构变化、向绿色能源的转型以及对人工智能技术的适应。这些挑战既带来机遇,也带来调整成本。中国的经济再平衡仍在持续,对全球贸易和大宗商品市场产生重大影响,但这一转型的速度和性质仍存在不确定性。
“地缘政治紧张局势带来持续风险,尤其是围绕贸易路线和供应链的风险。乌克兰和中东的持续冲突为能源市场和贸易流动增添了不确定性。这些因素表明,增长将在一段时期内低于趋势,且区域差异显著;但如果通胀持续缓和、地缘政治紧张局势缓解,则可能出现上行空间。”
Álvaro Santos Pereira,经合组织首席经济学家
“全球经济前景谨慎乐观,尽管风险巨大。预计2025年和2026年全球GDP将以3.3%的稳定速度增长,通胀企稳,目前已接近央行目标,尽管服务价格通胀仍有些顽固。许多地区的失业率也处于低位。此外,全球贸易正在复苏。
“然而,前景风险真实而重大。不断升级的贸易紧张局势和地缘政治冲突可能扰乱供应链、推高能源和商品价格,并削弱增长前景。高额公共债务构成严峻挑战,财政压力不断累积——受人口老龄化、国防开支以及向数字和绿色经济转型的推动——正在加大政府预算压力,并可能危及应对未来危机的能力。此外,部分新兴市场和发展中经济体已身处债务困境,或面临高度的债务困境风险。”
“政策应对将对未来起关键作用。货币政策必须在通胀下降所带来的宽松空间与确保通胀得到持久抑制之间取得平衡。与此同时,政府必须制定可信的战略,在不损害增长的前提下收紧公共财政。此外,结构性改革对于重振中期经济前景至关重要。”
Ludovic Subran,安联集团首席经济学家
“2025年关乎政策制定者如何在高度两极化的社会中推动变革。特朗普总统的施政纲领、欧洲为避免“缓慢的痛苦”(引用马里奥·德拉吉的话)而制定的计划,以及当然还有中国的超强刺激措施,都是将在全球范围内塑造2025年及以后的增长、通胀和市场势头的关键政策决策。
“跨大西洋分化最初源于美国的三重优势(能源、科技和财政),并将因特朗普总统的政策而加剧,这将迫使美联储在再通胀的推动下中途停止宽松周期。美国例外论将以一种新的形式延续:它将在资本、吸引力和对世界其他地区的风险方面付出更为高昂的代价。”




