过去十年间,全球几乎2000亿美元被投入到有望提升人们出行便利性的出行技术中。仅去年一年,投资额就超过330亿美元。衡量该领域关注度的另一指标是独角兽企业数量,该数量在过去两年翻了一番。
独角兽企业是指估值达10亿美元或以上的非上市初创公司。2018年初,出行与交通领域共有22家独角兽企业。截至上月,这一数字已增至44家。
出行领域的主要类别包括:网约车,有11家独角兽企业(25.0%);自动驾驶汽车,有10家(22.7%);以及微出行,有3家(6.8%)。其余20家独角兽企业属于旅行类别(酒店、预订服务等)。
出行技术不仅限于自动驾驶汽车、网约车、电动滑板车和电动自行车。它还包括:电气化(电动汽车、充电/电池);车队管理与连接(连接性、数据管理、网络安全、停车、车队管理);汽车商务(汽车共享);交通物流(货运、最后一公里配送);以及城市空中交通。
承诺的解决方案,新出现的问题
出行技术引发的关注大多来自交通领域之外的人士。初创企业声称其技术将解决许多交通问题,从而吸引投资者。
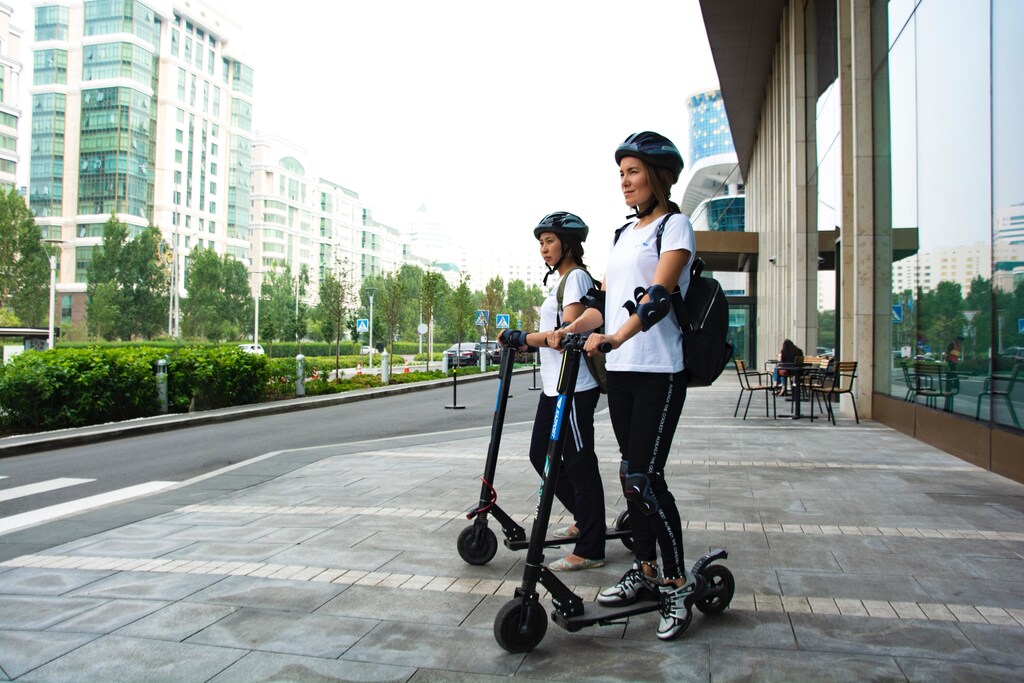
微出行公司认为,其电动滑板车和电动自行车将让人们在住所或工作场所与公交或火车站之间快速便捷地往返,从而解决“首英里和末英里”问题。这在理论上可行,但前提是需要安全且相互独立的自行车网络和班次频繁、覆盖广泛的公共交通服务。
网约车服务可能使人们无需拥有汽车。但有证据表明,这些服务加剧了交通拥堵。原因在于,与出租车不同,网约车在道路上的大部分时间都是在无乘客的情况下行驶。
导航工具(谷歌地图、苹果地图、Waze)已存在时间更久,比大多数其他出行技术都要早,其目的是让人们更容易为任何一次出行找到拥堵最少的路线。然而,研究表明,这些工具可能并未如预期般发挥作用。对这些工具的抵制在一些城市日益增多,原因是交通流量被引导至居民区街道,而非主干道。
自动驾驶汽车旨在减少汽车碰撞造成的伤亡。仅几年前,许多大胆的预测认为,这些自动驾驶车辆到现在已会产生积极影响,但这并未实现。人们对自动驾驶汽车的热情已经降温。有些人现在认为数十年内我们都不会看到其大量社会效益。
最后一个出行技术领域被称为出行即服务(MAAS)。它基本上是一个旨在更好利用现有基础设施和交通方式的平台。MAAS始于一个行程规划器,该规划器与一系列出行服务的一站式支付相连,这些服务包括网约车、电动滑板车、电动自行车、出租车、公共交通等。
MAAS是出行技术领域的最新进入者。迄今已吸引68亿美元投资,但预计将增长至2030年超过1000亿美元。这一理念不仅在私营创业者中引发了极大热情,在公共部门同样如此。判断它能否改善交通状况,现在还为时过早。
三大趋势推动投资
那么,为何风险投资者仍对出行技术初创企业表现出如此浓厚的兴趣,尽管迄今为止这些企业的业绩不佳?这似乎表明,他们认为个人出行将变得日益重要。三大趋势支撑了这一观点。
首先,城市居民越来越重视便捷出行的能力。这被认为是宜居城市的关键要素。问题在于,公共交通往往不够完善,尤其是在美国和澳大利亚的远郊地区。
这是由于历史上相对于道路建设,公共交通投入较低。未来获得更多资金并改善公共交通服务的前景并不乐观。部分原因在于,许多人将公共交通视为福利,而非一项基本公共服务。因此,如果城市希望变得更加宜居和更具竞争力,就必须超越政府资助的公共交通,寻求其他出行替代方案。
第二个趋势是汽车保有量下降。自1986年以来,美国人均轿车和轻型卡车销量已下降近30%。在澳大利亚,过去十年新车销量保持相对稳定,但预计自2017年以来的下降趋势将持续。这些趋势部分归因于拥车成本,但也因为人们越来越认为拥有汽车可能并非必要。
这引出了第三个趋势,它涉及人口结构以及后千禧一代渴望获得出行服务而非拥有车辆。
这些趋势,加上对这些服务价格将呈上涨趋势的预期,表明网约车和微出行公司未来可能迎来良好时期。这也意味着,这些初创企业的风险投资资金在近期内不会减少。
交通的未来并不简单
交通系统是多层面的。没有任何单一应用或技术能够解决这些挑战。而且,正如我们所发现的,某些被宣称为问题解决方案的做法,实际上可能使情况更加恶化。
如果目标是让人们弃车出行(为了更好的健康与生活质量,以及更好的环境),仅靠技术是不够的。还需要更好的基础设施和公共政策(包括更好地整合土地利用与交通,以减少出行需求)——拥堵收费便是其中之一。
这并不是说技术创新不受欢迎,它们作为解决方案的一部分是值得欢迎的,但它们只是……“部分”解决方案而已。




