自20世纪80年代以来,信息技术系统和削减成本的举措导致社区社会结构瓦解,银行、医院等机构也日益集中化。
前沿技术改变了这一局面,让地方管理数据和资源的效率可与集中管理相媲美。
如今,地方机构可以重建,地方社区也可以重新实现自我管理。
1946年的圣诞电影《风云人物》颂扬了社区银行、合作社和信用合作社在帮助社区投资居民、改善生活方面发挥的作用。在二战结束后的岁月里,这一愿景被称为“社区资本主义”,引领美国从大萧条和第二次世界大战造成的债务负担与社会动荡中复苏。
20世纪中叶的社区资本主义愿景力量强大——这一时期,美国电网有56%由社区合作社建成——同样重要的是,它帮助积累了社会资本、增强了社区自治,并由此推动了民权运动以及20世纪60年代美国相关的社会改革。
但地方金融机构如今已所剩无几地方医院和社区层级的政府也遭遇了同样的命运,它们在整合中被大型银行、大型医院和更集中的政府取代。推动这种整合持续发生的力量,是削减成本的压力,以及让高效集中化成为可能的计算机系统。然而,一个重大但非预期的结果,是社区控制权和公民参与度的流失。
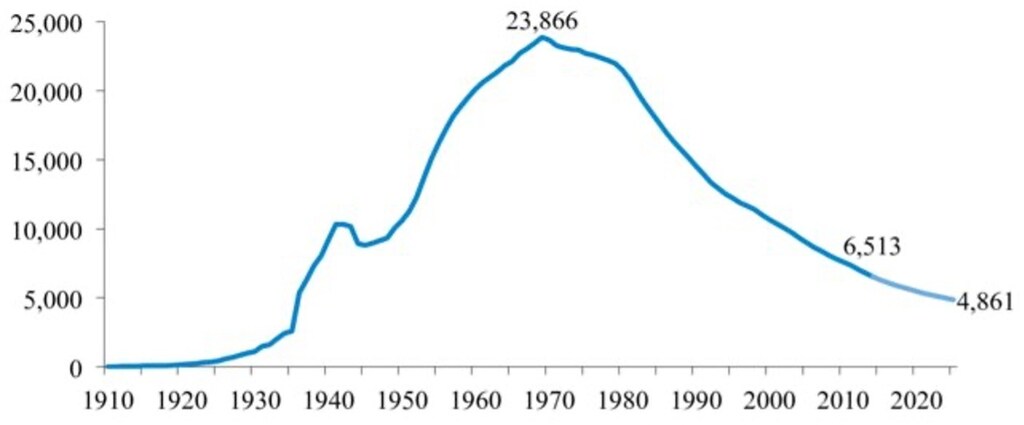
从20世纪80年代起,第一波数字技术冲击了各地社区。这些技术让人们能够通过中央数据库和集中式管理,以更低成本、更轻松地管理多元社区。由此造成的信息和金融资本集中,导致此后几十年间,美国超过半数的社区金融机构消失,地方医院和社区层级的政府也逐渐消失。服务成本降低、更加统一,但社区失去了地方机构,以及与之相伴的技能、参与度和地方知识。因此,社区失去了对资金、健康和自我治理能力的掌控。
到2000年,集中化进程已如此深入,以至于罗伯特·帕特南在其著作《独自打保龄》中将这种变化描述为社区社会结构的瓦解。造成这种瓦解的因素有很多,其中一个影响最大的因素,也是最少受到关注的因素,就是由集中式数字技术驱动的管理。1980年,大多数劳动者受雇于主要服务单一社区的小企业;到了2010年,大多数劳动者则受雇于具有全国性或国际性议程的大企业。
这种向集中化转变的趋势也反映在股市估值上:规模最大的公司增长最快。集中化还损害了创新,因为小型、年轻的企业通常比大公司更灵活、更具创新力。1980年,成立不满一年的公司占12.5%;到2014年,这一比例已降至8%。这种转变可能助长了整体经济增长放缓和不平等加剧。
为何我们需要地方化路径
在应对不平等时,我们面临的首要问题或许在于,习惯从国家层面的政策和大企业出发思考,而不是着眼于社区网络和小企业。谈论数十亿美元和覆盖全国的计划,或许听起来影响更大,但人们并非生活在“整个国家”里,而是生活在有着具体问题的特定社区。每当制定统一政策,从数学上说,必然也会使那些情况特殊的社区受到边缘化。
包容性政策——即帮助所有人的政策——必须针对每个不同社区分别制定。当我们讨论国家政策如何帮助劳动者时,往往会忘记边缘化社区中的劳动者,最终制定出的政策可能会伤害他们,即使这些政策有利于大多数劳动者。
世界经济论坛如何应对第四次工业革命?
前沿技术与创新中心汇聚科学家、政策制定者和商界领袖,共同理解新兴技术及其在现实世界中的影响。
通过推动协作与试验,该中心帮助合作伙伴将研究创新转化为实际应用,以应对共同的全球挑战。
集中、统一的管理模式并不适合任何人。集中程度越高,统一性就越强,小型和边缘化社区往往因此受损,因为它们规模太小,在中央规划者的计算中无足轻重。大型银行通常不会向年收入低于100万美元的公司放贷,尽管这类小公司仍雇用了很大比例的劳动者,尤其是少数族裔和低收入劳动者。庞大的医院综合体和集中的城市政府眼中只有匿名的患者和市民群体,看不到不同社区之间的多样性。
社区资本主义不同于利益相关者资本主义,因为它优先考虑社区的福祉、可持续发展和自主决定权,而不是聚焦于个人或整个社会。
Alex Pentland和Patrick Davis。
关注社区有助于解决资本主义的一些根本问题,让社区更能掌握自身命运,并承认正如经济学家托马斯·皮凯蒂所说,资本获得高额回报本身并没有问题,问题在于资本掌握在太少人手中。
社区资本主义
如今的机遇在于,分布式数字网络能够像集中式数据库和管理一样具有成本效益。同时,分布式网络让地方社区能够制定自己的规则、掌控对本地社区的投资,从而增强其自主权。现代版的社区资本主义可以在提升效率的同时,增强社区自主权和公民参与度。
网络解决方案表现出色,是新一代数字技术的标志;这类技术也被称为“边缘计算”或“联邦式计算”。出于对数据隐私和安全的考虑,这些新的金融解决方案不集中数据或控制权,而是利用本地汇集的数据和智能来协调地方参与者。例如,富达投资与美国18家最大银行采用麻省理工学院开发的一种名为OPAL(开放算法)的联邦网络架构,创建了Akoya.com。该平台以安全得多的分布式授权网络,取代了银行之间存在风险的数据共享。如今,同样的技术正帮助小型社区组织重新掌控自己的资源。
分布式网络让地方社区能够制定自己的规则、掌控对本地社区的投资,从而增强其自主权。
Alex Pentland和Patrick Davis。
在美国,非政府组织正在填补这一空缺。其中最典型、最广为人知的例子是美国社区再投资基金(CRF)。凭借其在资源匮乏社区中的影响力,CRF将自己的小企业贷款机构网络拓展为一个初具规模的数字社区,名为Connect2Capital,旨在帮助全国各地的小企业主更方便地获得融资。
在Connect2Capital早期成功并获得地方贷款机构支持的基础上,CRF目前正与麻省理工学院等合作伙伴以及一家名为Kanopy的新创公司合作,将其成员增长转化为一个社区平台。该平台为小企业主提供便捷、快速的资源获取渠道,体验类似社交网络。通过结合平台的规模经济和先进智能,以及地方贷款机构联盟所带来的资源分配能力,地方社区将能够决定如何更好地抵御并适应未来冲击。
尽管银行业、医疗业、城市政府等领域日益集中化,仍有数千家信用合作社、合作社、小型医院和社区委员会,致力于提供负责任且价格可负担的资源,帮助美国边缘化社区融入主流社会。
我们有机会彻底改变集中式系统的运行方式,让它服务于所有社区,而不只是少数幸运者。要创建一个惠及所有人的公正经济,就必须确保人们能够公平地获取金融资本、数据以及技能和专长等社会资本。




