对投资者和被投资企业而言,COVID-19都为言行一致提供了一个有力的转折点。
需求必须来自新的来源——新的社区、新的地区和新的市场。因此,包容成为增长的战略驱动力。
投资回报必须来自新的资产类别,而那些尚未加入利益相关者资本主义和可持续金融浪潮的企业,有被甩在后面的风险。
援引新加坡高级部长尚穆嘉囊(Tharman Shanmugaratnam)上月发表的国情讲话中所言:“未来从现在开始。”这一未来对政府、个人,也对大企业和大金融而言,都将截然不同。COVID-19带来的巨大破坏中,或许蕴含着一线希望:利益相关者资本主义和可持续投资可能由此迎来一个新时代。
未来经济、未来就业、教育、金融、能源——事实上,一切的未来——在过去五年多的时间里,一直是国家和国际层面会议与委员会的议题。COVID-19所做的,是加速了已被预示的颠覆进程,第四次工业革命和人口趋势,并凸显了解决系统性脆弱问题的紧迫性。
全球范围内,即时的宏观经济政策应对迅速而果断。其力度之大,似乎已推翻了若干禁忌。
转变思维模式、挑战“神圣不可侵犯”的事物与既有习惯,并接纳根本不同的角色,是后疫情时代的显著特征。这不仅适用于政府和个人,也包括私营部门及其在复苏进程中的作用。随着未来几个月紧急支持措施陆续退出,利益相关者资本主义必须证明自身的相关性与影响力。
利益相关者资本主义与包容
距离美国商业圆桌会议(其成员为美国主要公司的首席执行官)发布开创性的宣言已近一年。该宣言就公司的目的作出阐述:服务所有利益相关者,摆脱股东至上的理念。随后几个月,联合国全球契约、联合国环境规划署(UN Global Compact)、计划、世界经济论坛(World Economic Forum)、经合组织(OECD)、各国中央银行以及大型跨国公司纷纷加大承诺,致力于调动私营部门资源以实现可持续发展目标(SDG)。然而,人们对于企业是否会以行动支持其言辞,存在合理的怀疑。其中有多少只是表面粉饰、流于形式,或是在影响力上的虚假宣传?象征性做法,抑或“影响力洗白”?
COVID-19为言行一致提供了一个有力的转折点。以新加坡的两个例子来说,星展银行和瑞银都已就就业与技能作出承诺。通过新加坡瑞银的“就业能力与韧性计划”(SUPER),这家瑞士银行将在新加坡新增300个岗位,相当于其当地员工总数的10%。与此同时,东南亚最大的银行星展银行宣布,将招聘2,000人,其中至少一半将担任新职位。瑞银计划星展银行。
在盈利前景如此不明朗的情况下,这些举措从股本回报率的角度如何站得住脚?高管团队成员会承认,在当前经济环境下,人们的第一反应是削减招聘和总体成本。然而,如果有一整批应届毕业生离开高等教育机构后找不到工作,这对企业而言绝非好事。开明的认识是,经济是一个收入的循环流动;如果缺乏充足的需求,这一流动便无法运转。从长远来看,回应当下的社会需求,本身就是良好的商业选择:利益相关者与股东的利益由此趋于一致。
更宽泛地说,企业需要帮助维持其产品的需求。在不平等日益扩大的世界中,收入流向的是那些消费较少、储蓄较多的人群。需求必须来自新的来源——新的社区、新的地区和新的市场。因此,包容成为增长的战略驱动力。
例如,教育集团培生近期发行了其所称全球首只与教育挂钩的社会债券。该债券募集的3.5亿英镑(4.58亿美元)资金,只能用于向“服务不足的学习者和社区提供在线教育,包括低收入背景、残障人士和失业人群”。
可持续投资与包容
对被投资企业成立的道理,对资本投资者同样成立。现有资产及整个资产类别已趋于饱和,回报前景低迷,而利率预计将在较长时期内保持低位。量化宽松释放出的庞大资金需要新的投向。在这一点上,包容同样是出路。新的证券和资产类别将不得不被创造出来。如今,金融行业在商业和生存层面都有强烈动力,需要迅速将“责任投资”、绿色金融、社会债券等领域引入主流。
更多资金应流入此前被排除在外、但对实体经济有重大影响的领域。例如,在一些新兴经济体,这可能意味着更深、更广的资本市场,进而促进国内保险和养老金服务的发展。在其他地方,政府对本地化微型和小型企业的支持,可以通过吸引正在寻找新投资渠道的私人投资者而被放大。
主权财富基金等具有影响力的大型投资者可以起到带头作用。近几周,新加坡的GIC强调了环境、社会和治理(ESG)因素等长期主题,以及自下而上的机会相对于自上而下观点的重要性。
全球规模最大的养老基金、日本的GPIF也在采取“系统性视角”审视投资格局,要求其所有资产管理机构关注ESG,并推动包容。GPIF在2020年第一季度录得创纪录的亏损,达1,640亿美元,这或许表明,像它这样规模的投资者,在当前的资产范围内已经找不到足够的机会。它们应当帮助拓展这一范围,这符合其自身利益。
浪潮已然形成
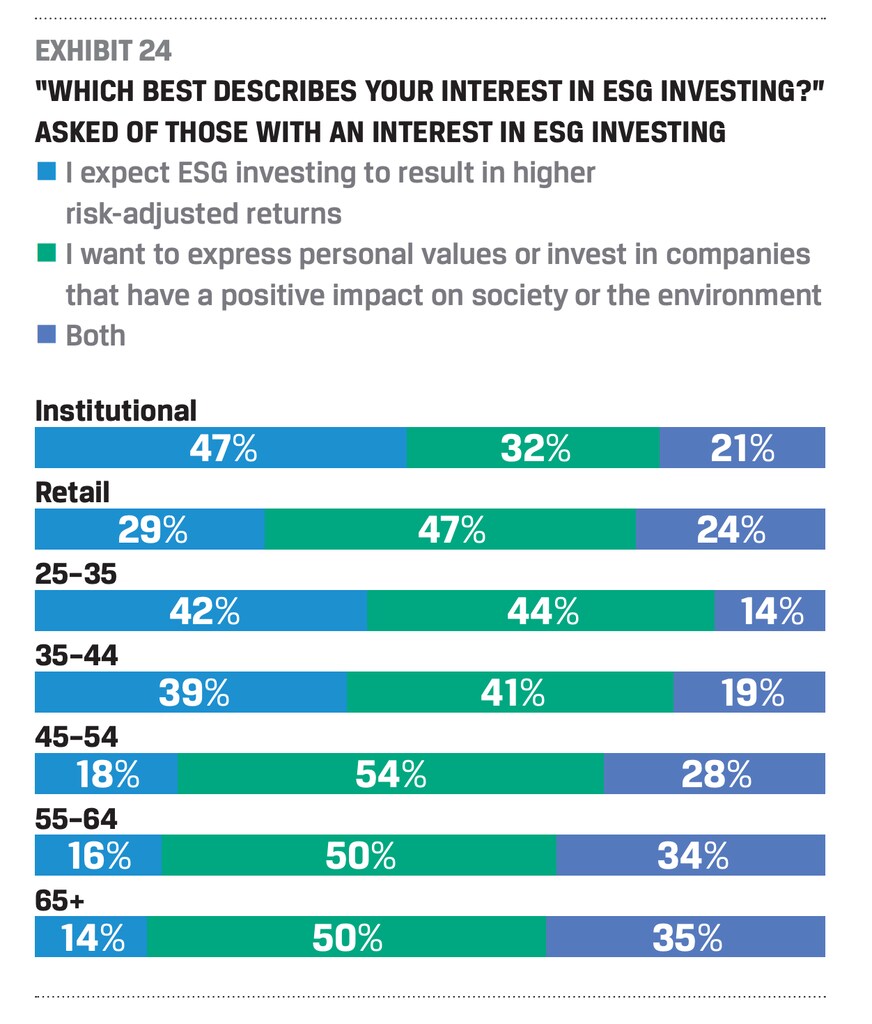
投资行业也受到客户偏好的影响。CFA协会近期开展的信任调查显示,基金的受益所有人越来越希望了解其回报是如何产生的。他们寻求更多信息、创新与话语权,以确保对经济价值的追求与其价值观保持一致。金融顾问和投资经理需要坦诚说明投资的长期前景,以免在投资表现未能达到预期时损害信任。这一对话必须涵盖ESG因素,以及气候变化等重大风险来源。
最后,监管机构也在朝正确的方向推动变革。欧洲的信息披露指令、英格兰银行等中央银行要求的压力测试,以及关于报告准则的持续热烈讨论,均表明行业正处于拐点。欧洲央行行长克里斯蒂娜·拉加德(Christine Lagarde)还表示,该央行直接购买资产的举措可用于实现绿色目标——这在任何货币当局中都属首次。欧洲央行行长克里斯蒂娜·拉加德(Christine Lagarde)还表示,该央行直接购买资产的举措可用于实现绿色目标——这在任何货币当局中都属首次。
COVID-19及其影响应当强化资本提供者、企业家与整个社会之间的利益趋同。利益相关者资本主义和可持续金融的浪潮已真正形成。随着未来逐步展开,那些尚未真正且实质性地加入其中的企业,有被甩在后面的风险。
本博文仅代表作者观点,不代表LSE Business Review或伦敦政治经济学院的立场。




