打开电视、翻开报纸、聆听达沃斯论坛的讨论:人工智能与机器学习即将改变世界。然而,我们此前也曾见过这样的场面。任何有白发的人都会记得上世纪70、80年代AI所引发的炒作与承诺。回想一下:《2001太空漫游》中的HAL 9000、《终结者》中的天网(SkyNet)、《星球大战》中的C-3P0,以及《银河系漫游指南》中的“深思”(Deep Thought)。
但早期复制人类意识(即所谓的强人工智能)的尝试未能取得成果,由此导致了20世纪80年代的“AI寒冬”。一个臭名昭著的AI失误与《圣经》有关:《马太福音》26:41“心志固然愿意,肉体却软弱”,从俄语回译时被机器翻译成了“伏特加很烈,但肉很软”。
然而,近几十年来,一场悄然的变革正在应用人工智能领域发生,由致力于解决实际问题的工程师所引领。
AI走出寒冬:从‘AI寒冬’到‘AI洗白’
在数以千计的应用中,正在取得巨大进展。例如搜索引擎、基因组计划、太空与军用机器人、预测性营销、人脸识别、医学诊断、(金融领域的)智能投顾、电子交易、欺诈检测以及自然语言处理。
世界上最顶尖的跳棋、国际象棋、《危险边缘》(Jeopardy!)、围棋和德州扑克选手,全都是计算机。
虽然完整的故事远比新闻标题所描述的更为微妙,但人工智能确实是一场真正革命的基础,只是这场革命尚未被充分理解。
在投资市场中,传统观点认为人工智能与机器交易 已经 占据主导:
“仅有10%的交易属于常规选股”, 摩根大通,2017年6月13日
“美国股市属于机器人”, 彭博社,2017年6月15日
“华尔街如今由量化交易主导”, 《华尔街日报》,2017年5月21日
“驱动华尔街狂乱走势的是机器,而非人类”, CNN Money,2018年2月6日
“计算机化交易“确实”助推了本周的大幅市场波动”, 财政部长姆努钦,2018年2月6日(在发布《金融稳定监督报告》时)
“市场波动:假新闻让交易算法受惊”,ZDNet.com,2018年12月10日
“抛售或许源于控制着美国股市80%的机器,一位基金经理称,” CNBC,2018年12月5日(周三)
市场仍由人类主导吗?
市场是资本主义的核心支柱。自1531年比利时安特卫普设立第一家金融交易所以来,市场确实已走过漫长的道路。它们为企业提供了为未来事业筹集资金的手段,同时以透明的价格为投资者提供流动性。
市场长期以来以人类情绪为特征:恐慌、狂热与贪婪。但现代市场难道没有改变吗?如今市场难道不是由没有情感的机器驱动的吗?这似乎确实是普遍共识。但数字并不相符。事实上,人类主导市场决策的例子随处可见,最近的例子便是2017至2018年的比特币泡沫。
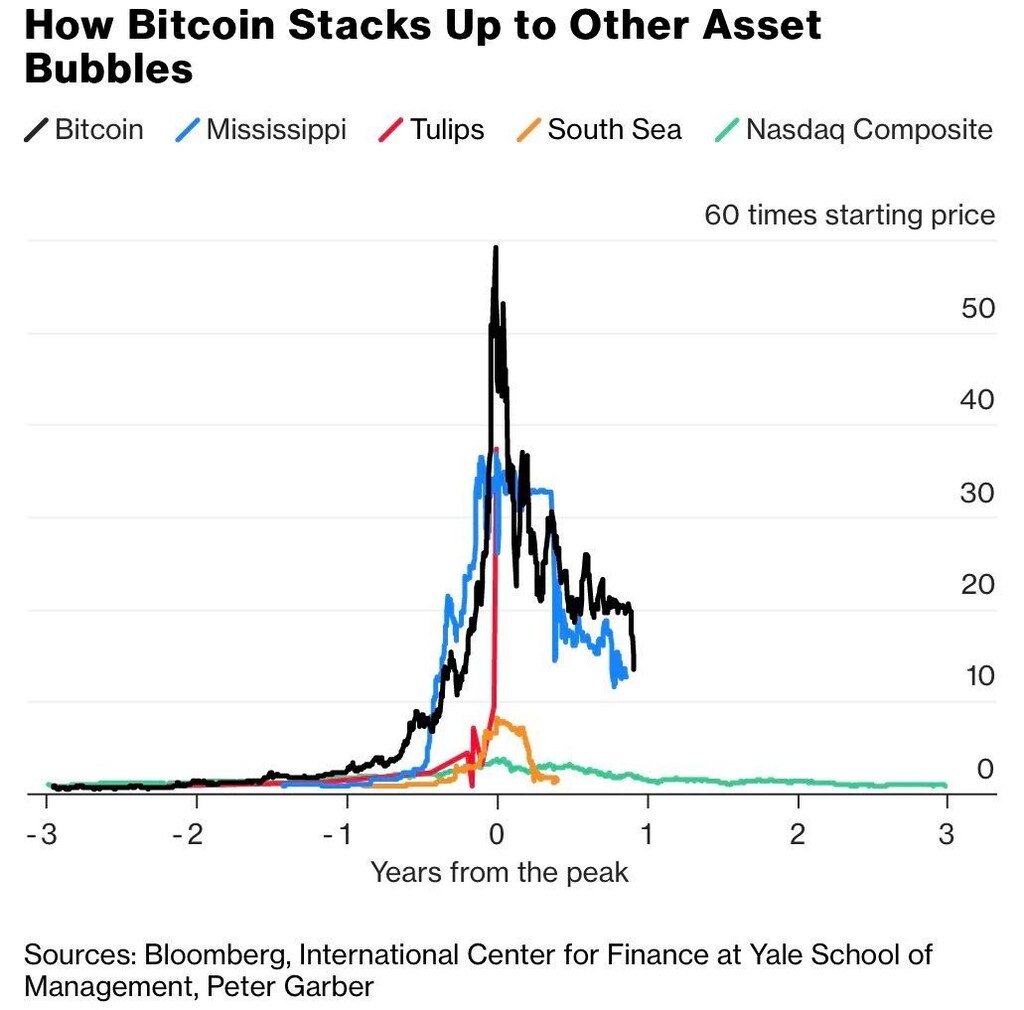
早在1929年大崩盘、1999至2000年科技泡沫和比特币之前,就已有1720年的南海泡沫,这是一场投机狂潮,股价在一年内几乎上涨了10倍。连世界上最伟大的物理学家也未能幸免:
早在1720年春天,艾萨克·牛顿爵士持有英格兰最热门股票南海公司的股份。察觉到市场正在失控,这位伟大的物理学家喃喃道,他‘能计算天体的运行,却无法计算人性的疯狂’。牛顿抛售了他的南海股票,获利100%,共计7000英镑。但仅仅几个月后,他被市场的狂热裹挟,以高得多的价格重新入场,结果亏损了2万英镑(按[2002–2003年]的货币价值计算,超过300万美元)。此后余生,他禁止任何人在他面前提及‘南海’二字。
摘自本杰明·格雷厄姆经典著作《聪明的投资者》的注释文本
许多评论者(包括斯蒂芬·姆努钦在内)所犯的错误在于,他们将买卖股票的基本决策(价格发现,主要由人类完成)与交易执行、高频交易及做市(主要由算法完成)混为一谈。
举一个简单的例子:如果我想买入通用电气(GE)的股票,我会打电话给经纪人,由其(通过算法)执行交易。“买入”的决定是人做出的,买入的操作是机器完成的。另一种看待方式是自上而下。一些决策由机器做出,主要是量化对冲基金策略。据HFR, Inc.统计,“量化”基金在全球管理着9320亿美元资产。与10年前相比,这是一个很大的增长,但它仅占全球可投资股票市场总额(72万亿美元)的1.3%,约占股票总交易价值(77.6万亿美元)的1.2%(资料来源:世界银行)。这不包括衍生品、外汇或固定收益市场。
因此,尽管量化对冲基金管理着全球股本的1.3%,但人类仍管理着其余98.7%(即共同基金、主权基金和养老基金、企业内部人士及散户投资者)。
虽然杠杆与换手率会放大量化策略的影响,尤其是在短期价格走势方面,但很明显,价格发现和长期股票回报在很大程度上仍由人类投资者主导。
而且,他们仍以传统方式做决策:向其他人类请教。独立咨询机构BCA Research估计,全球投资研究支出每年约为160亿美元。与此同时,全球十二大投资银行的股票部门员工人数虽在下降,但仍约有1.7万人(Coalition研究)。其中,约5000名股票研究分析师(“卖方”)每周撰写数以千计的出版物,供人类阅读。
因此,说计算机交易“主导”市场,只是时代的反映;这就像观察有多少电话是通过手机拨打的。打电话的人仍然是十足的人类。
而将近期的市场波动归咎于算法,不过是人类风险管理薄弱的拙劣借口。这一说法背后有两个相关假设:首先,人类不可能如此行事。但艾萨克·牛顿在南海泡沫中失去财富时(与许多其他人一样)并未使用算法;推动郁金香狂热、1929年大崩盘……甚至比特币的,也不是失控的算法。
第二个假设是,市场波动并不理性,即波动并无基本面依据。如果事实如此,那么人类管理者本应欣喜若狂。引用沃伦·巴菲特的话:“股市是一种将钱从急躁者转移给耐心者的工具。”如果这种短期波动毫无依据,那么根据定义,它正为“耐心”的买家提供了从恐慌的“急躁”卖家手中买入的绝佳机会。
机器人即将到来
市场仍由人类主导,但切勿误判:机器学习正在到来,而且来势迅猛。人工智能正沿着技术扩散的S型曲线前进。它将取代大部分股票分析职业(首当其冲的是传统卖方股票分析师,但有利可图的买方业务将紧随其后,首先是共同基金经理)。
比尔·盖茨有一句名言:我们总是高估未来两年将发生的变化,而低估未来十年将发生的变化。人们常常忘记他接下来说的话:不要让自己沉溺于无所作为。
创新型公司已开始将机器学习应用于基本面投资,从公司数据中发现持续的规律。数据科学与云计算的双重革命为此提供了支撑。一些公司已开发出我们所称的“虚拟分析师”。其他公司则在开发强大的自然语言处理工具,以实现基础研究与报告功能的自动化。
此外,不要忘记,机器还带来了许多其他(不那么引人注目的)好处,将颠覆投资管理领域,例如自动化可大幅降低运营成本(从而降低费用)。另外,AI无法进行内幕交易,也无法挪用公款、诈骗、起诉、进行性骚扰或窃取知识产权。至少目前还不能……




