公路货运是交通排放的主要来源,该领域脱碳是实现《巴黎协定》气候目标的关键。
然而,专用于卡车的充电基础设施供应有限,正在减缓欧洲高速公路上电池电动卡车的普及速度。
以下是需要采取的措施及具体方法。
若要实现《巴黎协定》的气候目标,交通运输领域的脱碳日益重要。公众讨论以及对汽车制造商的持续施压,促使对改进电池电动私家乘用车的研发投入不断增加。然而,尽管电动出行领域已取得诸多进展,电池技术和能效也取得了积极进展和重大技术突破,公路货运领域的排放轨迹仍远未符合《巴黎协定》的要求。
在欧洲,卡车约占道路车辆的2%。考虑到欧洲高速公路大多数时间都十分拥堵,这一比例可能令人难以置信。
然而,这2%的车辆 造成了22%的二氧化碳排放,均来自陆路运输。而运输服务需求的增长表明,未来排放量甚至还将上升;排放量将从目前约2.5吉吨(Gt)增至本世纪中叶的4.6吉吨(Gt)。尽管减少重型公路货运的排放十分重要,但这一特定领域在有关出行未来的公共讨论中很少受到关注。
迄今已取得哪些进展?
最新数据欧洲汽车制造商协会(ACEA)的最新数据显示,在欧盟注册的新卡车中,97.9%采用柴油动力。2019年,纯电动车仅占新卡车总销量的0.2%,采用其他动力的车辆市场份额约为2%。尽管市场份额微小,但值得注意的是同比对比。2019年,电动卡车需求大幅增长109.2%。此外,一项调查由博思公司(Bain & Company)开展,结果显示客户对低排放车辆的兴趣日益浓厚。约40%的受访者表示,他们在下一次购车时正考虑购买一辆或多辆混合动力电动卡车或电动卡车。
这是个好消息,尤其是考虑到欧洲已为重型运输脱碳设定了雄心勃勃的目标。
2019年8月,新的欧盟重型车辆二氧化碳排放标准条例正式生效。为使重型车辆排放与《巴黎协定》的目标保持一致,该条例规定,到2025年排放量须较2019年减少15%,到2030年减少30%。
基础设施是关键
过去十年间,电池成本大幅下降。2010年每千瓦时电池成本为1,183美元,到2019年已降至每千瓦时156美元。戴姆勒、MAN和沃尔沃等卡车制造巨头一直在加大零排放卡车的产能,其产品需求似乎也在稳步增长。家乐福、宜家、联合利华、喜力和雀巢等供应方参与者已承诺降低其碳足迹,并要求增加公共支持,以推动运输行业的绿色化。
这些都是积极的进展。但仅存在一个小问题:基础设施。
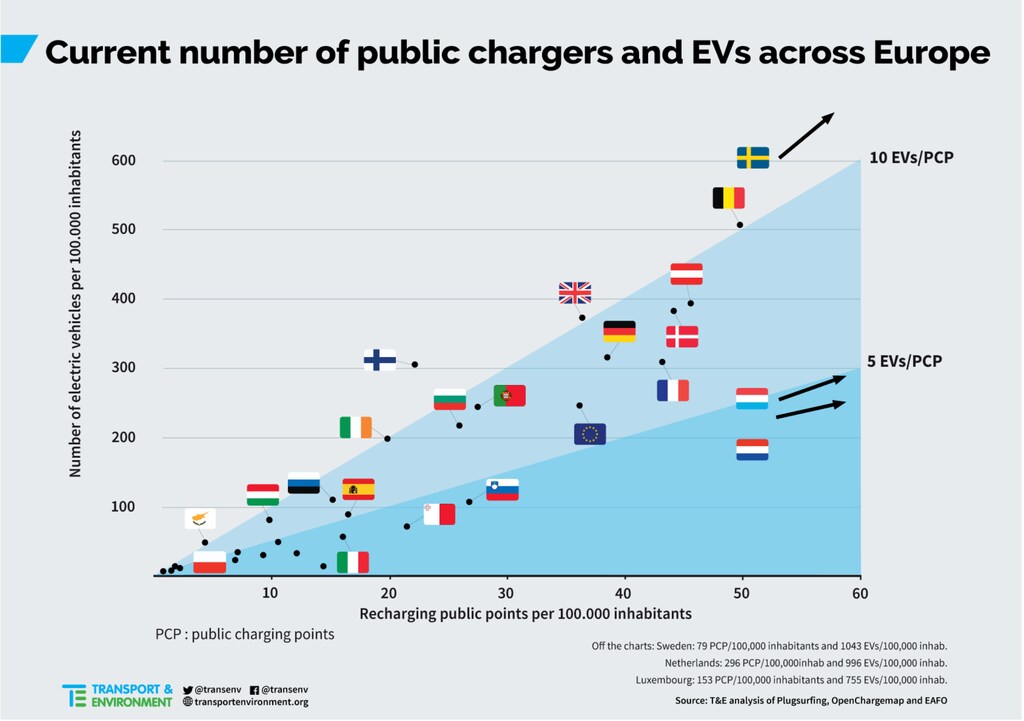
研究表明,电池电动私家乘用车的普及程度不仅与其总拥有成本(TCO)密切相关,也与充足的公共充电基础设施的可用性密切相关。
魔鬼藏在细节之中
尽管过去几十年间对充电基础设施的投资以及众多国家激励计划,已使电池电动私家乘用车大幅增加,但目前尚无统一方法来专门扩大用于电动卡车的公共充电基础设施。需要指出的是,重型车辆所需充电基础设施的技术规格与乘用车有所不同。要为电池电动卡车充电,需要功率更强的充电点,而这些充电点最好设在欧洲高速公路沿线、能够提供充足停车位的地点。目前,若使用为电池电动私家乘用车设计的充电器为重型卡车充电,需耗时整整六天;而采用功率更强的充电点,则可缩短至仅45分钟。
根据近期的研究(由ACEA于2020年3月发布)表明,目前可满足这些车辆能源和功率需求的重型卡车充电点数量为零(这些车辆需要功率为500千瓦或以上的充电器)。
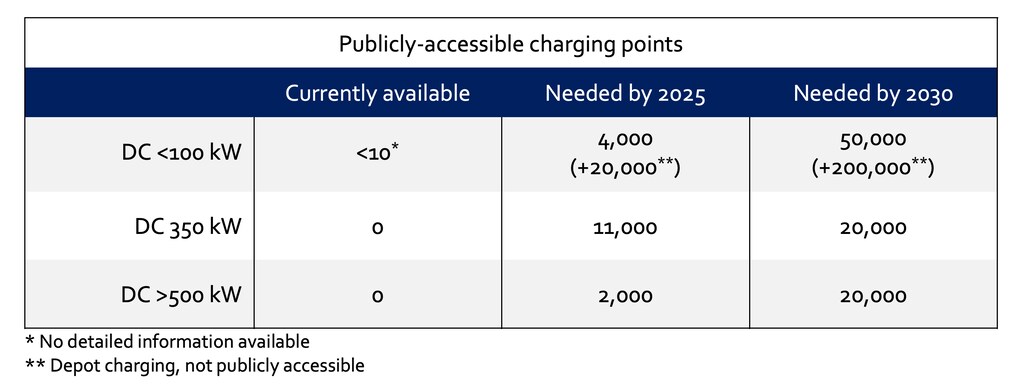
据估计,到2030年,欧洲将有约20万辆电池电动重型车辆(车重超过3.5吨)投入运营。根据欧洲汽车制造商协会的说法,这将需要至少2万个高功率公共充电点,沿欧洲高速公路布设,并于2030年前完成。
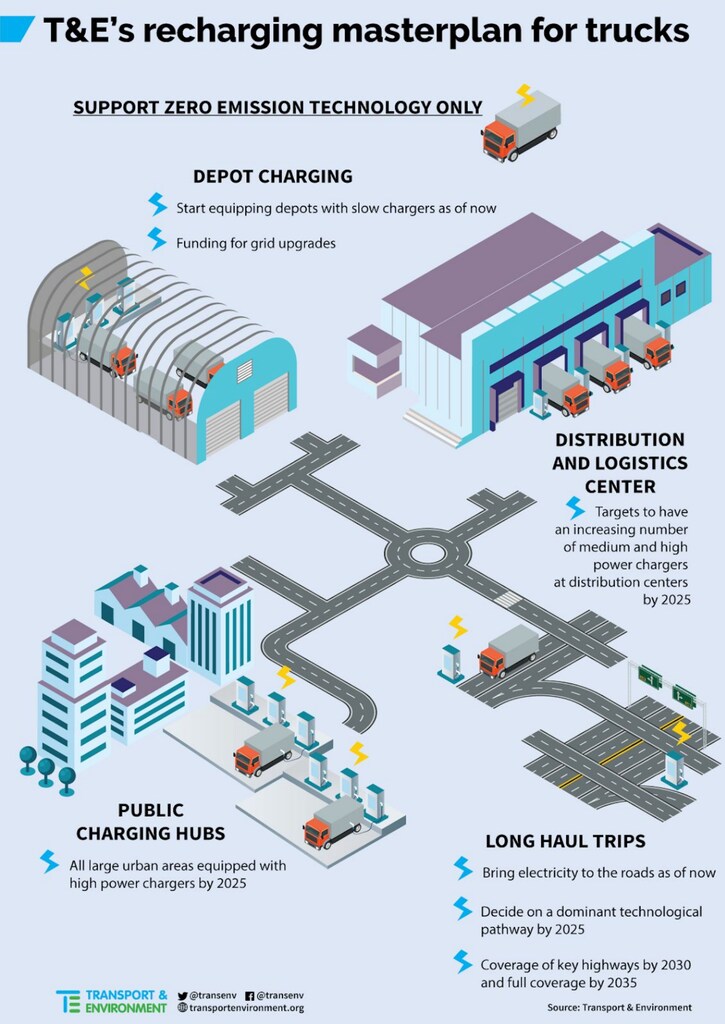
此外,为覆盖整条运输路线,还需要建设夜间充电站,以及物流中心的目的地充电桩。据估计,约80%的能源需求需由夜间站点充电来满足,15%应由目的地充电来满足。然而,其余5%需要由公共充电点来满足。
行动呼吁
要使电池电动卡车成为以柴油为燃料的内燃机卡车的可行替代品,需要欧洲立法、加大基础设施投资,并在欧洲各地采取统一方法。需要欧盟委员会设定具有约束力的成员国充电基础设施目标,并辅以行业举措,以推动欧洲重型公路货运的电气化。行业参与者的举措,如eTruck充电倡议(由戴姆勒发起),需要通过提供共同标准和法规获得政策支持。
世界经济论坛新推出的重型公路货运脱碳倡议将汇聚电动卡车生态系统各方的利益相关者,加速欧洲向重型零排放车辆的过渡与应用。该倡议将致力于共同制定可行的路线图,为需求侧和供给侧参与者的试点项目与融资模式降低风险。此外,该倡议旨在为知名智库以及既有的跨行业倡议(如Transport & Environment、RAP、ICCT和ECTA)的政策工作作出贡献。




