全球80%的碳排放源自供应链。因此,企业正在寻求减少其碳足迹的途径。
供应链金融计划在2021年达到1.8万亿美元,企业将其视为加快供应链可持续发展改进的杠杆,同时不失去支持韧性的能力。
财务主管可通过引入“深层级”供应链技术,并将中小企业纳入这些计划,来支持此类计划的发展。
首席财务官和企业财务主管传统上仅局限于解决短期和中期财务问题。在某些情况下,企业的顶级财务职位对绿色转型起到了阻碍作用,将其视为成本而非投资。
这些时代已经过去,尤其是在构建有韧性的供应链和改善可持续性方面。
企业财务越来越多地实现三赢。他们提高了供应商的韧性,增强了资产负债表,并改善了可持续发展工作。这一成功很大程度上归功于技术创新和具有前瞻性的领导者。
老狗学新把戏:供应链金融
通过三方及更具合作性的方式,重新设计一种“传统”工具即可实现这一目标:供应链金融(SCF)。SCF的理念很简单:供应商将发票出售给金融机构,以在原到期日之前获得提前付款,但需支付小幅折扣。全球SCF交易量已增长从2015年的3300亿美元增至2021年的1.8万亿美元,2021年交易量较2020年增长38%。
新的计划一直在探索一种特定类型的SCF,称为“反向保理”。该工具最早于20世纪80年代确立,由买方作为第三方出面,为待融资发票提供最终付款义务。这种做法带来了定价优势,因为信用风险转移给了通常规模更大、偿付能力更强的买方。加速这笔付款所需的资金通常来自与买方合作的金融机构,较少情况下直接来自买方本身。
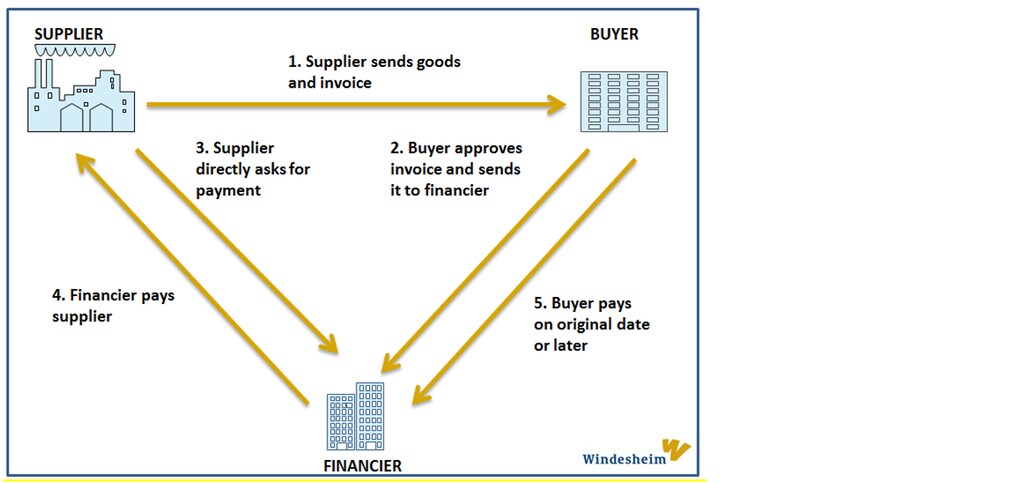
SCF计划通过为供应商提供更早的付款来增强韧性。预支的资金可用于重要用途,例如支付员工薪酬或购买生产更多商品所需的原材料。这对于往往营运资金有限的中小企业尤其有帮助。大型买方也因供应商状况更健康而受益。疫情表明,能够保持传统供应链联系的企业,得以更好地应对过去三年的各种冲击。
大型买方通过开发SCF计划来改善其资产负债表,因为这通常涉及比原本向供应商付款更晚地向相关金融机构付款。虽然传统上这被视为企业开展此类计划的主要动机,但监管正转向要求更高的透明度,即企业须说明计划的构建方式。成功应对新监管要求的企业得以保留其计划,同时也更受投资者和监管机构认可。
供应链金融与可持续发展:又一双赢
向净零排放和可持续发展转型的需求,为SCF计划赋予了额外的目的。范围3排放(即未包含在范围2中、发生于企业上游和下游价值链的间接排放)最高可占到直接排放量的11倍。因此,报告和减少碳足迹正迅速成为许多企业的关键绩效指标。
为此,国际金融公司、彪马、耐克和李维斯于2015年开始利用SCF应对这一挑战,方法是在“标准”计划中增加一个额外组成部分:向供应商收取的费用根据供应商自身的可持续发展评级而有所高低。其目标是通过较低的融资成本,激励供应商达到更高的可持续发展水平。他们将其称为可持续供应链金融(SSCF),而且它正日益取得成功。
一批国际私营银行(包括汇丰、渣打、法国巴黎银行和桑坦德等)纷纷加入该模式。彪马的ForeverBetter供应商融资计划等现有计划,规模也有所扩大。自2020年以来,新计划也不断加入,并因其成就而获得认可。其中,2022年全球SCF奖例如颁发给了德国巨头汉高,以表彰其成功实施的可持续计划。
然而,SSCF并非没有挑战。新标准的设计必须避免因合规成本增加而将较小的供应商排除在外。到目前为止,SSCF计划很大程度上仅限于一级供应商,但大量排放来自供应链的其他层级。深层级SCF是下一个前沿领域,近期研究提出了生态系统中所有利益相关方为推动其发展而应采取的明确行动要点。这些包括探索新模式以回应供应商的担忧,以及通过立法以推动贸易数字化。
财务主管发挥引领作用
克服这些障碍并非易事,但是可以实现的。SCF是买方箭袋中的一支有力之箭。它现已可用,并有潜力通过激励供应商实现更具可持续性的运营,产生重大影响。
这些计划的实施取决于首席财务官和财务主管之间相互合作的能力,以及能否真正成为采购、供应链和法务团队同事以及(更重要的是)其供应商的业务伙伴。
财务主管还需要对技术创新保持开放态度,并与监管机构展开对话,以确保新监管能够为扩大SSCF规模创造有利环境。我们期待他们共同测试和改进各类方案,例如可持续SSCF计划,并成为可持续发展转型中的关键利益相关方,这一使命至关重要,不容忽视。




