作为第四大碳排放来源,全球交通行业必须实现脱碳。
近期减排最可行的领域是轻型车辆行业。
供应侧政策在鼓励富含碳氢化合物的国家参与方面可能更为有效。
碳氢化合物燃料占商业贸易能源消费的80%以上。化石燃料的丰富性、便利性和可负担性推动了经济增长,并改善了数十亿人的生活。但与燃烧相关的排放和气候挑战十分严峻,全球各国政策制定者必须遏制温室气体(GHG)排放导致的全球气温上升。
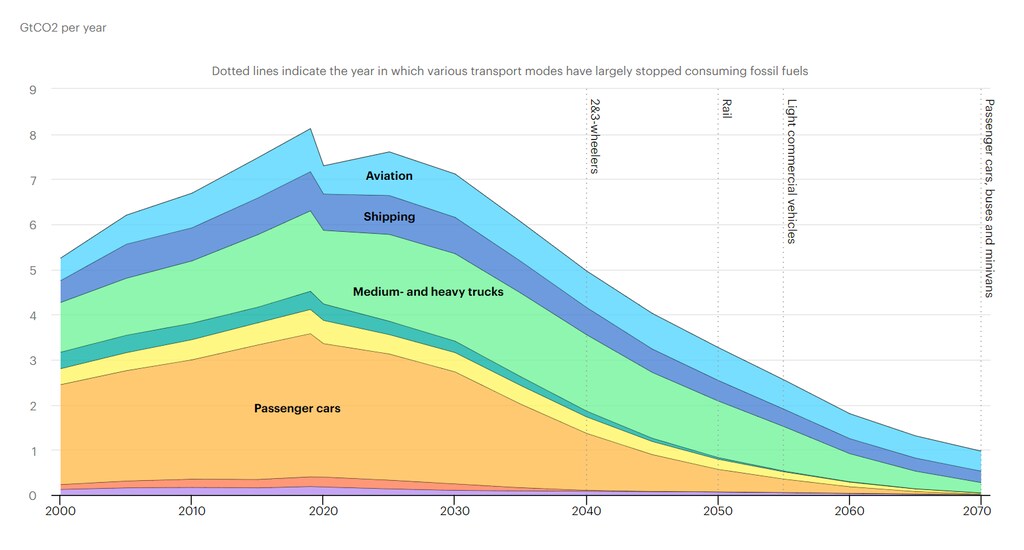
全球交通是第四大温室气体排放来源,约占全球与能源相关的二氧化碳排放量的23%。交通排放的约73%来自包括汽车和卡车在内的道路车辆,22%来自飞机和船舶,1%来自火车。预计交通领域的温室气体减排将对实现《巴黎协定》目标作出重要贡献。
远距离重型运输(卡车、火车、船舶、飞机)的温室气体减排可能需要重大的研发突破和政策干预,因为这些车辆类别的绿色技术尚未实现商业化。预计交通领域近期温室气体减排的大部分将来自轻型车辆(LDV)以及公交车的电气化,而这些技术已实现商业化。
尾气补贴
全球各国政府已采取多种政策支持轻型车辆电气化。减税及其他激励措施是降低电动汽车前期价格最常用的政策手段之一。挪威作为富含碳氢化合物的经济体,采用此类模式实现了欧洲最高的电动汽车渗透率。然而,此类措施可能成本高昂。通过补贴电动汽车替代方案来减少尾气二氧化碳排放的成本每吨可高达1000美元,显著高于其他减碳方式。
需求侧措施可以激励消费者,同时也有助于推动汽车行业发展,帮助汽车制造商收回其在电动汽车方面的研发投资,并使其能够对电动汽车收取相对较高的价格。这些激励措施是政府能源与环境政策及产业政策的一部分,旨在支持本地创新和制造业。
激励化石燃料枢纽
在没有本地电动汽车制造业的国家,需求侧政策难以证明其合理性,目前中东和北非(MENA)地区的国家即是如此。此外,MENA地区和欧亚地区的电动汽车市场壁垒因倾向于支持碳氢燃料使用的政策而加剧,这些政策降低了其运营成本优势,从而削弱了消费者采用电动汽车的动力。尽管大多数MENA国家的化石燃料政府支持正在逐步退出,但欧亚地区的经济体在这方面的步伐一直非常缓慢。
对于化石燃料资源丰富的地区,一种替代方案——尤其是在长期温室气体减排同时兼具高度成本效益的目标下——是强调技术中立的供应侧政策,例如燃油经济性标准。此类政策结合了更严格的技术中立性能标准与基于信用的机制,以激励采用低排放车辆。此类技术中立标准可能使高效汽油-电动混合动力车或高压缩比内燃机汽车成为可负担的过渡性解决方案。从长远来看,一旦替代技术投入使用,便有可能加以利用,包括移动式碳捕集技术。
由沙特能效中心牵头的沙特阿拉伯是最早在MENA地区采用燃油经济性标准的国家之一。在该地区以外,另一个例子是欧盟近期对轻型车辆二氧化碳排放标准进行的修订。在此情况下,温室气体减排的速度和幅度取决于所实施标准的严格程度。
虽然电动汽车在道路上行驶时零排放,但考虑为其充电的电力结构所产生的净碳排放,仍具有参考价值。理想情况下,为电动汽车充电所用的能源应来自低碳或零碳来源,以使电动汽车的推广带来的整体净排放低于内燃机(ICE)汽车所产生的排放水平。
分时电价同样可以激励消费者在优选时段充电,以充分获取预期效益。此外,值得注意的是,预计近期电动汽车普及率的增长不会导致能源消费或峰值负荷大幅增加。
电动汽车普及的障碍
在能源结构中拥有大量水能、太阳能和风能等可再生能源份额的国家,更适合推广电动汽车。例如,格鲁吉亚和塔吉克斯坦(两国水电均占相当比例)近期增加了对电动城市交通的投资。
这并不意味着拥有廉价且丰富化石燃料的国家无法采用电动汽车并减少排放。富含碳氢化合物的国家可以将其发电来源从边际能源转向低排放替代方案。例如,沙特阿拉伯已宣布一项雄心勃勃的目标,即到2030年利用可再生能源满足其50%的电力需求,其余部分由天然气提供。可再生电力成本以及电动汽车电池成本均大幅下降。如果这一趋势持续下去,电动汽车最终可能适用于新兴市场的普遍使用,包括MENA和欧亚地区。
然而,核心电池材料(例如钴、锂)需求的快速增长,加之供应受限,可能导致原材料成本大幅上涨。此类涨价可能推高电池价格,并最终推高电动汽车价格,从而在短期内成为电动汽车普及的障碍。
另一个障碍是电动汽车充电基础设施的普及程度不足。展望未来,我们必须以未来大量车辆可能为电动汽车的前景来修建道路。这意味着在规划和设计阶段,道路走廊需要在现有加油站内配备高容量电动汽车充电桩。为此,在许多情况下,可能有必要升级当地电网和变电站,以应对这些消耗大量能源的快速充电桩。
城市空气污染等挑战持续恶化,这应促使选民加大对地方当局的压力,推动其推进绿色政策。城市可能成为欧亚地区电动出行变革的先锋(例如哈萨克斯坦、乌兹别克斯坦、阿塞拜疆),许多城市正在采纳绿色发展理念,并编制绿色城市行动计划(GCAP)。GCAP将侧重于制定电动出行战略,并优先投资于电动交通系统(公交车、无轨电车、出租车、地铁和轻轨交通系统)。自下而上的压力将促使市长和市议会加快交通电气化进程,同时推动供电绿色化。
在合理的政策组合、电力与交通部门的协同作用,以及多边开发银行对环境负责任政府的支持性投资下,所有国家——包括那些最依赖化石燃料的国家——都有机会减少其交通领域的温室气体排放。




