要实现几乎所有企业或国家的排放目标,航运业脱碳都至关重要。
整个行业的企业都在呼吁世界领导人支持它们进一步、更快地减少排放。
这意味着要开发使用无碳排放燃料生产的新型船舶,而这需要整个行业大规模协作。
海运承担了全球经济运输货物的约80%。以每吨货物运输量计算,航运是碳排放最低的运输方式,但它仍占全球排放量的约3%。如果航运业不实现脱碳,几乎不可能实现任何企业或国家的净零排放目标。
2018年,行业在这一目标上迈出了重要一步,当时国际海事组织(IMO)——监管航运业的联合国机构——承诺到2050年将该行业的绝对排放量较2008年水平减少50%。然而,鉴于气候危机的紧迫性,以及2018年以来技术和政策的进步,我们认为该行业能够也必须加快步伐,力争到2050年实现零排放航运。
行业内的许多人都表示赞同。2021年9月22日,150多名行业领袖和代表整个海事价值链的组织签署了《航运脱碳行动倡议》。这些签署方包括海事出口经济中一些最知名的企业,它们呼吁世界领导人:
承诺到2050年实现国际航运脱碳,并在2023年通过国际海事组织的温室气体减排战略时提出实现该目标的计划;
通过国家行动支持工业规模的零排放航运项目,例如制定国内航运排放目标,并为先行者提供激励措施和支持;
到2030年出台政策措施,使零排放航运成为默认选择。2050年脱碳目标是一个雄心勃勃的目标,需要设定阶段性目标和行动计划。“零排放之路”联盟由全球海事论坛、世界经济论坛和“海洋行动之友”共同发起,该联盟还设定了一个目标:到2030年,在深海贸易航线上运营具有商业可行性的零排放船舶。
迈向零排放的步骤
该承诺的两个要素至关重要。第一个是零排放:鉴于航运量的预期增长,仅靠提高运营效率或使用低碳燃料,将不足以实现国际海事组织的目标,更遑论更具雄心的目标。
第二个是2030年。考虑到货船20年以上的使用寿命,2030年投入使用的船舶到2050年仍将在运营。加注基础设施的使用寿命更长,这意味着提议将液化天然气(LNG)作为碳强度较低的“过渡”燃料,在经济上毫无意义:这些投资在收回成本之前就必须被停用。
相反,行业内的领先参与者正致力于开发能够使用无碳排放燃料的新型船舶,例如使用绿氢或蓝氢生产的氨和甲醇。
要打造可行的零排放船舶,整个价值链都需要参与其中,从造船商、燃料供应商、加注基础设施运营商到客户。政策制定者需要提供支持性的监管环境,以确保零排放航运能够与不可持续的运输方式相竞争。政策制定者还需要帮助降低或分担相关风险,支持试点项目以及研发工作。投资者和保险公司也必须对新技术和收入模式感到安心。
迈上“S”形曲线
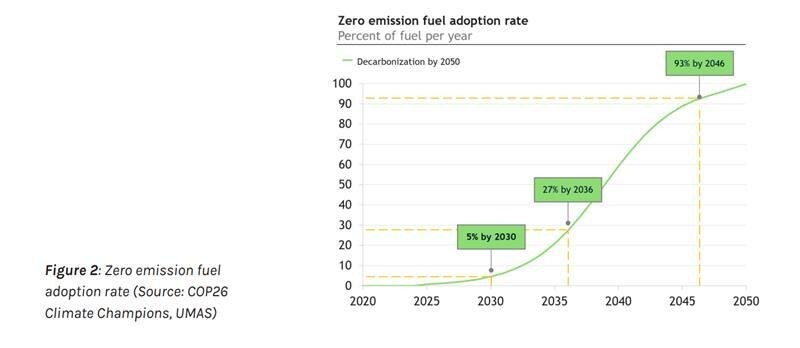
咨询公司UMAS为“零排放之路”联盟开展的建模研究发现,到2030年,若国际航运燃料组合中零排放燃料的占比达到5%,航运业将有望按照《巴黎协定》的目标实现脱碳。遵循产业转型通常所遵循的“S形曲线”发展规律,5%将成为一个转折点:零排放燃料届时可能具备成本竞争力,其采用率也将由此加速。
要实现这一目标,整个行业需要大规模协作。然而,即便在此类大规模协作开始之前,航运价值链中的关键参与者已经在采取行动,展示了该行业最终可以如何实现脱碳。例如:
丹麦航运巨头马士基已承诺在2050年前实现船队零碳排放。7月,该公司宣布签订一份合同,以购买全球首艘可能以零碳甲醇为燃料的集装箱船。
贸易公司嘉能可呼吁国际海事组织对高碳燃料征收全球碳税,该提议将有助于使零碳燃料具备成本竞争力。
比利时油轮集团Euronav正与韩国的现代重工合作,开发能够以氨为燃料运行的油轮,氨是另一种可能的零碳燃料。
德国物流公司DHL同样设定了2050年净零排放目标,它为客户提供指定可持续船用燃料的选择,并计划到2030年,其燃料需求的30%来自可持续来源。
商船三井承诺在本十年内部署净零排放的远洋船舶。
智利的Ultranav承诺自2021年起仅订购“具备零排放条件”的船舶,并自2030年起仅订购零排放船舶。
这些案例为可能实现的目标提供了现实证据,但要使这一行动成为主流,并将这些解决方案推广至整个航运价值链,需要各方力量携手共进。
沿价值链开展工作
汇聚价值链是“使命可能”伙伴关系的一项核心目标,该伙伴关系支持“零排放之路”联盟。我们正与最具雄心的行业领袖、其客户、供应商、资本提供方以及关键政府合作,在未来10年内确定并采取行动,以在2030年代和2040年代实现排放量的大幅削减。
我们正在六大“难以减排”领域的每个领域内建立联盟,制定行业转型目标,以明确发展方向,支持政府间气候谈判,并确保在COP26之后,每个行业都有清晰的路线图可循。
在我们踏上迈向零碳航运的征程之际,我们邀请航运价值链上的各类企业,从造船商到终端用户,与我们携手合作,在全球经济这一基础环节的脱碳进程中发挥各自的作用。




