自然灾害对全球价值链的直接后果已有充分记录。
但人们对其长期后果知之甚少。
四位经济学家利用进口数据,探讨2011年日本地震对汽车和电子供应链的长期影响。
他们发现,进口转向了新的供应商,在对日本依赖程度较高的产品中尤为明显。
COVID-19已扰乱全球价值链(GVCs)。一些观察人士预计,企业将放弃对降低生产成本的追求,转而通过加强生产韧性来应对——具体做法包括回迁本国生产(reshoring)、近岸生产(nearshoring)和/或实现生产来源多元化(例如Javorcik 2020、Kilic and Marin 2020、Lund et al. 2020、UNCTAD 2020)。相比之下,另一些人认为,过去几十年支撑生产国际化分散布局的同样技术和制度因素,除非政策环境发生根本性变化,否则后疫情时代全球价值链不太可能出现收缩(Antràs 2021、Baldwin 2020)。
自然灾害对全球价值链及其组织方式的长期影响,归根结底是一个实证问题。为了解企业在面对新风险时的行为,我们在近期一篇论文中考察了2011年日本地震之后贸易格局在长期内如何调整(Freund et al. 2021)。我们的结果表明,回迁本国生产、近岸生产和多元化不太可能发生,但生产可能会从进口国高度依赖的高风险国家转向低成本生产者和大国。
关于贸易与自然灾害的现有文献大多关注全球价值链在短期内如何在国内(Carvalho et al. 2016)和国际上(Boehm et al. 2019)传导冲击。关于日本地震的文献表明,由于日本供应商可替代的选择很少,其直接影响极具破坏性。Boehm et al.(2019)发现,在美国的日本跨国公司因此失去了中间投入品的获取渠道,生产出现严重下滑。一次超过100种零部件的短缺,使丰田北美业务的运营产能在数周内降至30%(Canis 2011)。
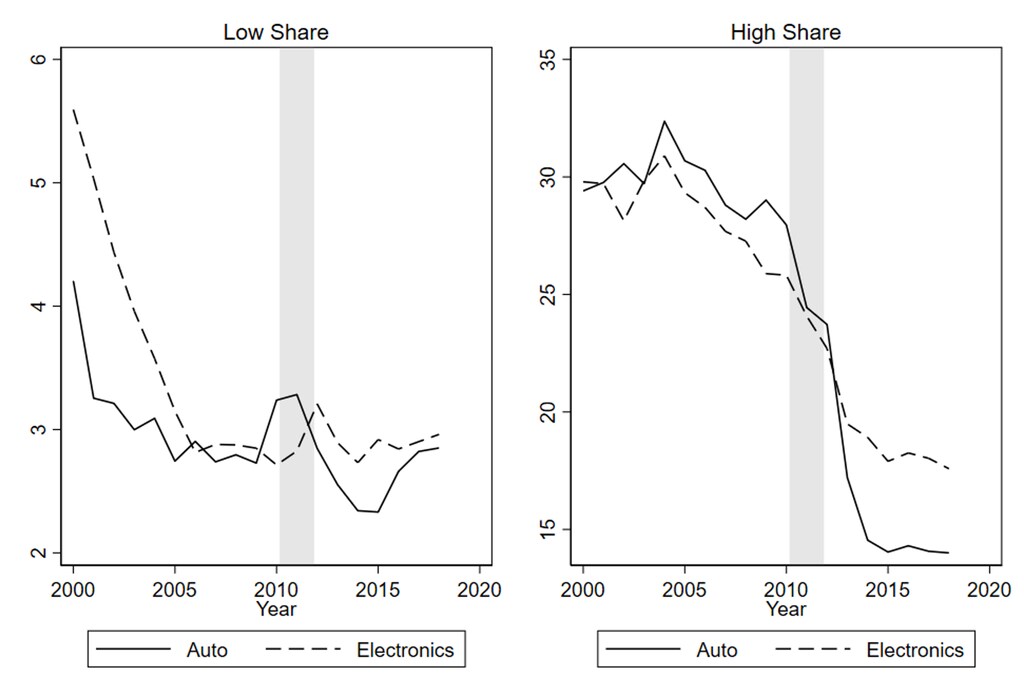
我们转而关注日本冲击对贸易格局的长期影响,使用了两个全球价值链密集型行业——汽车和电子——的数据。主要结果是,进口国减少了对日本供应商的依赖,尤其是在它们高度依赖这些供应商的商品上。图1显示了一组进口国从日本进口的汽车和电子产品的平均份额,这些国家均为大型汽车生产国和电子产品出口国。左侧面板显示了在冲击前日本并非主要供应商的产品(即该国该产品进口总额中占比低于15%)从日本进口的份额。右侧面板聚焦于对日本供应商依赖程度较高的进口产品(即在某产品类别进口总额中占比超过15%)。图中显示,对于最依赖日本的进口国—产品组合,2011年地震之后,对日本供应商的依赖急剧下降。在两个行业中,地震似乎加速了原有的下降趋势,但汽车行业的降幅极为剧烈,超过10%。这些持续下降表明,大规模冲击确实会导致供应链的部分重构:暴露程度较低的进口国在冲击后基本恢复到危机前的运营状态,而依赖程度较高的生产者则倾向于改变生产结构。这些结果与Zhu et al.(2016)的研究相互补充,后者利用2010至2013年日本企业层面的投资数据表明,地震提高了受灾最严重的都道府县中企业从日本向海外转移制造业的程度。
除了来自日本的进口变化外,我们还研究了2011年地震是否促使进口来源多元化,以及生产是否回迁本国或转移至近岸地区。我们发现,出人意料的是,在2011年地震之前对日本依赖程度更高的进口国,在汽车或电子产品方面并未增加进口多元化。也没有证据表明各国进行了生产回迁。事实上,2011年地震之前对日本依赖程度更高的进口国,其进口总额的增幅比其他进口国更大,这与离岸生产的强化而非回迁相一致。
一个重要问题是,在2011年地震之后,随着供应链从日本撤出,哪些国家接过了这一空缺。我们采用双重差分分析,比较了高度依赖日本的产品与其他产品在贸易格局上的变化,同时控制了进口国和产品特定的随时间变化的冲击。我们发现,在冲击之后的几年里,生产转移决策主要由经济基本面而非政策驱动。发展中国家而非顶尖出口国是生产转移的主要受益者,生产往往转向规模较大的国家,这表明进口国在寻求能够规模化生产的低成本供应商。除运输成本尤为高昂的整车产品外,没有证据表明供应链日益呈现区域化,或进口国刻意寻求近邻供应商。
无论是汽车还是电子产品,中间产品进口受冲击的影响都明显小于最终产品进口,这与Martin et al.(2021)关于中间品贸易持续性的研究相一致。这一发现表明,全球价值链的联系将各国紧密绑定在一起,危机之后难以轻易解开。
COVID-19与全球价值链的重塑
尽管本研究的结果不能机械地套用于COVID-19危机,但它们为企业如何应对进口中断提供了一些证据。第一,企业不一定会通过回迁或近岸生产来降低风险。虽然距离更近的生产可能便于管理监督,但它并不一定能防范中断,而且成本可能高得令人难以承受。第二,增加供应商多元化可能并不可行。虽然多元化可以在某一地点发生冲击时提供更多保护,但这也意味着要牺牲生产的规模经济,并承担寻找并建立与众多供应商关系的成本,而这些供应商需要能够以低成本生产,并满足标准和定制化要求。第三,全球价值链可能比标准贸易更难解开,因为中间投入品比最终产品更难由新供应商替代,这导致现有网络的持续性更强。
日本冲击与COVID-19危机的一个重要区别在于,前者摧毁了工厂,而后者没有。生产能力的损失可能加速并扩大了从日本撤出的进程,因为在企业选择迁往新生产地点时,可变生产成本的微小差异会更加重要。在当前情况下,完好无损的工厂使企业倾向于留在原地:与包括新设施所需投资在内的生产成本相比,现有设施的生产成本仍然相对较低。在某些行业中,疫情导致的产出预期悲观或不确定,也可能通过减少向可变生产成本较低地区转移所带来的收益,从而强化现状。与日本地震的应对相比,这种结构性惯性将进一步增强当前贸易格局的持续性。
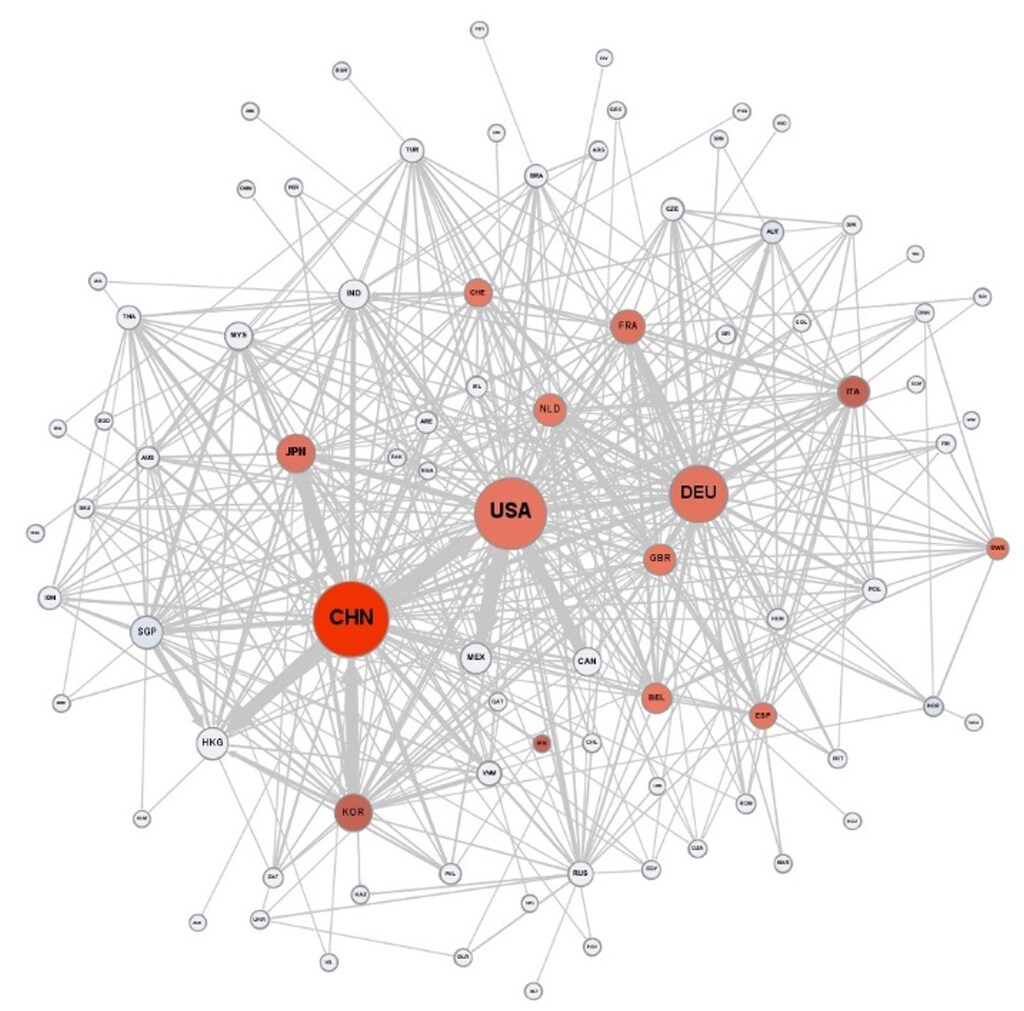
最大的未知数是政策。出于地缘政治方面的考虑,以及被认为存在的协调失灵,政府可能不会等待企业对COVID-19做出决策——如果追求效率而忽视韧性导致国家过度依赖单一来源,那么对一家企业而言在一国内的做法可能是最优的,但对所有企业而言则未必如此。结果可能是对回迁本国生产给予补贴,并提高关税,以避免过度依赖任何一个国家。尤其值得注意的是,中国已成为许多产品的主要贸易与全球价值链枢纽(图2)。大规模政策转向,甚至只是政策转向的威胁,都可能促使企业在国家或全球依赖度较高的产品上寻求其他来源。许多发展中国家将这一转变视为增强其参与全球制造业生产的机遇。
世界经济论坛如何帮助推动对自然灾害和人道主义危机更有效的应对?
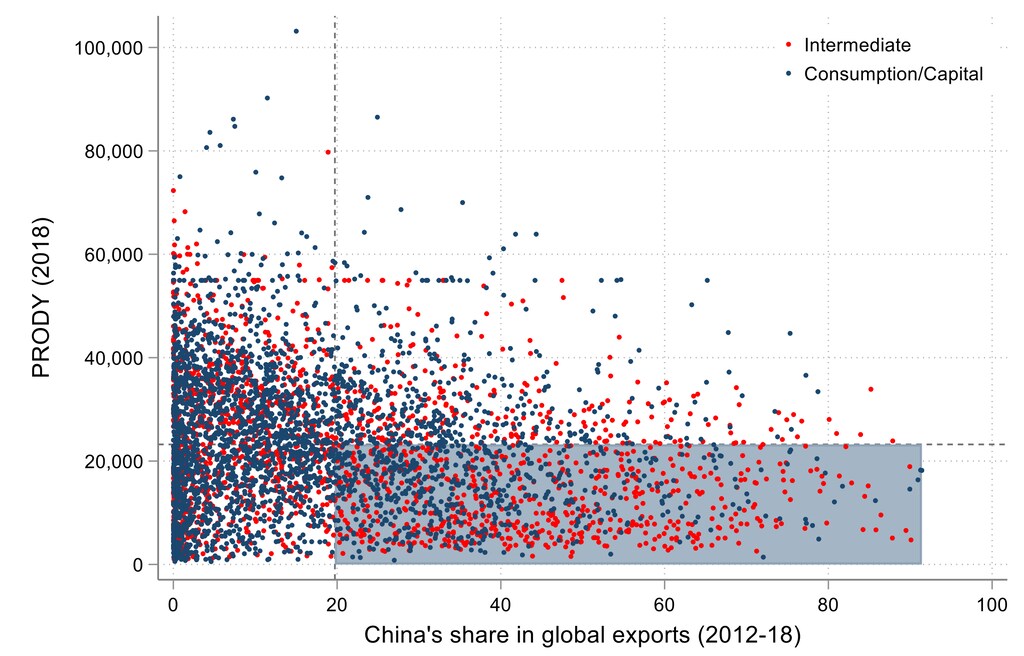
哪些产品最容易转移到发展中国家?图3显示了中国在全球出口中所占份额,涵盖所有6位数HS产品,以及该产品典型出口国的收入水平(即所谓的PRODY指数)。位于右下象限的产品是中国为主要出口国、且生产可相对容易地转移至其他发展中国家的产品。该类别中超过1000种产品既包括中间品也包括最终产品。总体而言,中国份额高而PRODY指数低的产品往往是简单制成品,且多为最终产品。在汽车和电子产品中,属于该类别的产品主要是收音机和电视机的投入品。一个重要的注意事项是,政府很可能将政策干预对准战略性产业,例如高科技产品和卫生健康产品。鉴于世界上对中国出口依赖度最高的许多产品都是简单制成品——例如雨伞、圣诞树灯、电烤面包机和人造花——发展中国家从政策干预所引发的格局重塑中获益的空间可能有限。
参考文献
Antràs, P(2021)。“去全球化?后COVID-19时代的全球价值链”,《2021年欧洲央行论坛:变化中的世界中的央行》,会议论文集。
Baldwin, R(2020),“展望COVID-19与全球价值链”,世界银行讲座,4月22日。
Boehm, C E, A Flaaen and N Pandalai-Nayar(2019),“投入联系与冲击传导:来自2011年东日本大地震的企业层面证据”,Review of Economics and Statistics 101(1): 60-75。
Canis, B(2011),The Motor Vehicle Supply Chain: Effects of the Japanese Earthquake and Tsunami, Congressional Research Service。
Carvalho, V M, M Nirei, Y U Saito and A Tahbaz-Salehi(2016),“供应链中断:来自东日本大地震的证据”,CWPE1670。
Freund, C, A Mattoo, A Mulabdic, M Ruta(2021),“Natural Disasters and the Reconfiguration of Global Value Chains”,世界银行政策研究工作论文第9719号。
Javorcik, B(2020),“后COVID-19时代的全球供应链将不再相同”,收录于Baldwin R和S Evenett,COVID-19 and Trade Policy: Why Turning Inward Won’t Work, CEPR Press。
Kilic, K and D Marin(2020),“How COVID-19 is transforming the world economy”,VoxEU.org,5月20日。
Lund, S, J Manyika, J Woetzel, E Barriball, M Krishnan, K Alicke, M Birshan, K George, S Smit and D Swan(2020),“全球价值链中的风险、韧性与再平衡”,麦肯锡全球研究院。
Martin J, I Mejean and M Parenti,(2021),“关系粘性、国际贸易与经济不确定性”,ECARES工作论文2021-03,ULB——布鲁塞尔自由大学。
Taglioni D and A Mattoo(2020),“COVID-19:全球价值链时代的一次不寻常冲击”,世界银行,内部稿件。
UNCTAD(2020),World Investment Report 2020: International Production Beyond the Pandemic, New York and Geneva: United Nations。
Zhu L, K Ito and E Tomiura(2016),“灾难之后的全球采购:来自东日本大地震的证据”,RIETI工作论文2016。




