新冠疫情的冲击迫使全球供应链发生了剧烈变革。
重新平衡的价值链可以在降低成本、创造就业的同时,提升韧性与可持续性。
公私合作将成为构建面向未来的价值链的关键。
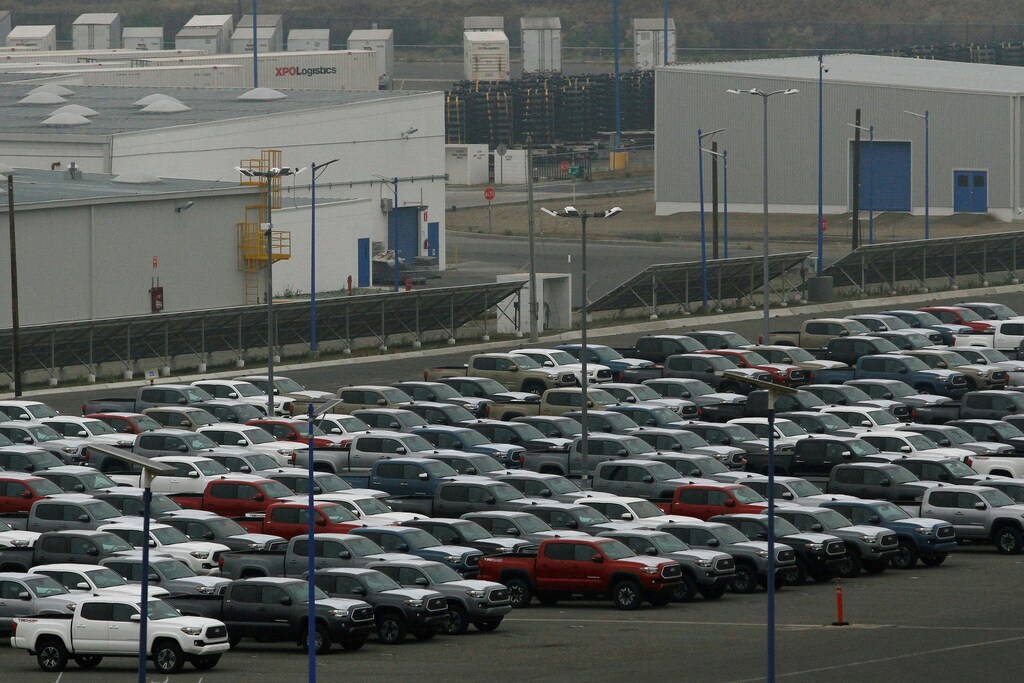
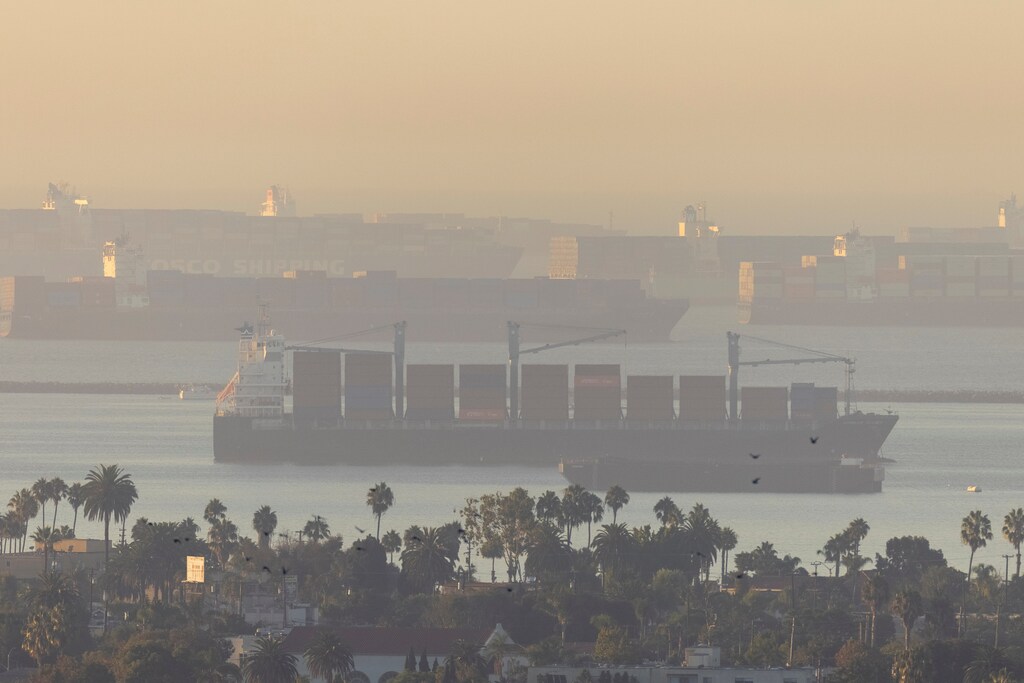
两年的疫情相关冲击暴露了低成本全球化供应链固有的风险。远隔重洋的工厂停工和物流瓶颈,已在各地扰乱了基本物资的获取,并且仍在持续。
显然,我们迫切需要应对全球价值链中的系统性风险,并将其重塑为更具韧性、更加公平且更具成本效益的体系。
分散风险
要真正建立韧性,需要世界各国政府齐心协力。政府的参与至关重要,因为只有进行基础性投资,才能开辟通往平衡且抗冲击供应链的道路。
许多人主张将制造业回迁作为保障关键供应的核心举措,但这并非万能良方。具有韧性的供应网络需要跨境分散风险,同时发挥不同地理市场的优势,并加强公私部门之间的合作。
例如,取代亚洲成熟的制造业生态系统既不切实际,也不现实。亚洲仍将是众多商品的重要来源,即便其力图向价值链上游攀升,其制造业生态系统仍将继续承担需要低成本规模化生产和效率的生产环节。
但如果目标并非取代亚洲作为世界制造中心的地位,那么重新平衡的价值链应当是什么样子?
重新平衡价值链
平衡的价值链将使企业成功转向区域化制造,把生产布局得更靠近客户。
在后疫情时代,制造业将拥抱自动化、人工智能及其他工业4.0工具。随着制造业日益依赖技术驱动,基于低成本劳动力的竞争优势将越来越不重要。此外,当今快速的技术进步将推动制造业转向需要新技能与新条件才能生产的创新产品品类。
与其试图取代亚洲作为大宗电子零部件的供应来源,不如抓住机遇,打造另一种制造能力——专注于下一代产品的制造能力。
稳健的生态系统带来新机遇
即便在新冠疫情之前,全球价值链已承受压力。2018年的关税战等事件已促使企业重新评估其供应链战略。
一些企业甚至已开始将制造业从亚洲迁出,转向距离更近的地区,转向多元化的生产基地,并降低对单一来源的依赖。这也降低了全球供应网络的复杂性,减轻了风险,并提升了可见性与运转速度。
在产品生命周期加速缩短、要求商品快速进入市场的世界中,这些变化同样被证明是有效的。制造业回流推动了更快的产品创新和定制化,因为企业能够根据各地区消费者的偏好量身定制产品。
此外,这些重构后的供应链在减少碳排放影响方面大有裨益。在长距离运输货物时所需燃料更少,且产品在本地制造基地进行回收或再利用加工时产生的废弃物也更少。
更重要的是,供应链体系的这些变化首先惠及了当地民众,为他们提供了工作岗位,创造了在过去数十年全球化进程中许多人错失的机会。
政府引领
虽然企业可以推动制造业生态系统重组为区域性节点,但要建设能够在全球层面竞争的大规模国内生产基础设施,则需要公私协调以及政府主导的激励措施与投资。
疫情引发的短缺清楚地表明,强大的医疗、信息与通信基础设施对国家安全至关重要。在制造业的下一阶段,各国必须制定战略,并加快新的投资,以确保能够获取或生产这些物资。
为此,国际社会必须将努力集中于几个关键领域:培养技术型劳动力、投资关键产业、发展战略合作,并始终关注成本效率。
制造业的下一阶段
无论是编程机器人还是进行数据驱动决策,经过再培训的劳动力都将是打造面向未来的制造业人才队伍的关键。公共和私人投资必须使劳动者做好准备,以生产自动驾驶汽车、先进医疗设备等新兴产品品类。这也将为高成本地区提供机遇,使其重建近几十年来已被削弱或外包的制造业。
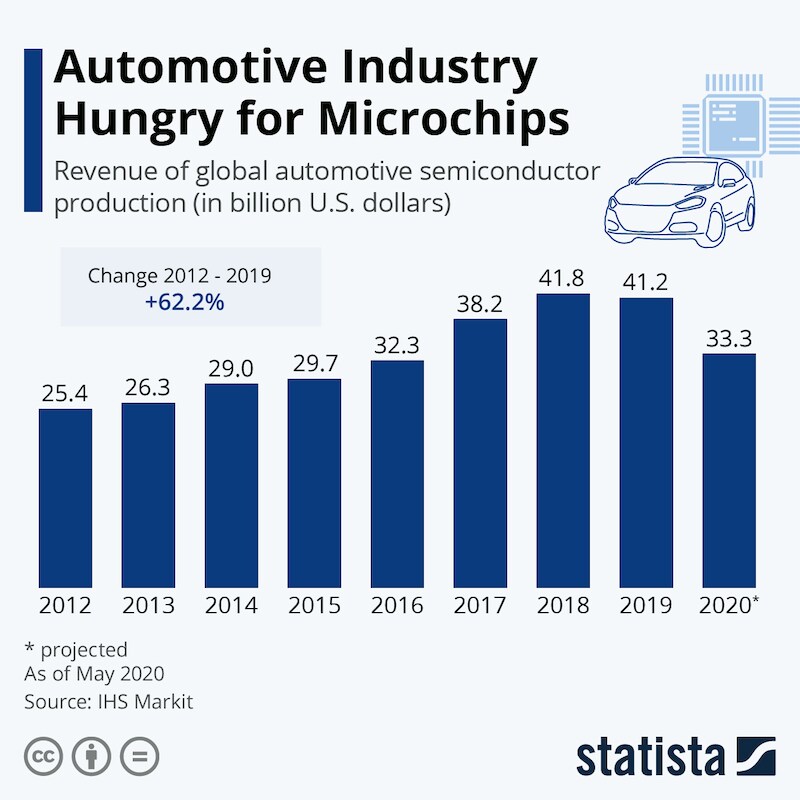
投资关键产业看似显而易见,但美国半导体制造业的相对衰退表明,在任何未来的制造业战略中都不能忽视这一点。尽管美国在半导体研发与设计方面处于领先地位,但美国芯片制造产能占全球的份额已从1990年的37%下降至如今的仅12%。鉴于半导体在从高端计算机到自动驾驶汽车等几乎所有领域所发挥的核心作用,像这样的关键产业投资不容忽视。
同样,具有韧性的供应链必须通过合作来建立。其中一些工作已在进行。例如,匹兹堡协议,是国际制造业合作的一个典型案例。而且,这一模式同样适用于邻国。在《美墨加协定》框架下,现有的区域供应链一体化仍有很大空间可以进一步拓展,从而推动北美成为具有竞争力的制造平台。
但所有这些政策都必须考虑制造业战略的最终驱动因素:成本。在缺乏技能型劳动力和财政激励的情况下,政府不能指望市场自发建立本地产能。相反,政府必须提供资本基础设施和基础条件,使企业能够投资创新,进而打造更具韧性的供应链和更具成本效益的国内制造能力。
制造商总是会倾向于选择投资回报最高的市场。如果没有激励措施推动先进制造和资本基础设施投资,也没有促进贸易伙伴之间制造业合作的努力,那么市场力量将继续青睐那些已使全球经济承压的漫长全球供应链。
现在正是历史性的机遇,应将市场化方式与政府政策相结合,打造能够在国家利益与国际利益之间、增长与可持续性之间取得平衡的价值链。




