2020年,工业生产和商品贸易的贸易额与产出量降幅均创下二战以来的最高纪录之一。
然而,全球贸易从2020年年中开始迅速复苏。
疫情对具体商品、服务和贸易伙伴的影响差异很大。
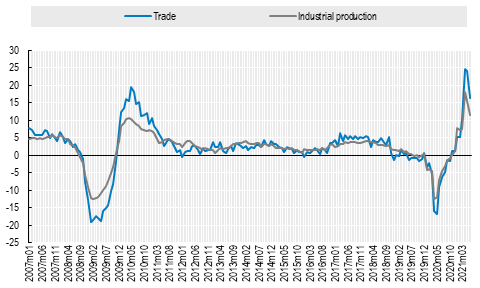
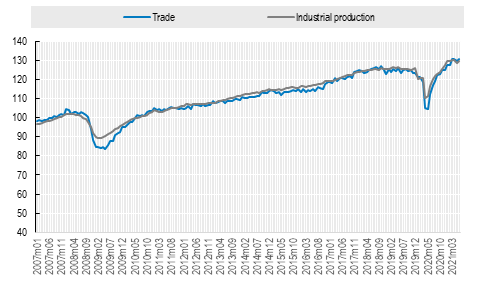
2020年,贸易额和产出量降幅均创下二战以来的最高纪录之一。2020年上半年,全球工业生产和商品贸易的降幅与全球金融危机(GFC)低谷时的程度相近。然而,这些影响出现和消退得更快,使2020年的复苏更接近V形。此外,贸易和生产受到的影响因具体商品、服务和贸易伙伴而大不相同。
疫情初期,人们曾预计2020年全球货物贸易将出现两位数降幅,但这一情况并未发生。事实证明,全球贸易从2020年年中左右开始,以极快的速度从冲击中复苏。
然而,贸易崩塌对各类产品的冲击程度不一,贸易回暖也未能让全球贸易体系的各个部分同等受益。具体商品、服务和贸易伙伴受到的贸易影响呈现出高度多样化的态势。在我们最新的经合组织论文中(Arriola、Kowalski、van Tongeren,2021),我们梳理了2020年新冠疫情期间贸易产品构成和地域分布发生的一些具体变化。
2020年,服务贸易降幅大于商品贸易,复苏速度也更慢。旅行和旅游服务贸易大幅下滑并不令人意外,但电信和信息技术服务等数字交付服务贸易则蓬勃发展。总体而言,经合组织国家的服务出口额在2020年下降了16.7%,降幅是商品出口额的两倍;后者下降了8.2%。这是产出调整幅度相对贸易调整幅度更大的一个原因,因为服务业在经济中的占比高于其在国际贸易中的比重。
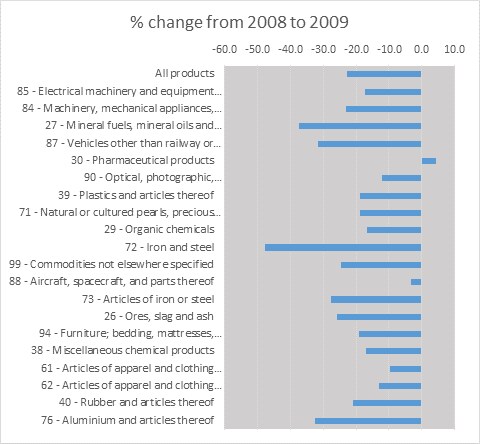
若干类商品和服务的贸易急剧下滑,而其他类别则显著增长。货物贸易的产品结构发生了重大变化:若干产品的贸易骤降(例如燃料、飞机、汽车、机械设备和钢铁),另一些产品的贸易则有所增长(例如防护设备和药品、食品,以及家用电器和电子产品等“居家生活”产品)。
我们的分析显示,2020年不同产品类别的贸易影响差异不仅超过全球金融危机期间,也超过过去二十年中的任何一年。
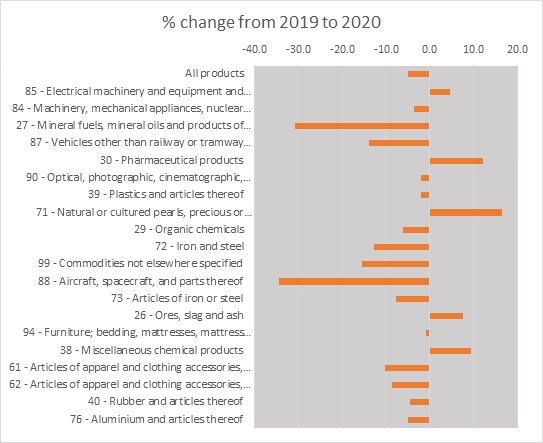
疫情初期,一些国际供应链承受了压力,但数据也显示,供应链对2020年末的经济复苏起到了关键作用。2020年,亚洲处于供应链发展变化的核心位置,中国货物出口大幅增长。2020年,进口产品的运输距离也继续增加,这主要是因为中国和其他亚洲国家填补了其他地区因封锁措施和需求变化而出现的供应缺口。尽管国际运输业遭受重大冲击,这些变化仍然发生了。
2021年贸易增长:新动力还是积压需求释放?
2021年5月和6月,全球贸易量和同比增长率均达到历史高位。这在一定程度上反映了2020年上半年贸易遭受的严重冲击(导致基数较低),同时也受到2020年积压需求释放以及国际供应链积压问题缓解的影响。需求尤其重新转向半导体、塑料、家具和自行车等非易腐商品,因为这些商品的生产和交付时间可以灵活调整。
不过,许多国家在2020年末经历了一段暂时解除封控的时期后,2021年初再次遭遇一波封锁和限制措施,对需求、供应和国际贸易造成了压力。2021年上半年,各国复苏步调仍不同步,复苏速度也持续变化。2020年下半年和2021年初,中国贸易增长,尤其是出口增长,明显快于其他大型经济体。这些因素使评估2021年贸易复苏的实际总体力度变得复杂。
目前仍不清楚2020年出现的哪些变化只是短期现象;其中一些似乎预示着更长期的转变,或可能带来长期调整。最重要的是,贸易流动在产品、来源地和目的地之间出现前所未有的差异,意味着高度不确定性和调整成本,并促使消费者、企业和政府采取新的风险缓解策略,或加强现有策略。




