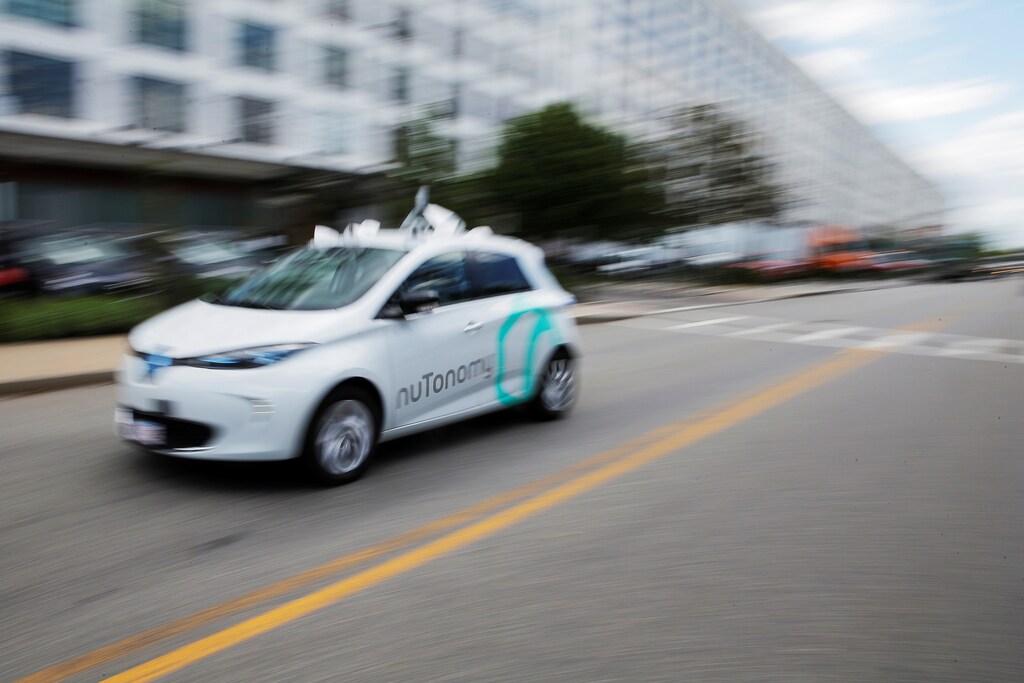
未来十年,预计Uber、Lyft和滴滴等网约车平台将从由人类驾驶的内燃机汽车转向自动驾驶电动汽车——其中包括数百万辆无人驾驶汽车,以及可能数千架无人驾驶垂直起降飞行器。
据一些估算,共享自动驾驶汽车要到2050年才会主导地面交通。然而,若假设其采用速度更快,呈现出更为激进的普及S形曲线(类似于过去十年智能手机的普及曲线),那么到2030年,美国乘客出行里程中最多可有95%由按需提供的自动驾驶电动汽车承运,这些车辆归车队所有,而非个人所有。
这一2030年的时间表以2020年代初期广泛获得监管批准,以及为关键利益相关方提供强有力的经济激励为前提。
对于车队运营商而言,自动驾驶电动汽车可使车辆利用率提高至原来的十倍,同时大幅降低维护、能源、融资和保险成本。对于消费者而言,这意味着到2030年,交通出行的全包每英里成本可能约为如今车主所支付费用的一半,此外还可使事故率降低80%。
根据世界经济论坛、波士顿咨询公司(BCG)和麻省理工学院媒体实验室于2017年对波士顿市中心开展的一项研究,如果更快地从私人车辆转向按需提供的自动驾驶电动车队,路上行驶的汽车数量将减少28%,平均出行时间将缩短30%,二氧化碳排放量将减少66%,所需停车位将减少48%。
需要指出的是,自动驾驶汽车能否迅速普及并无定论,相关进展也不会在各地区、国家乃至城市间保持一致。要实现这一转型,需要多层级的政治和监管支持与稳定性。这将在很大程度上决定可用于建设关键基础设施的投资,包括普及车辆充电设施,以及提供5G连接,以实现车辆、交通基础设施与乘客之间超可靠、高带宽的无线通信。
通往5G之路
5G最初将作为现有4G网络的叠加层存在,并将在2020年代初期开始实现有意义的规模和覆盖范围。5G网络运营商需要创造新的数据驱动型收入来源。
扩大配套5G基础设施规模的关键挑战在于,部署成本高昂,因此需要以新的思路应对融资、商业模式和监管问题。谁来为5G基础设施买单?其覆盖范围应有多广?基础设施能否由各方共同所有?在建设和运营中,公私合作伙伴关系能否发挥有效作用?
自动驾驶交通服务提供商必然会寻求优化车载处理与车外引导的组合,以确保车辆具备一定程度的运行自主性,而不完全依赖蜂窝网络连接。尽管如此,为无人驾驶系统提供动力的人工智能,仍将随着对车辆、基础设施和乘客产生的海量实时数据的利用而不断改进。
通过实时提供驾驶、地图和视频数据,5G将增强车辆感知周围环境的能力,使其感知范围超越视线所及;借助稳健的车车互联和车路互联,车辆能够协同提升交通安全、效率和通行顺畅度。
“乘客经济”的兴起
一份英特尔报告预测,到2035年,“乘客经济”将兴起,规模达8000亿美元。届时,乘车的人们将有空闲时间消费商品和服务,从沉浸式娱乐到就医预约,无所不包。
至少在初期,自动驾驶交通车队运营商可能会设立指挥中心;遇到陌生或复杂的路况时,人工操作员可以追踪道路上的汽车,点击其中一辆,并“瞬移”到车载视角中。
谁将部署和运营5G基础设施?
5G网络很可能由移动运营商和设备供应商部署,采用以软件为中心的开源架构,并基于公有和私有实体基础设施资产的组合建设。
IHS估计,在2035年总额达12.3万亿美元的5G销售赋能效应中,19.6%将惠及汽车和交通生态系统。这意味着汽车、交通运输和物流行业及其客户将创造超过2.4万亿美元的经济产出。
建设所需基础设施需要投入大量时间和资金,以提高无线接入网络的密度,并将高容量“小基站”接入光纤。这是因为5G连接将使用频率更高的无线电波,其传播距离不及低频4G和3G无线电波。
哪些监管模式能够吸引对5G服务的投资?
5G网络运营商需要监管机构给予灵活性,以便达成频谱共享和基础设施共享协议。还需要简化小基站及其互联光纤安装所需的地方选址和道路通行权审批,并以合理条件提供使用公共地产的便利。
自动驾驶交通的关键安全考量,要求在规划配套网络通信基础设施、交通管理系统,当然还有车辆本身时,将韧性融入设计。
考虑到自动驾驶交通系统可能产生大量敏感数据,更广泛的生态系统参与者和相关地方主管部门必须商定各方分别拥有哪些类型的数据,以及哪些主体必须担任数据管理者;并明确各自的责任。
这些利益相关方还可以探索建立数据共享平台,以激励数据共享。例如,这有助于地方交通主管部门利用生成的数据,根据当地交通状况实行差异化定价,从而优化道路使用,促使乘客优化交通方式、出行路线和出行时间。
这对可及性有何影响?
共享经济企业进入各地城市时面临诸多挑战,而且往往与城市现有的经济模式产生冲突。信任仍是一项关键瓶颈。由美国全国城市联盟开展的一项新调查发现,33%的美国城市与共享经济企业的关系“非常差”;但超过半数的受访城市表示双方关系“非常好”或“良好”,另有7%称关系“紧张”。
如果出现5G覆盖盲区(例如在低收入地区或人口密度较低的地区),国家和/或地方主管部门可以采取哪些适当措施,激励网络运营商部署和运营必要的基础设施资产?
由于初期部署成本高昂,5G很可能优先覆盖人口密集、收入较高且网络流量尤其集中的区域,例如市中心的商业和购物区、机场、火车站和体育场馆。
地方主管部门需要确保所有人都能公平、普遍地获得价格低廉的自动驾驶交通服务。要实现这一点,就必须大力投资,扩大便捷无缝的车辆充电和通信基础设施覆盖范围。
现有出租车和网约车服务的类似网络经济规律表明,司机往往会聚集到乘客更多、收入更高且投资回报更好的区域。政策规划者需要应对网络经济带来的一个具体挑战:下一代交通、能源和通信基础设施在地理上应覆盖多广?
公私合作伙伴关系能否在加快5G基础设施部署、扩大其覆盖范围方面发挥作用?
经济界领袖目前正在思考,5G基础设施及其产生的数据可以采用何种共同所有权模式。他们也在考虑,例如,基础设施能否实行共享所有权。
可以借鉴以往基础设施融资模式中的一些构想,使公私部门参与方共享5G投资的收益。例如,可以设立特殊目的公司(SPV),以便各方参与5G合同,并采用灵活的财务架构,让私营部门、公共部门通过股权参与,也允许面向全球的众筹代币销售。
公共部门可以提供频谱、公共地产和税收减免,以换取特殊目的公司的股权/代币。
私营部门企业则负责运用自身专长,并发挥其运营和维护基础设施资产的经验。由于相关工作仍处于早期阶段,关键资产的共同所有权模式将开始得到探索。公私合作伙伴关系在这一领域仍将十分重要,因为如前所述,5G数据是一项具有重要经济价值的资产;尽管共同所有或许可取,但要实现这一点仍然面临挑战。




