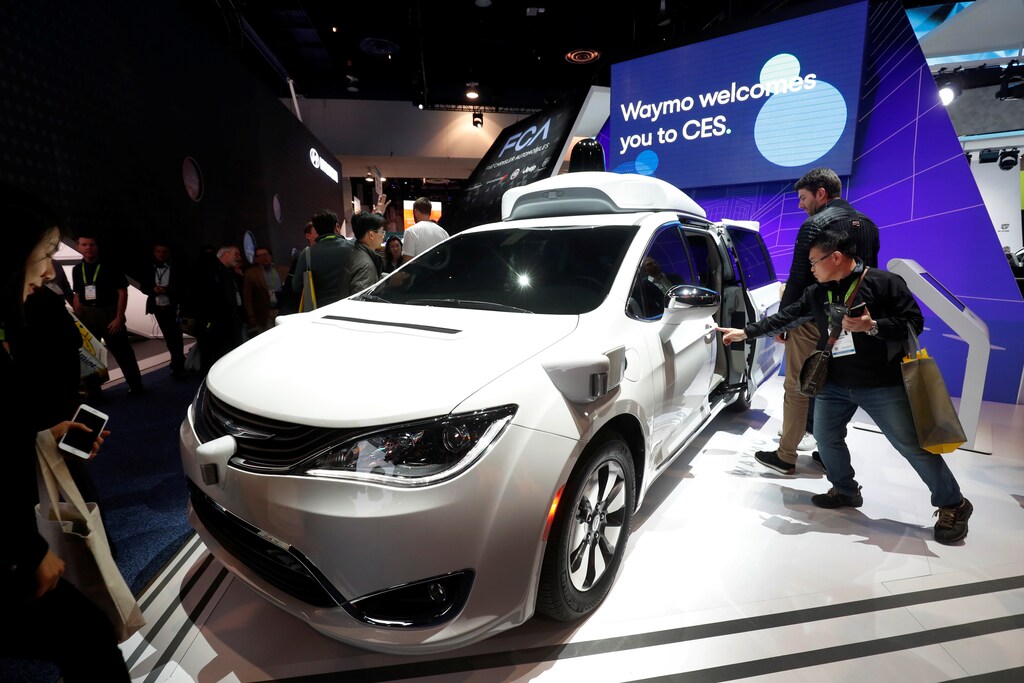
去年是自动驾驶汽车技术以及计划实现商业化的公司表现亮眼的一年。2019年有望超越2018年,Waymo将在凤凰城开始提供公共服务,通用汽车旗下的Cruise Automation也计划在旧金山推出公开服务。自动驾驶出租车服务明年将成为焦点,但我还在关注其他趋势,以下是其中三个:
车辆外形形态的变化
最引起我关注的重大新闻之一,是10月初宣布的消息:通用汽车旗下的Cruise Automation正与本田汽车合作,共同开发专用自动驾驶汽车(AV)。没有理由认为这些专用自动驾驶汽车会与我们目前在路上看到的车辆相似。目前的自动驾驶车队是由改装的小型货车、SUV、高尔夫球车、全地形车和班车组成,上面塞满了自动驾驶技术;而未来的车辆将专门为满足特定细分市场的需求而设计。
就自动驾驶汽车的出行即服务细分市场而言,我们可以做出一些关键假设,以推断这类车辆可能的外观和配置。考虑到技术成熟度,以及责任和过失认定尚不明确,首批大规模上路的自动驾驶汽车很可能由在城市和郊区运营车队的服务提供商拥有。专注于人员而非货物运输,我们可以假定这类车辆将是共享车辆,可容纳四人,类似传统出租车;若为班车形式,则可容纳至多六人。每辆车的利用率将很高,约为70%,而传统轻型乘用车目前的利用率为5%。这些车辆将采用电动,可能针对较低速度进行优化,并将实现全面无线连接。连接将基于蜂窝网络,用于空中(OTA)软件更新、远程操作以及车内实时监测,以保障安全并发出通知。
我们知道,这些车辆将有车轮、有车灯,并且需要维护、清洁和充电。随着利用率提高,轮胎需要更频繁地更换。车辆看路并不需要车灯,这可能使更柔和、更舒适的灯光得以应用。我们尚不确定这些车辆会采用可更换电池,还是采用常规充电方式,但可以假定它们将使用公司自有和/或维护的充电设施。
我并不指望这些车辆从一开始就与市政基础设施实现整合,但车辆具备整合能力是合乎情理的。我们预计自动驾驶汽车将上报交通状况、行驶速度、停车次数和乘客人数。随着时间推移,我们还将期待自动驾驶汽车直接从城市获取数据,包括道路封闭、信号灯变化和车道变更等信息。
我可以设想两类机器人出租车服务的演变:豪华型和实用型。每个细分市场都需要不同的车辆形态。豪华交通服务可以提供丰富的娱乐和社交选项,其内饰与面向公众、成本较低的机器人出租车将大不相同。更豪华的自动驾驶乘车服务可能对拼车设置更多限制,甚至完全不允许拼车。另一方面,更实惠、利用率高的自动驾驶汽车将为共享而打造,会更加耐用,且不太可能配备娱乐功能。自动驾驶服务提供商可能会专注于城市内的短途行程,并以较低速度行驶。任何专用车辆都必须瞄准特定的细分市场。
就当前的市场发展阶段而言,每次乘车或每英里行驶的市场出清价格尚不明确,并将在相当长一段时间内保持波动。价格将根据行程长度、地点和车内配套设施进行细分。自动驾驶出租车服务进入市场时,将面临来自传统车辆、网约车平台、公共交通和微出行方式(滑板车、自行车,以及为愿意步行者提供的传统步行方式)的激烈竞争。
法规变革之年
通用汽车旗下的Cruise与本田正以30亿美元的投入押注出行即服务的未来。要让专用自动驾驶汽车获准上路,美国的法规不能仅止于允许制造没有方向盘的车辆,还需作出更多改变。法规变革需要时间,而游说活动可能是观察商业利益动向的一个有趣指标。各公司将提交请愿书,并为其特定的工程解决方案进行论证。《自动驾驶启动法案》等法案的调整,以及美国交通部发布的指导意见,或许能提供一些线索。
其他地区的立法和法规同样值得关注。全球至少有47个城市正在试点自动驾驶汽车。这些地方的法规都必须作出调整,以适应专用自动驾驶汽车的制造、生产和运营。
随着自动驾驶汽车从SAE 3级高级驾驶辅助系统发展到全面实现自动驾驶功能,国际指导原则正在更新,以应对潜在的远程操作问题,以及执照和许可证的变化。中国、欧盟、新西兰、加拿大及其他许多国家正在通过立法和/或制定框架,以超越仅允许在受限区域进行自动驾驶试点的阶段。此类指导原则包括有关乘载人数要求、报告要求、电气化,以及土地利用和交通规划考量的规则。同样,保险规则也需要全面修订,以适应从试点到商业化的转变。今年可能是法规和立法的关键之年。
合作与伙伴关系
设计、测试和制造一款新车成本高昂。首席执行官在任期内并不会有太多次30亿美元的押注机会。一些公司将通过与他人合作来降低风险,这也是我预计自动驾驶汽车行业将出现更多并购、合作、伙伴关系和整合的原因之一。随着初创企业在融资方面遇到困难,一些关键领域有望迎来发展。据最近统计,加利福尼亚州约有53家LiDar激光雷达公司。我不确定市场能否支撑53家激光雷达公司。在某个时点,技术堆栈的选择将收窄,并做出明确的抉择。同样,在打造高度集成的自研方案,与整合多家一级供应商的更传统策略之间,也需要进行权衡。
预计2019年将出现更多合作与整合。我们一直听到有关大众汽车与福特联手开发自动驾驶解决方案的传闻。或许该公告会在未来几个月内发布。




