如果世界要实现《巴黎气候协定》将全球升温幅度限制在远低于2°C的目标,就必须在2060年前后使全球能源和工业系统的温室气体排放降至净零。这在技术上无疑是可行的,且经济成本相对较小。
但按照当前趋势,正如政府间气候变化专门委员会(IPCC)最新报告所明确指出的,世界仍将在2100年前迎来3°C的全球升温,这一水平在超过100万年的人类历史中从未出现过,并且很可能对人类福祉造成灾难性损害。
世界在应对气候变化挑战时极有可能失败,原因不在于这在技术上不可能实现或成本过高令人望而却步,而在于各国政府、产业界和消费者没有采取所需的行动。
当然,要实现净零排放,就必须深刻改变能源的供应和使用方式,但正如能源转型委员会(Energy Transitions Commission)近期的报告《Mission Possible》所阐述的那样,凭借我们已经关注到的技术,这一目标肯定是可以实现的。
电力之梦
所有通往低碳乃至最终零碳经济的可行路径,都需要大幅提升电力的作用:电力在终端能源需求中的占比将从目前的约20%增长到本世纪中叶至后期的约60%,全球发电总量也将从目前的每年20,000太瓦时(TWh)急剧增长至多达100,000太瓦时。
这些电力反过来必须来自低碳能源。尽管核电以及配备碳捕集技术的天然气发电可能发挥一定作用,但绝大部分——70%或更多——很可能必须来自可再生能源。
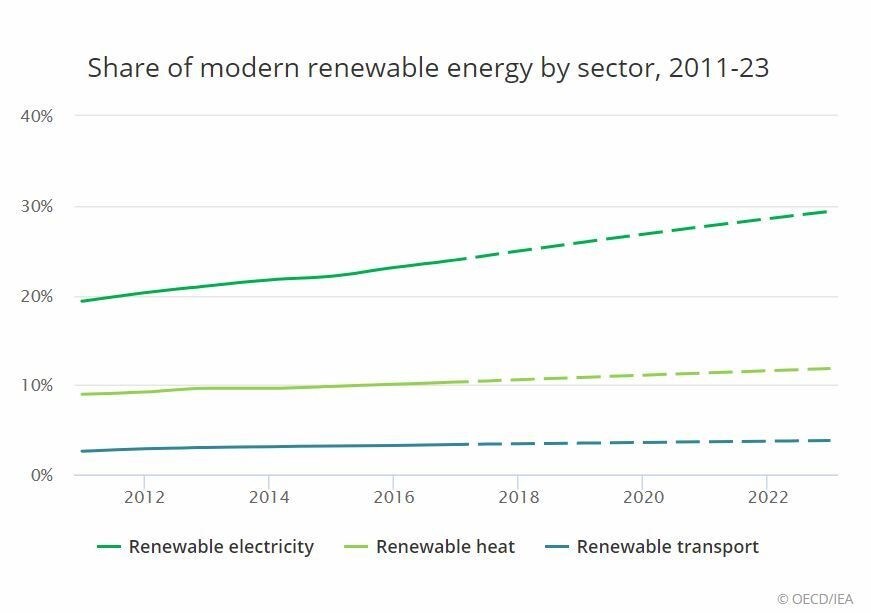
这看似是一项艰巨的挑战。但全球陆地表面积中,不到1.5%就足以生产世界所需的全部可再生电力。随着电池及其他储能成本下降,以及电力需求智能管理的巨大潜力,电网将有可能依靠间歇性可再生能源提供85%至90%的电力,同时仍能在需要时供电,且成本低于当前化石燃料发电。关键问题不在于所需的最终状态在技术和经济上是否可行,而在于我们能否足够快地实现这一目标。要实现这一目标,需要在40年间每年投资可再生能源,其规模约为当前年度水平的5倍。
三项有前景的技术
另外三类技术同样至关重要。第一,氢能的作用将大幅扩大,年度氢气消费量将从目前的每年6000万吨增长至本世纪中叶的约4.5亿至6.5亿吨,且通过电解制取的氢气所占比例将不断提高。在钢铁生产中,氢气可以取代焦煤作为还原剂;由氢气制成并在现有发动机中燃烧的氨,可能是航运业实现脱碳的一条途径。氢气还可能在化工原料投入方面发挥重要作用。
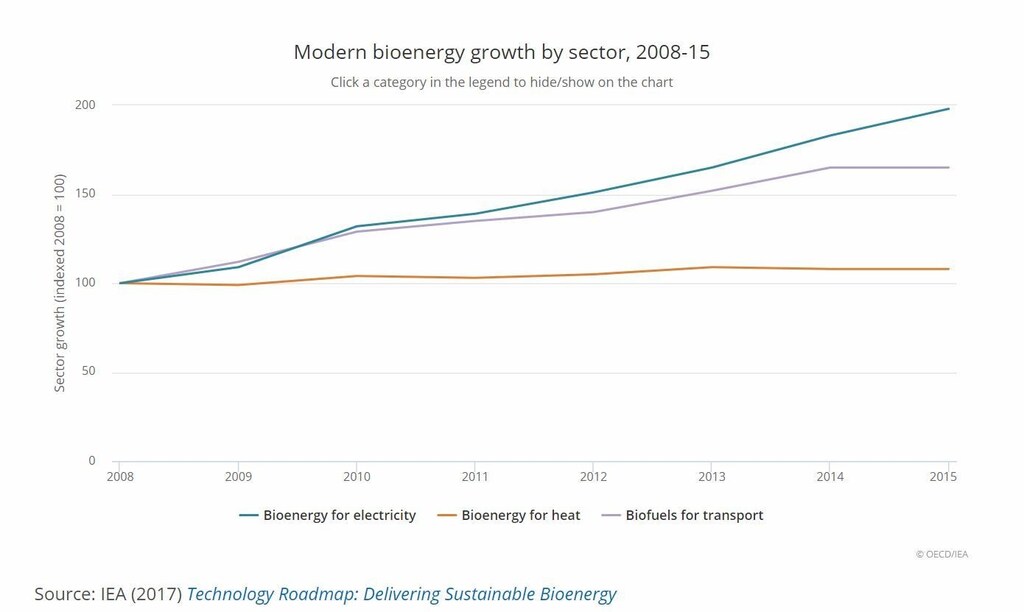
第二,生物能源的作用也将十分重要,即由有机materials产生的能源,例如可以提供零碳航空燃料或塑料生产原料。必须谨慎管理生物能源的总体规模,以避免对生态系统和粮食供应造成有害影响。
第三,碳捕集及封存或利用技术至少需要发挥一定作用,尤其是在水泥生产领域,目前尚无其他可行的脱碳途径;在可再生电力价格较高的地区,该技术也是钢铁脱碳成本最低的途径。
零碳经济的某些方面将使消费者受益。10年之内,电动汽车的使用成本不仅将低于柴油或汽油车,购买成本也将更低。在重工业和交通运输领域,减少二氧化碳排放较为困难,因此会产生一些额外成本,但对消费者的影响通常微乎其微:使用零碳钢材制造汽车,最多只会使典型汽车的售价增加1%。不过,在某些特定行业,材料价格上涨可能难以避免:如果生物基航空燃料的生产成本比传统航空煤油高出50%至100%,那么机票价格可能因此上涨多达20%。
总体而言,但是,气候变化专家组(ETC)估计,在最难脱碳的经济领域——重工业和长途运输——实现零排放,最多只会使全球经济规模比原本情况缩小0.5%。对于全球经济的所有行业而言,成本不太可能超过约1%。实现零碳经济对全球生活水平的影响将微乎其微。
机遇与风险
构建零碳经济无疑需要大量投资,包括电力生产和输送、新建工业设施,以及提高能源使用设备的效率。但从宏观层面看,这一挑战远没有想象中那么令人望而生畏。IPCC近期报告估计,2015年至2050年间,所需的额外全球投资可能达到每年9000亿美元。这一数字或许看起来高得惊人,但与当今规模达100万亿美元的全球GDP相比,并且若以每年3%的增速计算,到2050年全球GDP可达260万亿美元,这意味着,为避免可能造成的灾难性损害,世界在未来四十年内只需投入不到收入的0.6%。
但是,虽然零碳经济无疑在技术和经济上是可行的,若没有负责任的企业和消费者支持有力的公共政策,它也无法实现。而且,存在一个真正的危险:政治和商业领域中的私利游说以及短期主义倾向,可能导致我们最终仍然失败,并使当今在世的儿童在其一生中面临3°C的升温。
如果真的发生这种情况,那就没有任何借口了:我们不能声称这项任务不可能完成,或者,就前几代人类所取得的成就而言,这项任务甚至算不上多么困难或昂贵。因此,我们必须确保这种情况不会发生。




