《碳简报》(Carbon Brief)分析显示,2019年第三季度,英国的风电场、太阳能电池板、生物质和水电站的发电量超过了燃煤、燃油和燃气电站的总发电量。
分析显示,在7月、8月和9月这三个月中,可再生能源估计总发电量为29.5太瓦时(TWh),而化石燃料的发电量仅为29.1太瓦时。
这是自英国首座公共发电站于1882年投入运营以来,可再生能源首次在一个季度内超过化石燃料的情况。这是英国电力系统在过去十年间惊人转型中的又一个具有象征意义的里程碑。
然而,经济其他领域进展不足,意味着英国仍远未步入正轨,难以达到其即将生效的具有法律约束力的碳排放目标,更遑论达到最近通过的净零温室气体排放(2050年前)的目标。
变革的十年
2010年本十年伊始,化石燃料发电量为288太瓦时,约占英国总发电量的四分之三。其发电量还是可再生能源的十倍以上,可再生能源当时的发电量为26太瓦时。
此后,可再生能源发电量增长了三倍多,同时用电需求下降,使化石燃料在总量中的占比不断缩小。
下图展示了这一转变:蓝色为燃煤、燃油和燃气电站的季度发电量下降趋势,红色为可再生能源发电量的上升趋势。
(该季度图表也反映了季节变化:冬季用电需求较高,夏季较低。风电场发电量与这一周期高度吻合,因为冬季风力通常更强。)
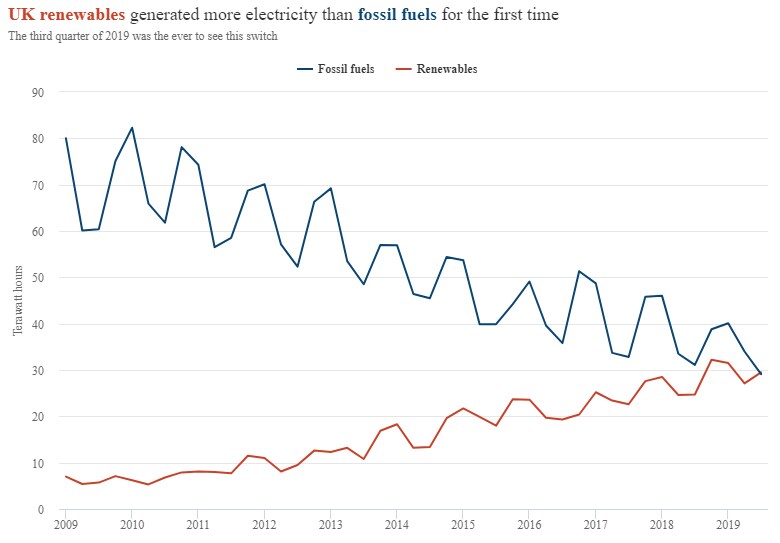
上图显示,自2010年以来,化石燃料发电量已减半,从288太瓦时降至最近12个月的142太瓦时。
如今,天然气在这一不断缩减的总量中占绝大部分,原因是燃煤电厂在2025年计划淘汰前纷纷关停。这些老化的发电站大多建于20世纪60至70年代,由于CO2价格、市场力量及污染监管规定,导致其运营经济性日益下降。
2019年第三季度,英国约39%的发电量来自燃煤、燃油和燃气,其中38%来自天然气,煤炭和石油合计不足1%。
另有40%来自可再生能源,其中风能占20%,生物质能占12%,太阳能占6%。其余大部分由核能提供,占总量的19%。
虽然2019年全年可再生能源发电量不太可能超过化石燃料,但现在这已成为时间问题,而非是否会实现,这一进一步的里程碑终将达成。
今年夏季,英国国家电网预测,零碳电力来源(包括风能、核能、太阳能和水能,但不包括生物质能)将在2019年发电量超过化石燃料。《碳简报》截至今年第三季度的分析与该预测相符。
新增装机容量
过去一年中,可再生能源发电量增长的最主要原因是新建海上风电场投入运营,带动装机容量增加。1,200兆瓦(MW)的Hornsea One项目已完工,时间为10月,成为全球最大的海上风电场。588兆瓦的Beatrice海上风电场于今年第二季度完工。
这些项目进一步增加了超过2,100兆瓦的海上装机容量,该容量于2018年间开始运营。另有更多装机容量正在建设中,其中包括714兆瓦的East Anglia One项目,该项目已于今年开始发电,并将于2020年建成。
总体而言,政府的海上风电合同将使装机容量从目前的近8,500兆瓦增至2020年代中期的约20,000兆瓦。政府与行业共同目标是到2030年海上风电装机容量至少达到30,000兆瓦,另有两轮合同拍卖已在预期之中。
9月,最新一轮拍卖产生了创纪录低价的交易,这些海上风电场的发电价格将低于预期市场价格,甚至可能低于现有燃气电厂的运营成本。
近期可再生能源发电量增长的其他因素包括去年在诺森伯兰投入运营的420兆瓦Lynemouth生物质电厂,以及新增的数百兆瓦陆上风电和太阳能电场。(另一座在蒂赛德建设中的299兆瓦生物质电厂,其计划投产时间为2020年初,目前面临“重大延误”。)
根据英国商业、能源与产业战略部(BEIS)的数据,可再生能源发电量在上 半年(2019年)的增长主要归因于装机容量增加,天气状况与往年同期相比并无异常。
英国生物质发电量的约三分之二来自“植物生物质”,主要是在Lynemouth和约克郡Drax电厂燃烧的木质颗粒。其余则来自一系列以垃圾填埋气、污水处理气或厌氧消化为基础的小型设施。
气候变化委员会表示,英国应“逐步远离”大型生物质发电厂,待Drax和Lynemouth的现有补贴合同于2027年到期后。
利用生物质发电并非零碳,且在某些情况下可能导致排放高于化石燃料。此外,气候变化委员会指出,全球有限的生物质原料还有更有价值的用途,包括碳封存以及几乎没有替代方案的难减排行业。
就化石燃料发电装机而言,英国剩余的燃煤电厂正迅速关停,远早于2025年淘汰无减排措施燃煤的最后期限。到2020年3月,英国仅剩四座燃煤电厂。
公用事业公司计划建设至多30,000兆瓦的新增燃气装机容量,其中包括Drax电厂的3,600兆瓦(近期已获得政府规划批准)——尽管事实上政府预测表明到2035年可能仅需约6,000兆瓦。
不太可能所有规划中的新增燃气装机都会建成。这些项目普遍依赖于赢得英国容量市场的合同,该市场旨在确保电力供应始终能够满足需求。
可再生能源的崛起意味着,无论新增燃气装机是否建成,英国的燃气发电量都可能持续下降。然而,英国不太可能达成其具有法律约束力的目标,即将总排放量削减至2050年前净零排放,除非电力行业的进展与英国经济其他领域(如供暖和交通)的减排相匹配。
连续月份
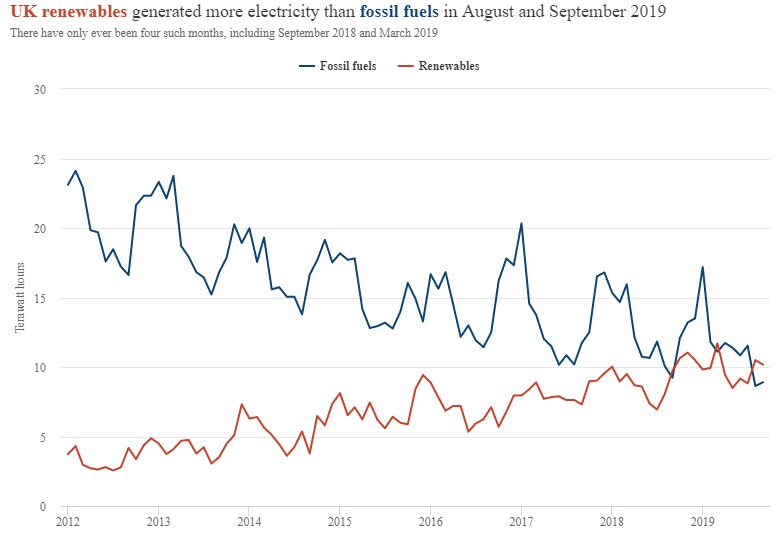
《碳简报》的电力行业分析显示,8月和9月各月可再生能源估计发电量也超过了化石燃料,这是此类情况首次连续出现两个月。
此前,可再生能源曾在2018年9月超过化石燃料——这是首个整月——随后又在2019年3月超过。这意味着可再生能源发电量超过化石燃料的月份总共只有四个,其中三个在今年,两个在过去两个月内。
下图展示了这一情况,同时也突出了电力发电量和需求逐月的更大波动,这些波动叠加在更广泛的季节性周期之上。
《碳简报》分析表明,2019年前三个季度,可再生能源在273天中的103天超过了化石燃料。这占今年迄今天数的三分之一以上,其中包括2019年第三季度91天中的40天。
(尽管这并非多数天数,但该季度可再生能源的总发电量更高,因为其在某些天里超出化石燃料的部分较大。)
正如上图月度汇总所示,可再生能源发电量较高的天数集中在3月和2019年第三季度,如下图所示。
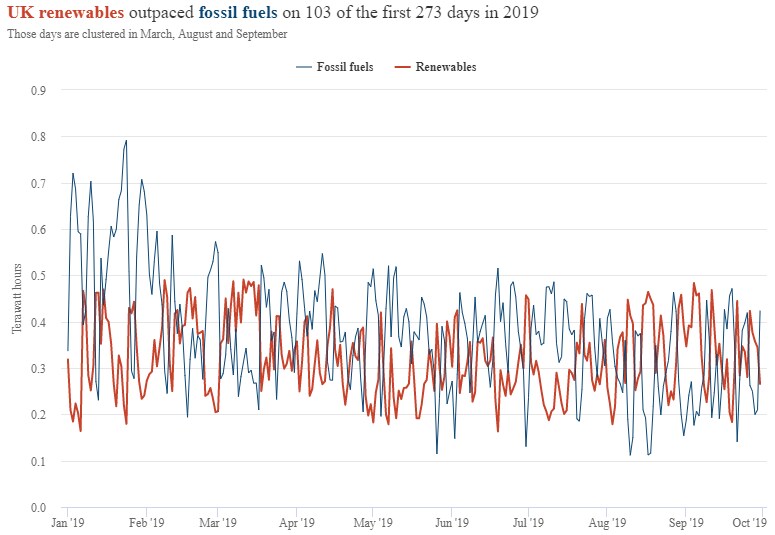
今年前三个季度可再生能源发电量高于化石燃料的天数共103天,远超2018年同期的67天。
下图展示了这一情况,同时也突出了直到2015年之前从未出现过可再生能源发电量更高的天数这一事实。
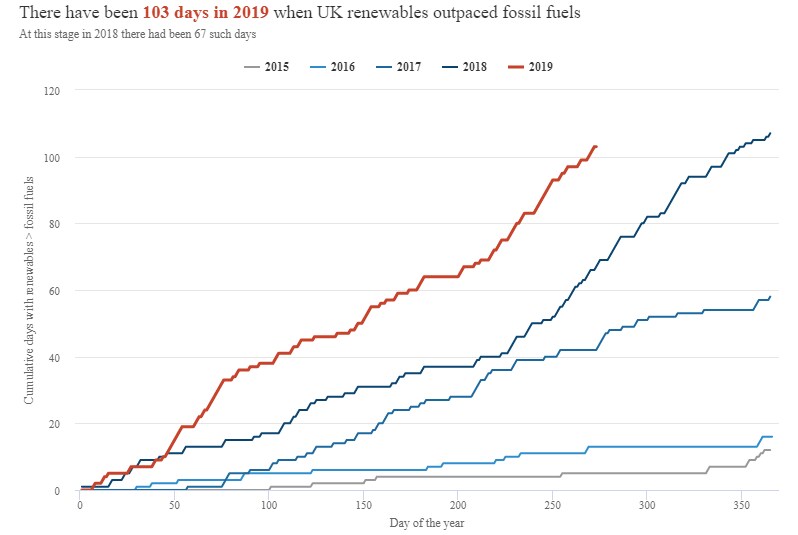
2019年前三个季度可再生能源发电量更高的天数已达103天,接近2018年全年的107天。2017年仅有58天,2016年仅16天,2015年仅12天。英国可再生能源发电量首次超过化石燃料的日期为2015年4月11日。
方法说明
本文中的数据来自《碳简报》基于以下数据的分析:BEIS Energy Trends第5章和第6章,以及BM Reports。BM Reports的数据仅涵盖输入大不列颠电网的电量,并经调整以纳入北爱尔兰。
在《碳简报》的分析中,BM Reports的数据还需进行调整,以扣除电厂自用电量,并计入未接入高压国家电网的发电量。这包括许多陆上风电场,以及工业燃气热电联产电厂和燃烧垃圾填埋气、废弃物或污水处理气的电厂。
《碳简报》的分析在设计上旨在尽可能与官方政府公布的英国发电量数据保持一致,该数据见于BEIS Energy Trends表5.1。简言之,各燃料的原始数据通过一个乘数进行调整,该乘数源自BEIS公布数据与前几个季度未调整数据之间的比率。
《碳简报》的分析方法已通过将已公布的BEIS数据进行验证,验证方法为“回溯测算”。结果显示,自2017年第四季度以来,化石燃料或可再生能源的发电总量估计值在每个季度均在BEIS数值的±3%范围内。(此前数据不足以进行《碳简报》的分析。)
例如,2019年第二季度,《碳简报》的回溯测算估计天然气发电量为33.1太瓦时,而BEIS公布的数据为34.0太瓦时。同样,其对可再生能源的估计为27.4太瓦时,而BEIS数据为27.1太瓦时。
《碳简报》对化石燃料和可再生能源的估计总量在2019年第三季度非常接近,两者相差不到0.5太瓦时。这意味着,尽管估计的不确定性相对较低,但在官方BEIS数据中,二者的相对位置可能会发生逆转。
这进一步强调了一个事实:化石燃料下降、可再生能源上升的总体趋势,远比任何单一季度的精确数字更具意义。
与《碳简报》的分析不同,咨询公司EnAppSys发布的2019年第三季度数据 显示,化石燃料发电量略高于可再生能源。造成这一差异的原因有多个。
首先,该公司的分析仅针对大不列颠,而《碳简报》的分析涵盖整个英国。其次,该公司报告的是国内“供应”的电量,包括进口电量,而《碳简报》仅估计英国境内“发电”的电量。
第三,《碳简报》的分析在设计上与按季度发布的BEIS Energy Trends发电量数据保持一致,而EnAppSys则采用其自有方法。
作为对比,EnAppSys报告称2019年第二季度,英国境内有28.3TWh的电力来自天然气发电,而BEIS报告称英国境内发电量为34.0TWh。同样,EnAppSys报告称可再生能源发电量为23.1TWh,而BEIS的数据为27.1TWh。





