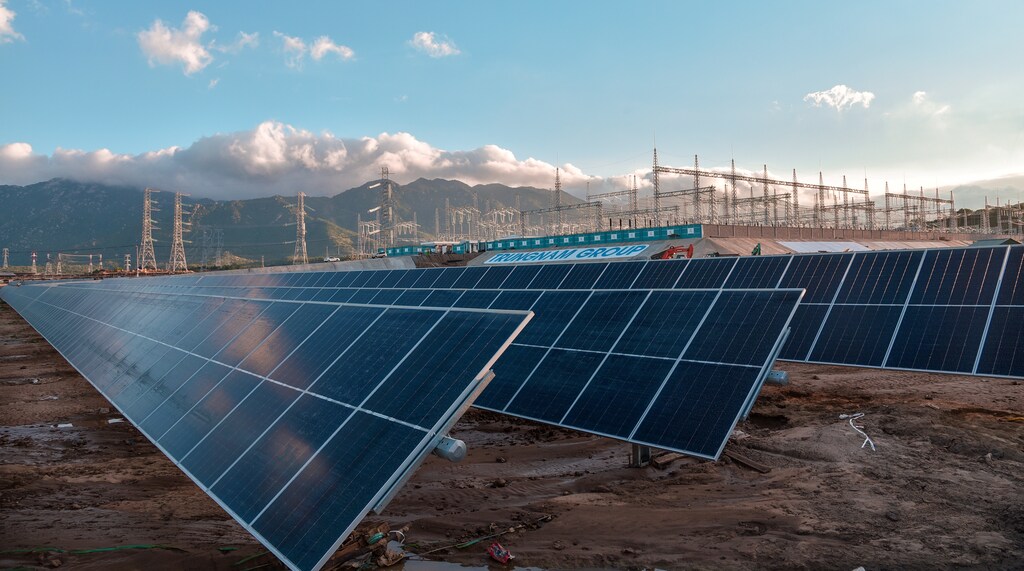
据国际能源署称,太阳能发电现已成为历史上最便宜的电力。
国际能源署的《2020年世界能源展望》探讨了能源的未来、可再生能源转型以及对气候变化可能产生的影响。
全球最好的太阳能发电项目现已能够提供“历史上最便宜的……电力”,在大多数主要国家,该技术的成本已低于煤炭和天然气。
据国际能源署的《2020年世界能源展望》。该464页的展望报告由国际能源署今日发布,同时概述了新冠疫情的“极度动荡”影响,以及未来二十年全球能源使用“高度不确定”的前景。
鉴于这种不确定性,这一极具影响力的年度展望今年的版本提出了到2040年的四条“路径”,所有路径都显示可再生能源将大幅增长。国际能源署的主要情景显示,到2040年太阳能产出将比其2018年的预期高出43%,部分原因是新的详细分析表明,太阳能发电的成本比此前认为的便宜20%至50%。
尽管可再生能源增长更为迅速,煤炭则呈现“结构性”下降,国际能源署表示,除非加强气候行动,现在就断言全球石油使用已经见顶还为时过早。同样,它表示,除非应对全球变暖的政策力度加大,否则到2040年天然气需求可能增长30%。
这意味着,尽管全球二氧化碳排放量已基本见顶,但距离稳定气候所需的“远未达到即时峰值和下降”仍有差距。国际能源署表示,要实现净零排放,需要全球经济各个领域作出“前所未有”的努力,而不仅是电力部门。
国际能源署首次纳入了1.5C路径的详细模型,该路径到2050年实现全球二氧化碳净零排放。报告指出,个人行为改变,例如“每周三天”在家办公,将在实现这一新的“2050年净零排放情景”(NZE2050)中发挥“至关重要”的作用。
未来情景
国际能源署每年秋季发布的《世界能源展望》(WEO)包含对全球能源系统最详细、受到最严格审视的分析之一。该报告以数百页的密集篇幅,利用成千上万的数据点以及国际能源署的世界能源模型。
该展望包含多种不同情景,以反映影响全球经济未来走向的众多决策的不确定性,以及在“关键”的未来十年中走出新冠疫情危机的路径。《世界能源展望》还旨在通过展示政策制定者若想转向更可持续的道路,其计划需要作出哪些改变,从而为政策制定者提供参考。
今年,该报告略去了“现行政策情景”(CPS)。该情景通常“提供基准线……通过描述一个在现有政策基础上不再新增任何政策的未来”。原因是“[i]在当今形势下,很难想象这种‘照常营业’的做法会继续占据主导”。
这些情况是新冠疫情带来的前所未有的连锁反应,其深度和持续时间仍高度不确定。危机预计将导致2020年全球能源需求出现急剧下降,化石燃料受到的冲击最大。
《世界能源展望》的主要路径仍是“既定政策情景”(STEPS,原称NPS)。该情景显示了政府承诺超越现行政策基准所产生的影响。但关键在于,国际能源署会对各国政府是否切实履行其目标作出自身评估。
报告解释道:
“STEPS旨在对能源领域不同部门中已实施或已宣布的政策进行详细而客观的审视。它仅在长期能源和气候目标得到具体政策和措施支持的范围内纳入这些目标。在此过程中,它如同一面镜子,映照出当今政策制定者的计划并阐明其后果,而不去揣测这些计划未来可能如何变化。”
展望随后显示,计划需要如何改变才能走上更可持续的道路。报告称,其“可持续发展情景”(SDS)与《巴黎协定》的目标“完全一致”,即将全球变暖幅度控制在“远低于2摄氏度……并努力将其限制在1.5摄氏度”之内。(这一解读存在争议。)
SDS情景显示,二氧化碳排放将于2070年实现净零,并有50%的概率将升温控制在1.65摄氏度以内;如果负排放被大规模应用,则有可能将升温保持在1.5摄氏度以下。
国际能源署此前从未提出过以50%概率将升温保持在1.5摄氏度以下的详细路径,去年的展望仅提供了背景分析以及一些宽泛的大段叙述性文字。
今年,《世界能源展望》首次对“2050年净零排放情景”(NZE2050)进行了“详细建模”。该情景显示,要使二氧化碳排放量到2030年较2010年水平下降45%,并在2050年前实现净零排放,需要发生哪些变化,且有50%的概率达到1.5C目标。
今年展望中的最后一条路径是“延迟复苏情景”(DRS),该情景显示,如果新冠疫情持续存在、全球经济需要更长时间才能复苏,GDP增长和能源需求可能随之出现连锁性减少。
下图显示,在这些路径下,到2030年的十年间,不同能源来源的使用情况将如何变化(右侧各列),并与当前需求(左侧)相比。
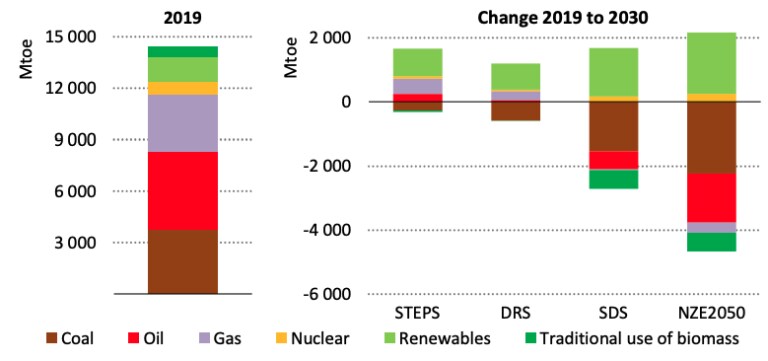
值得注意的是,在所有情景下,可再生能源(浅绿色)占需求增长的大部分。相比之下,随着全球气候政策雄心的提升,化石燃料的增长逐步减弱,并转为日益下降,如上图从左至右所示。
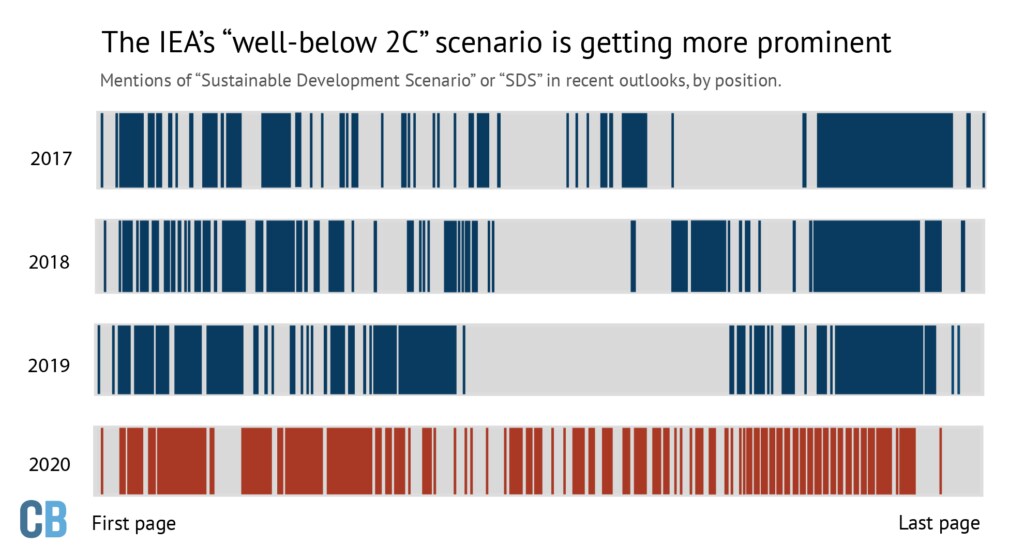
耐人寻味的是,有迹象表明,国际能源署正越来越重视与“远低于2摄氏度”巴黎目标相一致的SDS情景。在《世界能源展望2020》中,与以往版本相比,SDS情景出现得更频繁、在报告中出现得更早,并且贯穿全文的分布也更为一致。
下图显示了过去四年发布的《世界能源展望》中,每一次提及“可持续发展情景”或“SDS”的位置(以相对页码位置计)。
太阳能激增
今年《世界能源展望》中最显著的变化之一隐藏在报告的附件B中,该附件列出了国际能源署对不同发电技术成本的估算。
表格显示,太阳能发电目前的成本比国际能源署去年展望中的估计低约20%至50%,具体幅度因地区而异。陆上和海上风电的估计成本也出现了类似的大幅下降。
这一变化源于《世界能源展望》团队开展的新分析,该分析考察了希望新建发电装机的开发商的平均“资本成本”。此前,国际能源署假定7%-8%的区间适用于所有技术,具体取值因各国发展阶段而异。
如今,国际能源署已审阅了国际证据,并发现对于太阳能而言,资本成本要低得多:欧洲和美国为2.6%-5.0%,中国为4.4%-5.5%,印度为8.8%-10.0%,这主要得益于旨在降低可再生能源投资风险的政策。
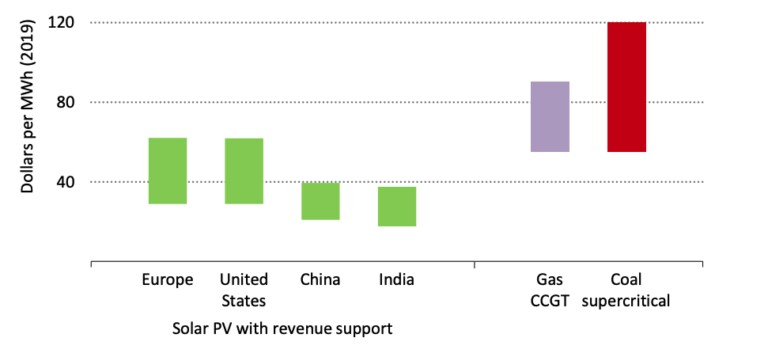
在最佳地点,并能获得最优惠的政策支持和融资的情况下,国际能源署表示,太阳能目前可以以“不高于”每兆瓦时(MWh)20美元的成本发电。它指出:
“对于能够获得低成本融资并利用优质资源的项目,光伏太阳能现已是历史上最便宜的电力来源。”
国际能源署表示,目前欧洲和美国新建的公用事业级太阳能项目成本为每兆瓦时30至60美元,而在中国和印度,在保障价格等“收入支持机制”到位的情况下,成本仅为每兆瓦时20至40美元。
国际能源署表示,这些成本“完全低于新建燃煤电厂的平准化度电成本(LCOE)区间”,并且与中国和印度现有燃煤电厂的运营成本“处于同一区间”。下图对此作了展示。
陆上和海上风电现在也被假定可获得成本更低的融资。这解释了最新《世界能源展望》中这些技术成本估算大幅降低的原因,因为资本成本最多占新建可再生能源项目成本的一半。
再加上过去一年政府政策的变化,这些较低的成本意味着国际能源署再次上调了其对未来20年可再生能源的展望。
下图显示,在STEPS情景下,2040年非水电可再生能源发电量现预计将达到12,872太瓦时(TWh),高于目前的2,873太瓦时。这一数字比去年的预期高出约8%,比2018年展望中的预期水平高出22%。
太阳能是其中最主要的原因,其2040年的产出较2018年《世界能源展望》增长43%。相比之下,图表显示,煤电发电量现在“结构性地”低于此前预期,2040年的产出比去年的预期低约14%。国际能源署表示,由于新冠疫情,煤炭发电量在2020年估计下降8%,此后该燃料再也没有恢复。
值得注意的是,在今年的STEPS情景中,2040年天然气发电量也低6%,这同样部分源于疫情及其对经济和能源需求增长的长期影响。
总体而言,以“新王者”太阳能为首的可再生能源将满足STEPS情景下绝大部分新增电力需求,到2030年占增量的80%。
这意味着到2025年,可再生能源将超过煤炭,成为全球最大的电力来源,并超越该机构仅一年前提出的“加速情景”,该情景是该机构仅一年前提出的。
可再生能源的变动性日益增强,因此对电网灵活性的需求也在不断上升,国际能源署指出。它表示:“稳健的电网、可调度发电厂、储能技术和需求响应措施,在应对这一挑战中都发挥着关键作用。”
修订后的展望
国际能源署表示,今年展望中太阳能成本下降、增长加快,意味着自2020年起,每年新增太阳能装机容量都将创下纪录。
这与此前几年STEPS情景中对太阳能的预测形成对比:当时全球每年的新增装机容量(扣除退役部分)在未来一直保持平稳。
如今,STEPS情景下太阳能增长稳步上升,如下图实线所示。若计入为替换退役旧太阳能场址而新增的装机容量(总量,虚线),这一趋势会更加明显。在SDS和NZE2050情景下,增长速度则需要更快。
太阳能展望上调的情况,得益于假设更新和政策环境改善,与煤炭的情况形成了直接对比。
《世界能源展望》历次版本都下调了对污染最严重的化石燃料的展望,今年的变化尤为显著,其中部分原因在于新冠疫情之后出现了远离煤炭的“结构性转变”。
国际能源署现预计,未来几年煤炭使用量将小幅上升,随后转入下降,如下图红线所示。然而,这一轨迹远远达不到与SDS相符所需的削减幅度,而SDS是与《巴黎协定》“远低于2摄氏度”目标相一致的路径(黄线)。
能源展望
综合来看,可再生能源的快速增长和煤炭的结构性下降有助于抑制全球CO2排放,展望报告指出。但石油需求保持稳定、天然气使用量不断增长,意味着CO2排放仅会趋于平缓,而非如实现全球气候目标所要求的那样迅速下降。
这些相互竞争的趋势如下图所示,该图以实线追踪了IEA STEPS情景下各类燃料的一次能源需求。总体而言,到2040年,可再生能源满足了能源需求增量的五分之三,同时还占到总量的另外五分之二。石油和核能的较小幅度增长足以抵消煤炭能源使用量的下降。
上图中的虚线显示了为与国际能源署SDS情景相符而需要遵循的截然不同的路径,该情景大致相当于“远低于2摄氏度”情景。
到2040年,尽管石油和天然气仍将分别是第一和第二大一次能源,但所有化石燃料的使用量都将下降。相较2019年水平,煤炭将下降三分之二,石油下降三分之一,天然气下降12%。
同时,其他可再生能源(主要是风能和太阳能)将跃升至第三位,在未来二十年间增长近七倍(+662%)。SDS情景下,水电(+55%)、核能(+55%)和生物能(+24%)的增幅较小,但仍相当可观。
到2040年,低碳能源合计将占全球能源结构的44%,高于2019年的19%。根据国际能源署的数据,煤炭占比将降至10%,为工业革命以来的最低水平。
尽管发生了这些快速变化,全球要到2070年才能实现CO2净零排放,比将升温控制在1.5摄氏度以内所需的2050年截止期限晚约二十年。
尽管SDS情景包含了英国、欧盟以及最近中国所设定的净零目标的“全面落实”,但情况仍是如此。
(根据国际能源署对现行政策实现这些目标可信度的评估,这些目标在STEPS情景下只能得到部分落实。例如,报告的表B.4称,在STEPS情景下,只有“部分落实”了英国的具有法律约束力的目标,旨在到2050年实现温室气体净零排放。)
净零排放数据
NZE2050“情景”描绘了通往1.5摄氏度的路径,今年首次发布,因为据国际能源署署长Fatih Birol在报告前言中所写,《世界能源展望》团队认为“是时候深化并扩展我们对净零排放的分析了”。
过去18个月里,宣布或立法确立净零排放目标的主要经济体包括英国和欧盟。最近,中国宣布了其意图,即到2060年实现“碳中和”。【Carbon Brief即将发布的分析将探讨这一目标的影响。】
Carbon Brief对过去四份《世界能源展望》的分析表明,这些发展以及政府间气候变化专门委员会(IPCC)关于1.5摄氏度的特别报告于2018年发布,此后《世界能源展望》对这些议题的报道显著增加。
《世界能源展望2017》中使用“1.5C”一词的频率不到每百页一次,到2019年增至每百页五次,2020年增至每百页八次。“净零”(net zero)的使用频率则从2017年和2018年的每百页一次,上升至2019年的六次,并在今年的报告中达到每百页38次。
然而,NZE2050情景并非《世界能源展望》的完整情景,因此它未附带与STEPS和SDS情景相配套的全套数据,这使得充分探讨该路径变得困难。
这一情况被认为“古怪”,Joeri Rogelj博士,是伦敦帝国理工学院格兰瑟姆研究所的气候变化与环境讲师,并担任IPCC 1.5C报告的协调首席作者。
国际能源署已经发布了篇幅很长的附件,其中详细列出了全球一系列主要经济体在其各主要情景下、不同能源来源的路径,以及各行业的二氧化碳排放路径。(今年的这些情景为STEPS和SDS。)
Rogelj去年与科学家和非政府组织一道呼吁国际能源署发布完整的1.5C情景,他向Carbon Brief表示:“NZE2050情景的所有基础数据,都应以与其他《世界能源展望》情景相同的详细程度向公众提供。”
Carbon Brief已向国际能源署索取此类数据,如有更多细节公布,将更新本文。Rogelj补充道:
“关于NZE2050情景,当然最主要的问题是它将如何实现2050年二氧化碳净零排放的目标。这里特别值得关注的是,该情景打算使用多少以及哪种类型的二氧化碳去除([负排放]),以及它打算如何在确保可持续发展的同时做到这一点。”
《世界能源展望》专门用一整章讨论NZE2050情景,特别强调了未来十年直至2030年所需作出的变革。
(报告还将该路径与IPCC特别报告中提出的路径进行了比较,指出NZE2050情景的二氧化碳排放轨迹与“P2”情景相当;后者在“无或低超调”的情况下保持在1.5摄氏度以下,并且对BECCS的使用相对“有限”。)
下图显示,在STEPS情景下,二氧化碳排放量到2030年将有效趋于平稳,仍略低于2019年的水平;而NZE2050情景则将出现超过40%的下降,从2020年的340亿吨(即34GtCO2)降至2030年的仅200亿吨(即20GtCO2)。
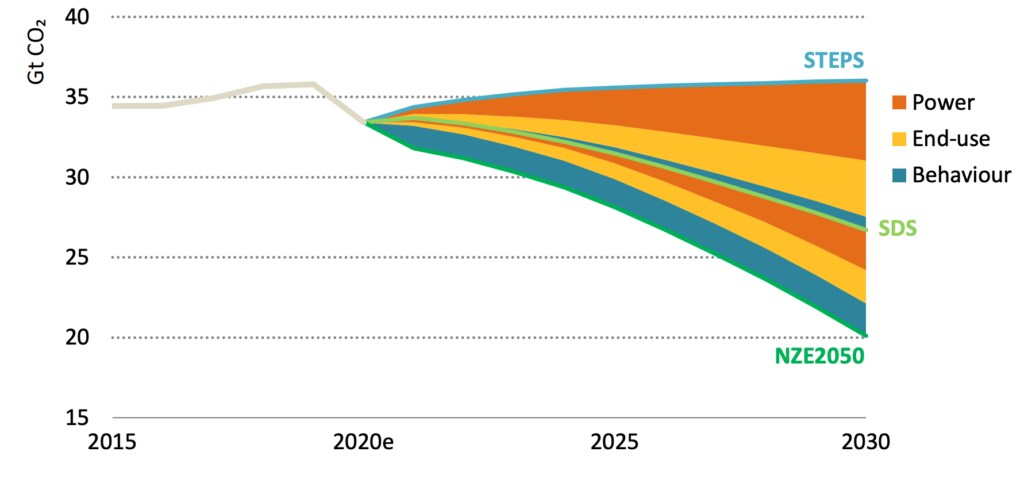
电力部门在未来十年所需的减排量中贡献最大(上图中的橙色楔形区)。但终端能源利用(黄色),例如交通和工业,以及个人行为改变(蓝色)也有重要贡献,下一节将对后者作更详细的探讨。
国际能源署表示,这三部分楔形区将大致各贡献相等的份额,即2030年从SDS情景过渡到NZE2050情景所需的额外64亿吨(即6.4GtCO2)减排量。
在NZE2050情景下,到2030年低碳电力将满足75%的需求,高于目前的40%。太阳能装机容量需要在2020年代中期前后以每年约300吉瓦(GW)的速度增长,到2030年接近500吉瓦,而目前的增长约为100吉瓦。
燃煤电厂的二氧化碳排放量将在2019年至2030年间下降75%。这意味着效率最低的“亚临界”燃煤电厂将被完全淘汰,大多数“超临界”电厂也将关停。《世界能源展望》表示,此次下降的大部分将发生在东南亚,该地区占目前全球煤炭装机容量的三分之二。
尽管在NZE2050情景下,到2030年,核能只会对零碳发电的增长贡献一小部分,国际能源署指出,“大型核设施的建设周期长”限制了该技术在本十年内加快规模化的潜力。
就工业而言,二氧化碳排放量将下降约四分之一,其中电气化和能效提升占据最大份额。仅在“发达经济体”中,本十年内每月就将有超过200万户家庭进行能效改造。
在交通运输部门,二氧化碳排放量将下降五分之一(不包括下文所计的行为转变)。到2030年,超过一半的新车将为电动汽车,而2019年这一比例约为2.5%。
行为改变
今年的展望首次包含了对个人行为改变减少二氧化碳排放潜力的详细分析。(即便从简单层面看,这一点也很明显:“行为”一词被提及122次,而2019年仅提及12次。)
据报告,削减航班、减少空调使用等行为转变,将在实现净零排放中发挥关键作用。
虽然SDS情景要求人们的生活方式作出适度改变,例如更多使用公共交通,但这些选择仅占该情景与STEPS情景之间差异的9%。
相比之下,在NZE2050情景下,这些改变将占2030年相对SDS情景二氧化碳减排量的近三分之一。
报告包含一项详细分析,估算了全球采取特定行动所能带来的减排量,包括全球范围内改为晾晒衣物、降低驾驶速度以及居家办公。
作者估计,这些变化中有60%可能受政府影响,并援引广泛的限制城市汽车使用立法,以及日本的努力限制家庭和办公室的空调使用。
如下图所示,出行方式的改变占排放节约的大部分。道路交通(蓝色柱状)在2030年占节约量的一半以上,而大幅减少航班数量又占另外四分之一(黄色)。
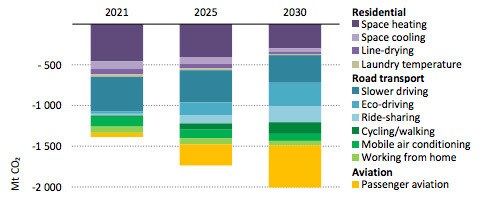
据作者称,汽车二氧化碳排放中约7%来自不足3公里的出行,这些出行“骑自行车需要约10分钟以内的时间”。在NZE2050情景中,所有这些出行都被步行和骑行所取代。
报告估计,行为转变可使2030年航空业的排放减少约60%。其中包括重大改变,例如取消飞行时间不足一小时的航班,以及将长途航班和商务航班数量减少四分之三。
即便如此,由于增长,即航空业原本预期的增长,在该情景下,2030年航空活动总量仍将维持在2017年左右的水平。
其余节约来自限制家庭能源使用的决定,例如同时调低供暖和空调系统。
在家办公总体上有减排潜力,因为通勤带来的减排量是住宅排放增量的三倍多。
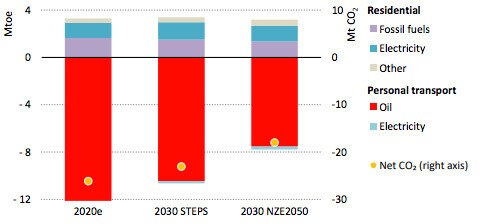
报告估计,若全球能够在家办公的20%劳动力每周在家办公一天,到2030年,全球每年可减少约1800万吨二氧化碳(MtCO2)排放,如下图所示。
事实上,NZE2050情景假设所有能够这样做的人每周在家办公三天,相应减排量相对适度,为5500万吨二氧化碳(MtCO2)。
由于NZE2050中能源结构发生了更广泛的变化,与左侧列所示的当前情况或中间列所示的2030年STEPS情景相比,广泛居家办公的排放影响较小。
虽然报告聚焦于能源系统的二氧化碳排放,但也提及全球农业和畜牧业尤其导致的高水平甲烷和一氧化二氮排放。
报告指出,若不转向素食饮食,则“很难实现快速减排”。
作者承认,普遍采纳所提出的行为改变不太可能,但认为存在“替代方式”,使此类改变可以相互结合,产生类似的效果。
例如,尽管某些地区可能不会推行更严格的限速,但其他地区可能决定将行驶速度降低超过报告建议的7公里/小时。